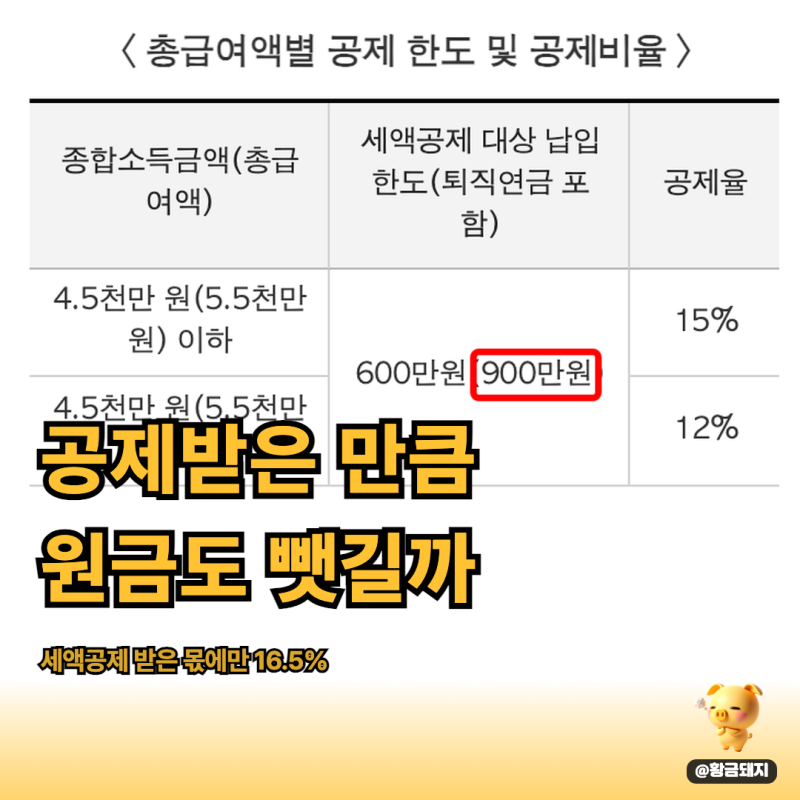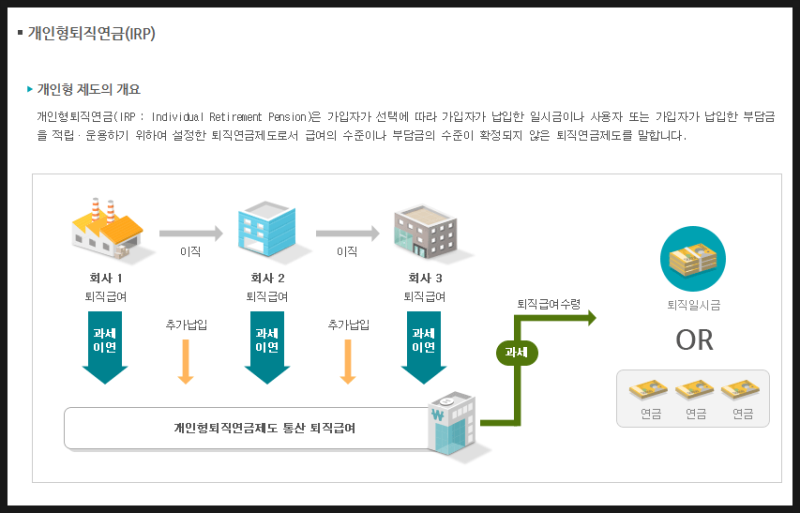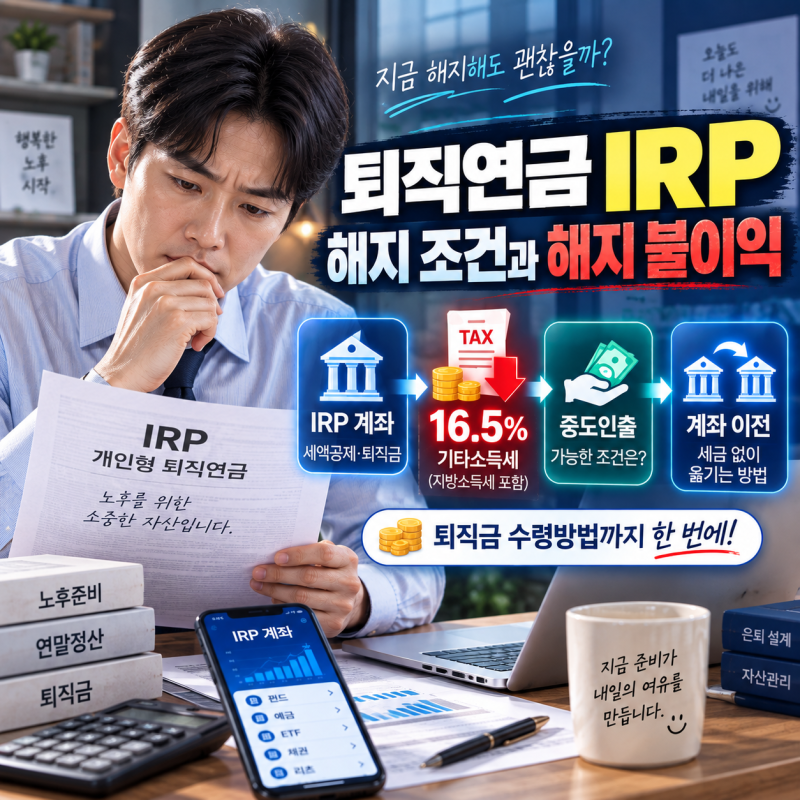
IRP 계좌는 개인형 퇴직연금으로, 퇴직금을 수령하거나 노후 자금 마련을 위해 개인이 추가 납입하는 금융 상품입니다. 연말정산 시 세액공제 혜택을 제공하지만, 55세 이전에 연금 형태가 아닌 일시금으로 중도 해지할 경우 기타소득세 16.5%가 부과됩니다. 이는 5월 종합소득세 신고 시 별도로 납부하는 방식이 아니라, 해지 시점에 금융기관에서 세금을 원천징수한 후 남은 금액을 지급하는 방식으로 처리됩니다.
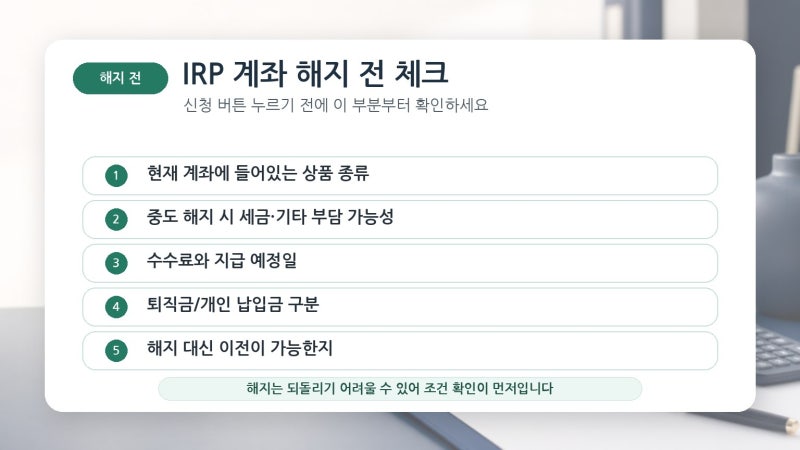
블로그마다 IRP 계좌 해지 전 확인해야 할 사항에 대한 강조점이 다릅니다. 일부에서는 세액공제를 받지 않은 납입 원금은 국세청 홈택스에서 발급받은 '연금보험료 등 소득·세액공제 확인서'를 금융사에 제출하면 세금 없이 회수할 수 있다고 안내합니다. 반면, 다른 블로그에서는 퇴직금 유무, 추가 납입 금액, 운용 상품 종류 등 계좌의 특성을 먼저 파악하고, 해지 대신 담보대출이나 연금저축계좌로의 일부 이전 등 손실을 최소화할 수 있는 대안을 먼저 고려할 것을 조언합니다.
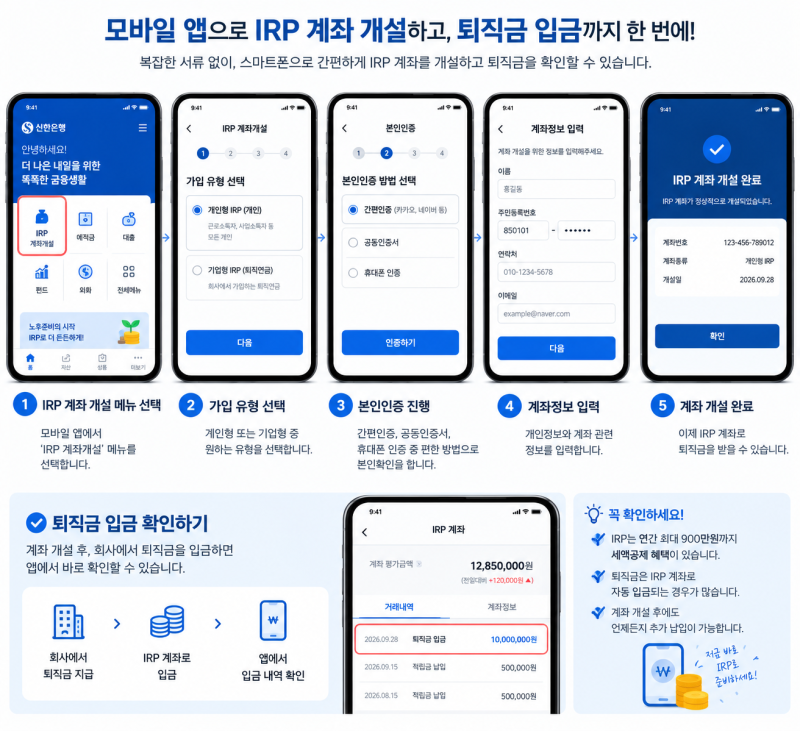
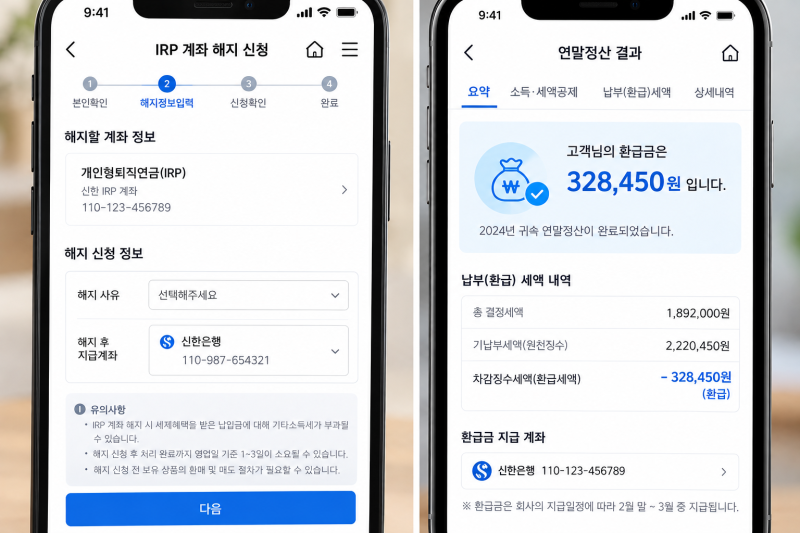
IRP 계좌 해지 절차는 가입한 금융회사 앱, 인터넷뱅킹, 또는 영업점에서 진행할 수 있으며, 금융사별로 메뉴 명칭에 차이가 있을 수 있습니다. 해지 전에는 예상 세금, 기타소득세 부과 여부, 해지 수수료, 상품 매도 예정일, 실제 입금 예정일 등을 반드시 확인하여 불이익을 최소화하는 것이 중요합니다. 특히 세액공제 혜택을 받은 금액이 있다면 중도 해지 시 세금 문제가 발생할 수 있으므로, 화면에 표시된 잔액만으로 판단하지 않고 상세 내용을 확인해야 합니다.