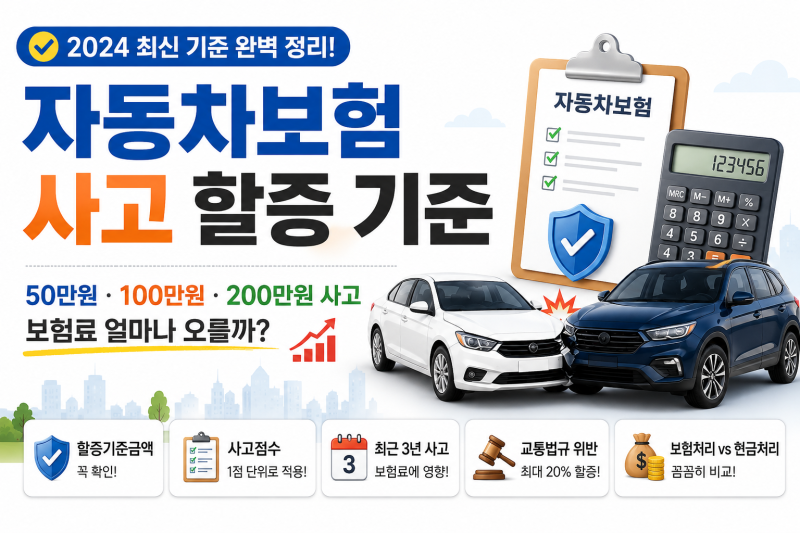

자동차 사고 발생 시 수리비뿐만 아니라 다음 자동차보험 갱신 시 보험료 할증에 대한 우려가 큽니다. 보험료는 사고 1건당 일률적으로 오르는 것이 아니라 사고 종류, 사고점수, 물적사고 할증기준금액, 최근 사고 이력 등 여러 요소에 따라 복합적으로 결정됩니다.
특히 많은 운전자가 소액 사고는 보험료에 영향을 미치지 않을 것이라고 오해하는 경우가 많습니다.
실제 블로그 분석에 따르면, 물적사고 할증기준금액 이하의 소액 사고라도 0.5점의 사고점수가 부과될 수 있으며, 기존 사고 이력 등 다른 요소도 함께 반영되어 보험료가 오를 수 있습니다.
대인사고의 경우 피해자의 상해등급에 따라 1점에서 4점까지 사고점수가 부과될 수 있어, 단순 치료비 규모보다 상해의 경중이 할증에 더 큰 영향을 미칩니다. 따라서 대인사고는 대물사고보다 보험료에 미치는 영향이 더 클 수 있습니다.
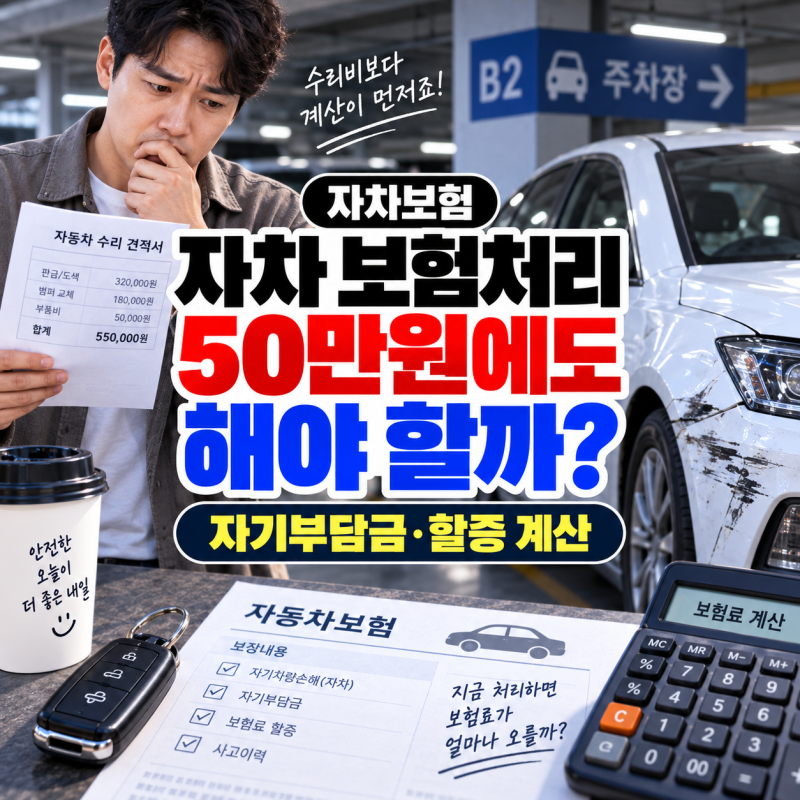
소액 사고 발생 시 무조건 보험 처리를 하는 것이 유리하다고 단정하기 어렵습니다. 보험 처리는 당장의 수리비 부담을 줄이지만, 다음 갱신 시 할인·할증 등급과 사고 이력에 영향을 줄 수 있으므로 자비 처리와 비교하여 신중하게 결정해야 합니다.
특히 대인사고 시에는 상대방의 병원 방문 여부보다 피해자의 부상등급이 보험료 할증에 결정적인 요소가 되므로, 이 점을 명확히 이해하는 것이 중요합니다.