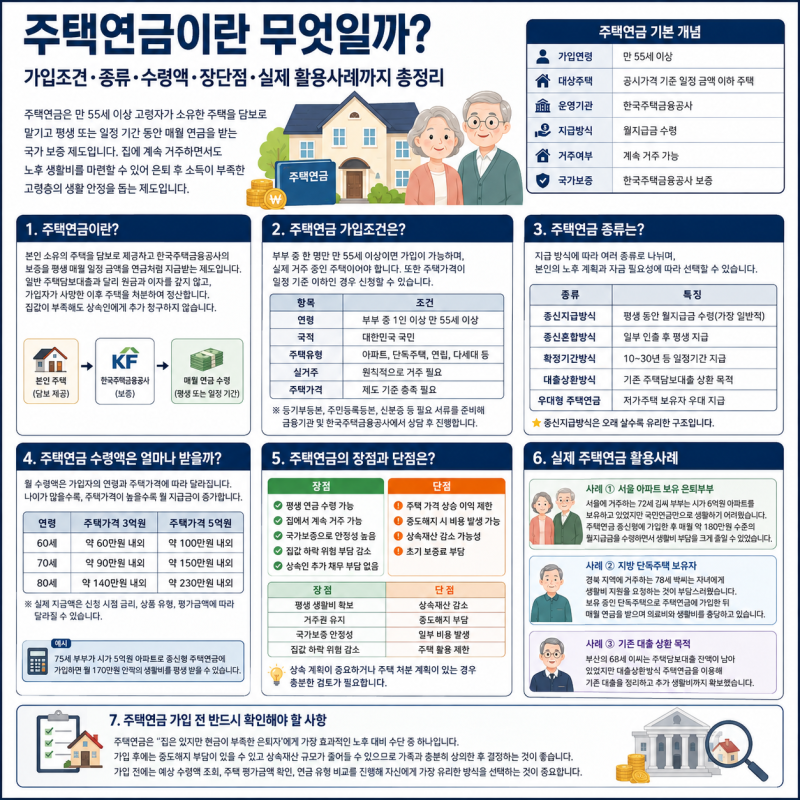
주택연금은 만 55세 이상 노년층이 주택을 담보로 평생 또는 일정 기간 생활비를 받는 국가 보증 금융 상품입니다. 은퇴 후 주택 자산 비중이 높으나 현금 유동성이 부족한 가구에 안정적인 현금 흐름을 제공하여 노후 생활 안정을 돕는다는 점에서 주목받고 있습니다.
, 부부 중 한 명이 만 55세 이상이고 부부합산 공시가격 12억 원 이하 주택 보유 시 가입 가능하며, 다주택자도 합산 공시가격이 기준 이하면 가입할 수 있습니다.
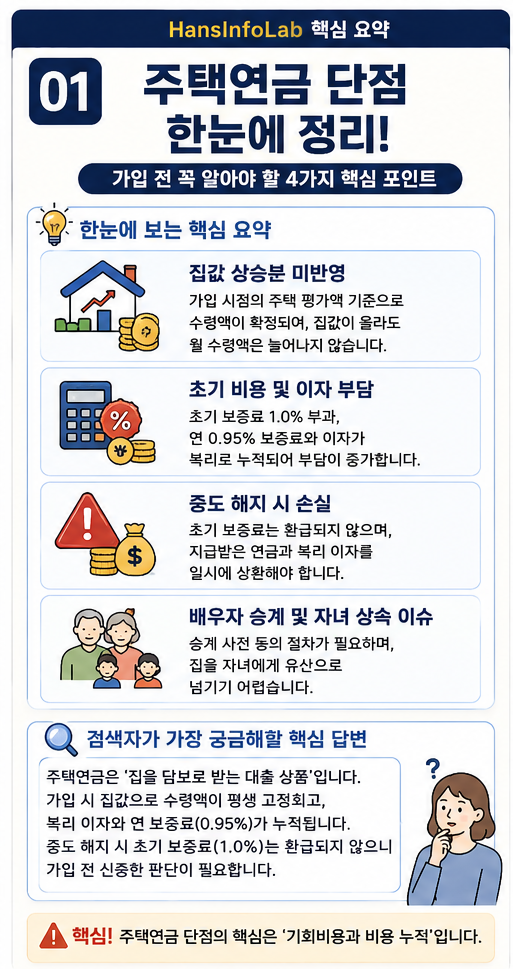
그러나 주택연금은 단순한 복지 혜택이 아닌 '집을 담보로 받는 대출 상품'이라는 점을 명확히 이해해야 합니다. 실제 블로그 후기에서는 가입 시점의 주택 평가액으로 수령액이 고정되어 추후 집값 상승분이 반영되지 않는 점을 주요 단점으로 꼽습니다.
또한 초기 보증료와 연 보증료, 대출 이자가 복리로 누적되어 총 부채 금액이 예상보다 크게 늘어날 수 있다는 점도 유의해야 합니다. 중도 해지 시 납부한 보증료는 환급되지 않으며, 지급받은 연금과 복리 이자를 일시에 상환해야 하므로 가입 전 신중한 판단이 필요합니다.
배우자 자동 승계를 위해서는 사전 동의 절차가 필수이며, 자녀에게 주택을 유산으로 물려주기 어려울 수 있습니다. 따라서 주택연금 가입 전에는 월 부족액, 거주 계획, 중도해지 가능성, 상속 계획 등 다각적인 측면을 고려하여 결정하는 것이 중요합니다.