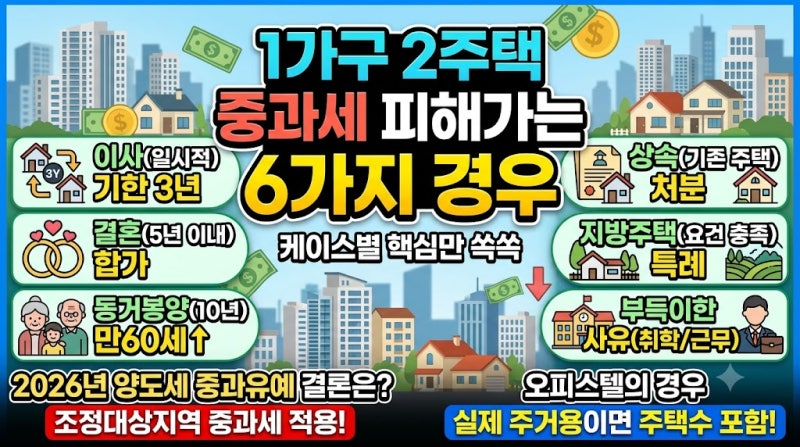
1가구 2주택 세금 유예는 주택을 한 채 보유한 상태에서 이사를 위해 새로운 주택을 취득하여 일시적으로 2주택이 된 경우, 기존 주택을 일정 기간 내에 처분하면 양도소득세 비과세 혜택을 받을 수 있는 제도입니다. 세법상 주택 수 판단은 개인 기준이 아닌 세대 기준으로 적용되며, 배우자 및 함께 거주하는 가구원의 주택이 모두 합산됩니다. 분양권이나 조합원 입주권도 세목에 따라 주택 수에 포함될 수 있으므로 주의가 필요합니다.
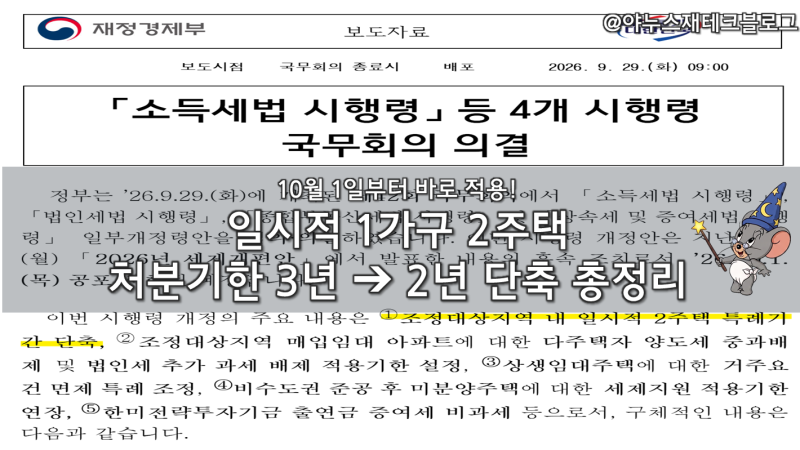
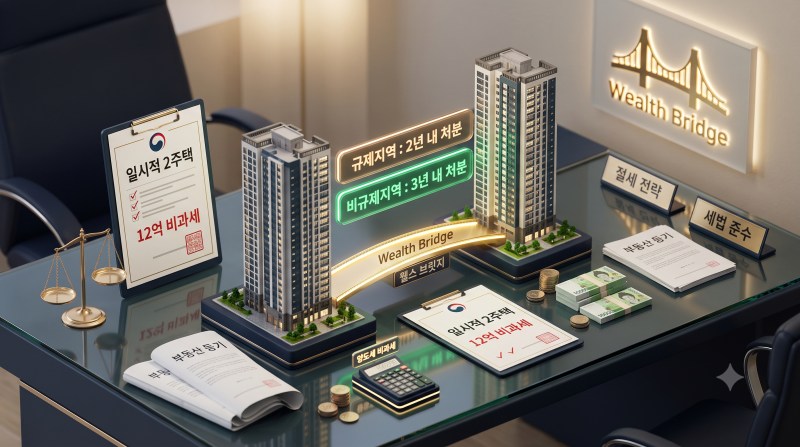
최근 2026년 10월 1일부터 조정대상지역 내 일시적 1가구 2주택자의 종전 주택 처분 기한이 기존 3년에서 2년으로 단축되었습니다. 이는 2026년 8월 4일 이후 조정대상지역 내 신규 주택을 취득하고 10월 1일 이후 종전 주택을 양도하는 경우에 적용됩니다. 신규 주택이 비규제지역이거나 종전 주택이 비규제지역인 경우에는 기존 3년의 처분 기한이 유지됩니다. 이 기한 내에 종전 주택을 처분하면 양도소득세 비과세, 종합부동산세 1세대 1주택 특례, 취득세 중과 제외 혜택을 받을 수 있습니다.
일시적 2주택 비과세 혜택을 적용받기 위해서는 종전 주택 취득 후 1년 이상 지난 시점에 신규 주택을 취득하고, 신규 주택 취득일로부터 법정 처분 기한 내에 종전 주택을 양도해야 합니다. 또한, 양도하는 종전 주택이 2년 이상 보유(취득 당시 조정대상지역인 경우 2년 거주 포함) 요건을 갖춰야 합니다. 세금 종류별로 주택 수 판단 기준 시점이 다르므로, 취득세, 종합부동산세, 양도소득세 각각의 기준을 정확히 확인하고 계획을 수립하는 것이 중요합니다.