무주택자가 주택을 취득할 때 적용되는 취득세율은 주택 가격에 따라 1%에서 3%까지 차등 적용됩니다. 특히 6억 원 이하는 1%, 9억 원 초과는 3%이며, 6억 원 초과 9억 원 이하는 주택 가격에 따라 세율이 달라지는 산식으로 계산됩니다. 여기에 취득세의 10%에 해당하는 지방교육세가 공통으로 부과되며, 전용면적 85㎡를 초과하는 주택에는 매매가의 0.2%에 해당하는 농어촌특별세가 추가됩니다.
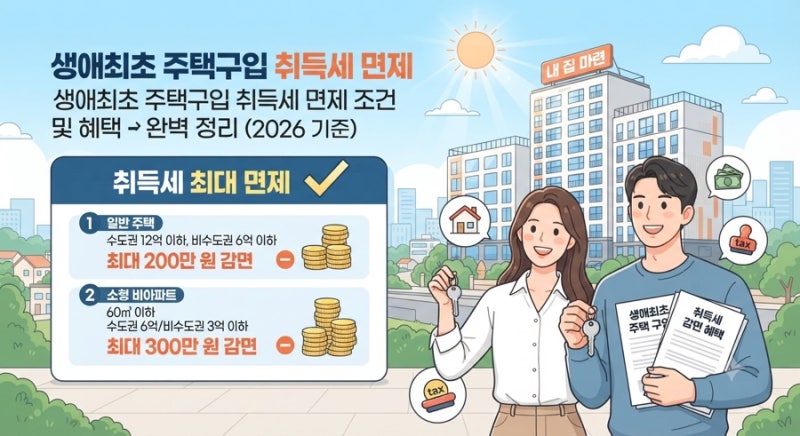
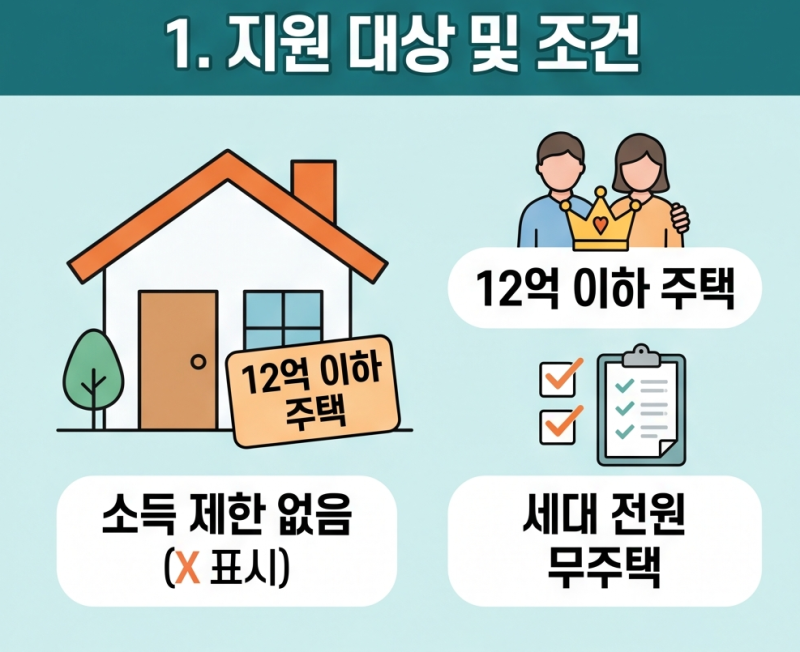
최근 생애최초 주택 구입자에 대한 취득세 감면 혜택이 확대되어, 본인과 배우자 모두 주택 소유 이력이 없는 경우 12억 원 이하의 주택을 취득할 때 최대 200만 원까지 감면받을 수 있습니다. 이 감면은 2028년 12월 31일까지 적용되며, 소득 기준은 없습니다. 또한, 주거용 오피스텔도 감면 대상에 포함되었고, 특정 소형 주택을 소유했다가 매각한 경우 생애최초 자격을 다시 인정받는 '기회 리셋 제도'도 도입되었습니다. 다만, 감면받은 주택을 3년 이내에 매각하거나 다른 용도로 전환하면 감면액이 추징될 수 있으므로 주의해야 합니다.
공동명의로 주택을 취득하는 경우 취득세는 주택 전체 가액을 기준으로 산정된 후 지분 비율에 따라 부담하게 됩니다. 생애최초 감면 혜택은 주택 1채 기준으로 적용되므로, 공동명의라고 해서 감면 한도가 2배로 늘어나지는 않습니다. 주택 취득 전에는 본인의 상황에 맞는 정확한 세액과 감면 조건을 확인하고, 지방자치단체별 지원 기준이나 시기에 따른 요건 변동 가능성도 고려하여 관할 지자체나 위택스 안내를 확인하는 것이 중요합니다.