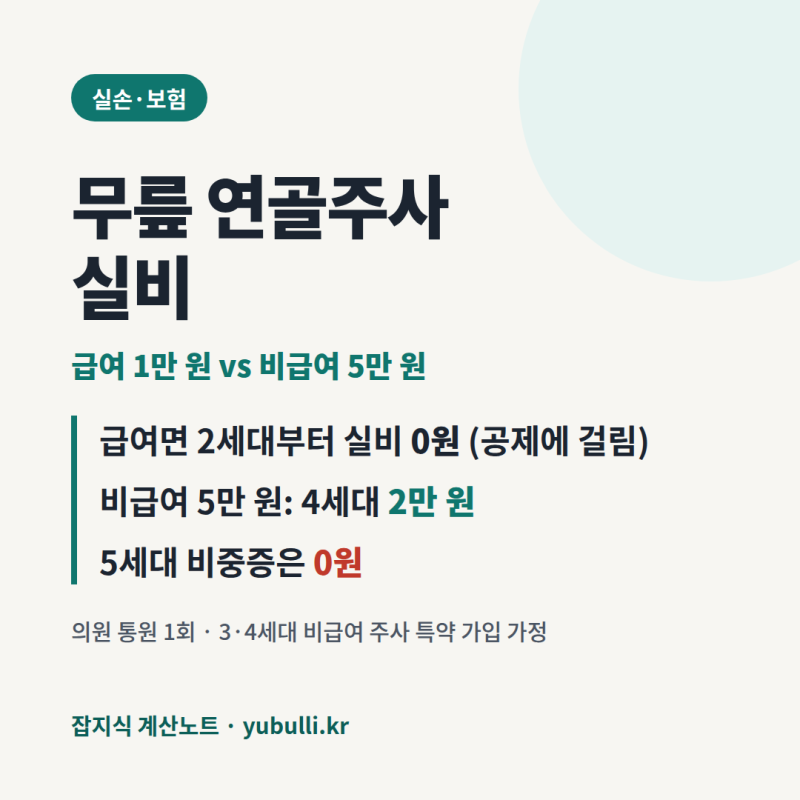
선별급여는 건강보험이 일부 적용되는 의료 항목으로, 환자의 본인부담률이 30%에서 최대 80%까지 다양하게 책정됩니다. 많은 분들이 실손보험 가입 시 모든 병원비가 해결될 것이라고 예상하지만, 선별급여 항목의 높은 본인부담률로 인해 예상치 못한 의료비 공백이 발생할 수 있습니다. 특히 암 치료와 같이 고액의 비용이 발생하는 경우, 선별급여 항목의 비중이 커지면서 환자 부담이 가중되는 사례가 많습니다.
블로거들은 선별급여 실비 보상에 대한 오해를 지적하며, 가입 시기와 약관에 따라 보장 내용이 달라질 수 있음을 강조합니다. 특히 대장암 치료비의 경우 수술, 항암, 추적검사 등 치료 단계별로 급여와 비급여 구성이 달라지며, 선별급여 항목은 산정특례 대상에서도 제외됩니다. MRI나 CT 검사 역시 질환의 중증도와 의학적 필요성에 따라 급여 기준이 엄격하게 적용되므로, 검사 전 건강보험 적용 여부를 확인하는 것이 중요합니다.
따라서 선별급여 항목에 대한 실비 보상을 정확히 파악하기 위해서는 가입한 실손보험의 약관을 면밀히 검토해야 합니다. 치료 전 의료진과 상담하여 예상되는 선별급여 항목과 본인부담률을 확인하고, 진료비 세부내역서를 꼼꼼히 보관하여 추후 보험 청구 시 불이익이 없도록 대비하는 것이 현명합니다. 이러한 사전 준비를 통해 의료비 부담을 줄이고 안정적인 치료를 이어갈 수 있습니다.