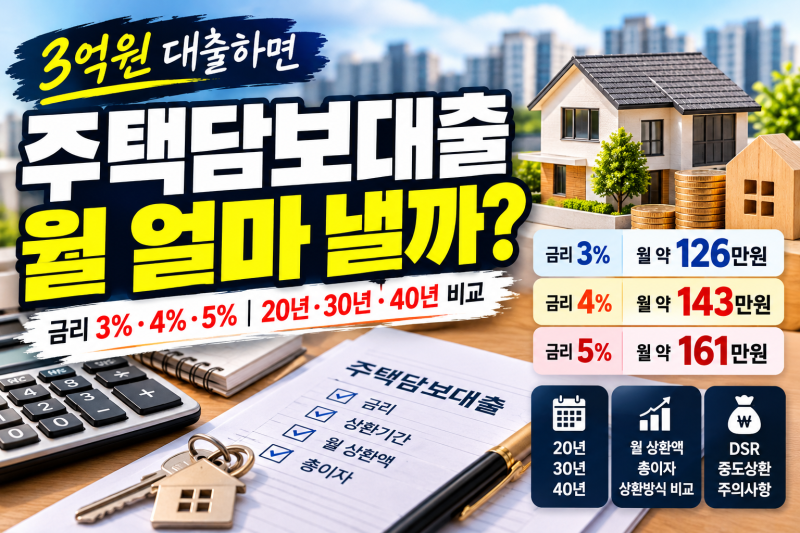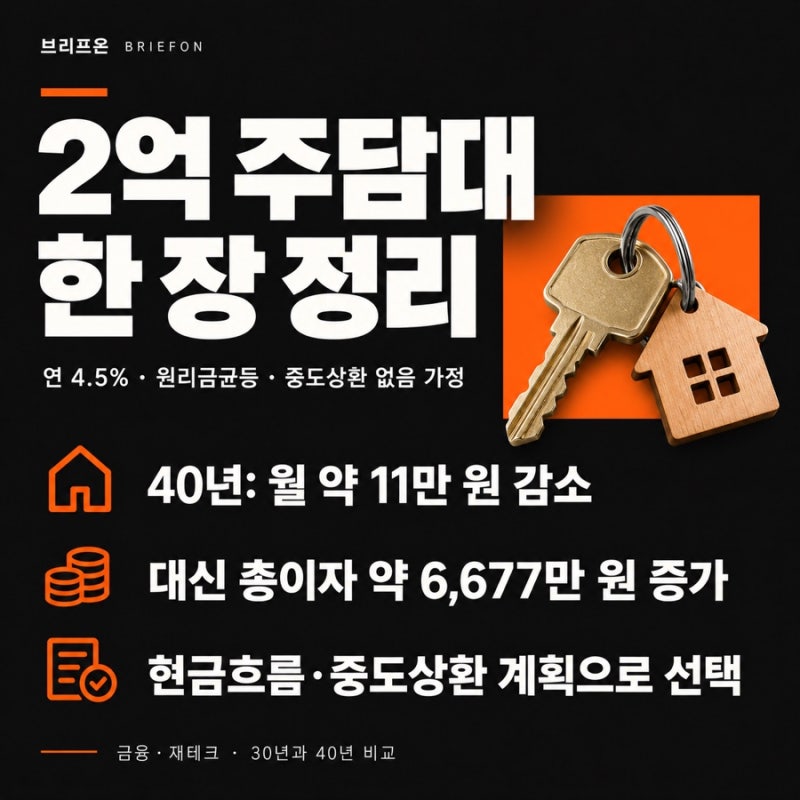
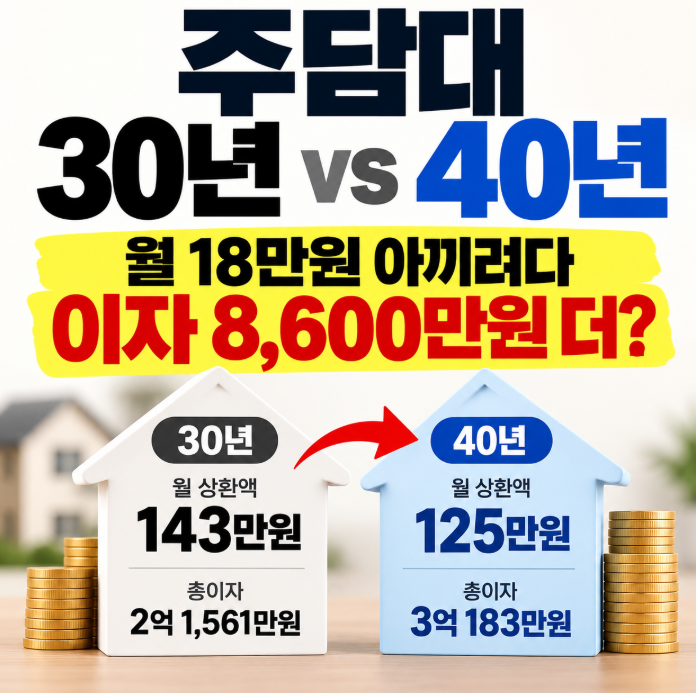
주택담보대출 40년 만기는 월 상환 부담을 경감시키기 위한 장기 대출 상품으로, 특히 보금자리론에서 10년, 15년, 20년, 30년, 40년, 50년 등 다양한 만기를 선택할 수 있습니다. 2026년 10월 기준으로 아낌e-보금자리론의 금리는 30년 만기 5.10%, 40년 만기 5.15%, 50년 만기 5.20%로 책정되어 있습니다. 만기를 30년에서 40년으로 늘리면 월 상환액이 약 18만 원가량 줄어들 수 있어, 초기 자금 부담을 덜고자 하는 차주들에게 유리한 선택지가 됩니다.
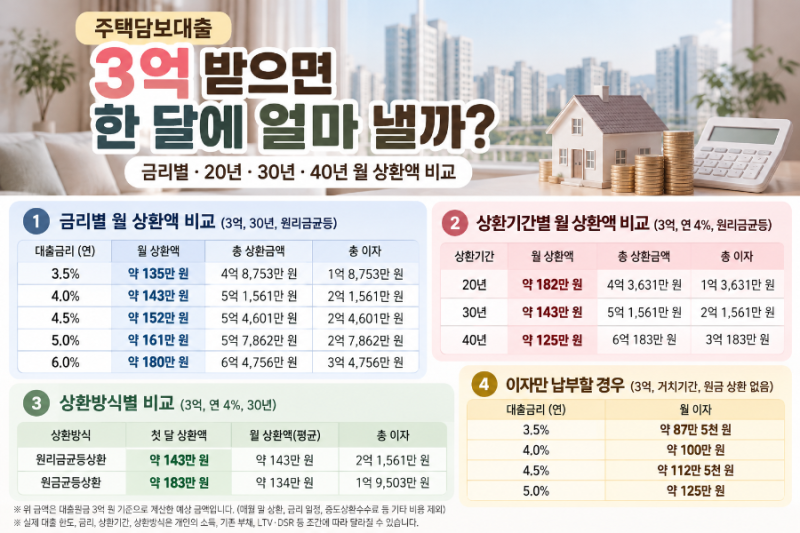
다만, 40년 또는 50년 만기 대출은 연령이나 신혼가구 여부 등 특정 조건을 충족해야만 이용할 수 있습니다. 상환 방식은 크게 원리금균등, 원금균등, 체증식 분할상환으로 나뉘는데, 원리금균등은 매달 동일한 금액을 납부하여 생활비 관리가 용이하며, 원금균등은 초기 상환액이 높지만 점차 줄어드는 특징이 있습니다. 체증식은 초기에 적게 갚고 시간이 지남에 따라 상환액이 증가하는 방식으로, 주로 만 40세 미만 근로자에게 적용됩니다.
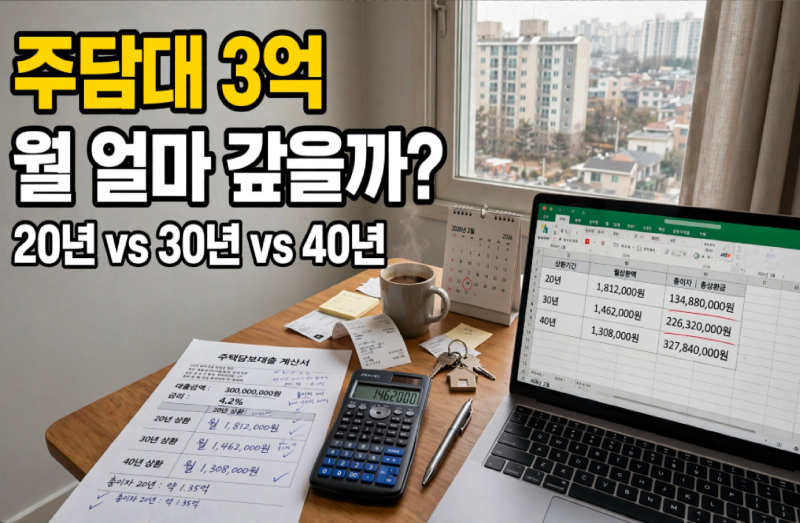
월 상환액 감소 효과에도 불구하고, 대출 기간이 길어질수록 총 이자 부담은 크게 증가합니다. 예를 들어, 3억 원을 연 4% 금리로 대출받을 경우 30년 만기 시 총 이자는 약 2억 1,561만 원이지만, 40년 만기 시에는 약 3억 183만 원으로 약 8,600만 원 이상 늘어납니다. 따라서 장기 대출을 고려할 때는 월 상환액 감소 효과와 함께 총 이자 증가분을 면밀히 비교하여 신중하게 결정하는 것이 중요합니다.