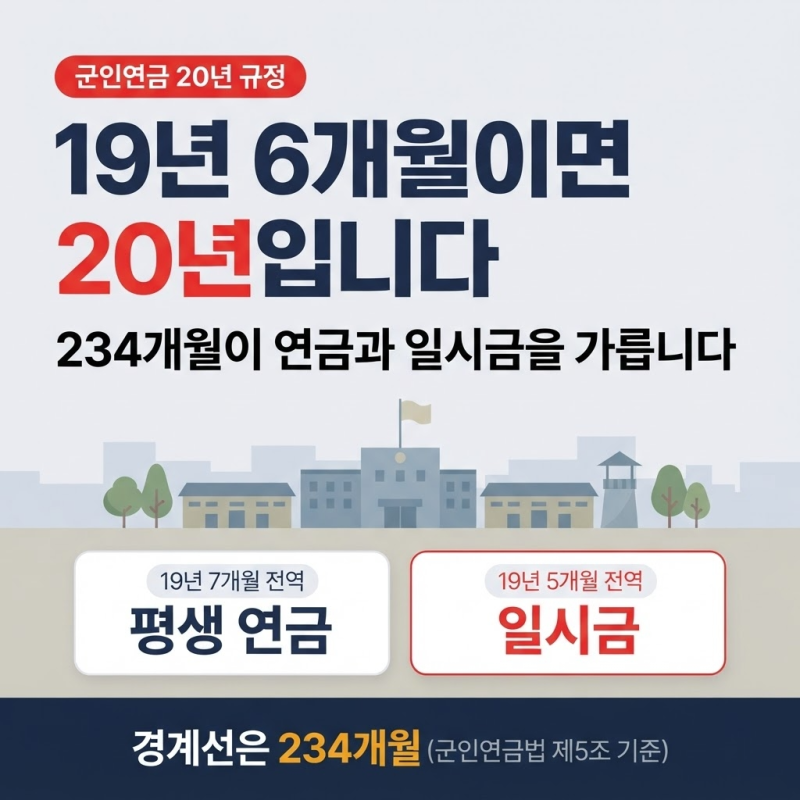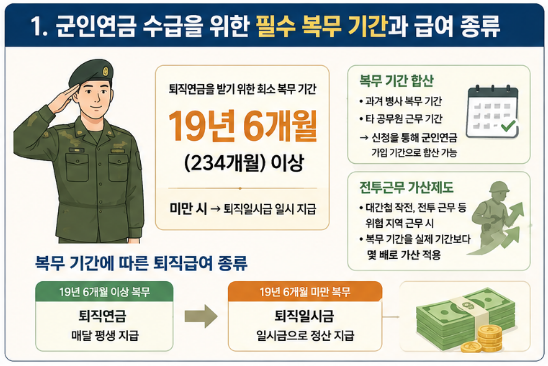
군인연금은 국가를 위해 헌신한 직업군인의 노후를 보장하는 중요한 제도로, 국민연금이나 공무원연금과 달리 비교적 빠른 시기에 연금 수령이 가능하다는 특징이 있습니다. 연금 수령을 위한 최소 복무 기간은 19년 6개월이며, 이 기간을 충족해야 매달 연금 형태로 지급되는 퇴직연금을 받을 자격이 주어집니다. 복무 기간이 부족할 경우 퇴직일시금으로 정산받게 되므로, 장기 복무 계획 수립 시 이 조건을 면밀히 고려해야 합니다.
군인연금의 지급 개시 연령은 임용 시기에 따라 달라지는데, 2015년 12월 31일 이전 임용자는 전역 후 즉시 수령이 가능한 경우가 많지만, 2016년 1월 1일 이후 임용자는 전역 후 일정 연령(계급별 정년 및 복무 기간에 따라 만 60세에서 65세까지 점진적 조정)에 도달해야 연금 지급이 시작됩니다. 또한, 과거 병사 복무 기간이나 다른 공무원 재직 기간을 합산하거나 전투 근무 가산 제도를 활용하여 연금 가입 기간을 늘릴 수 있습니다. 연금액은 평균 기준 소득 월액, 복무 연수, 지급률 등을 종합적으로 고려하여 산정됩니다.
군인연금은 전역 후 바로 연금을 받을 수 있다는 점에서 다른 공적연금에 비해 큰 장점으로 꼽히지만, 이러한 혜택을 받기 위해서는 최소 복무 기간을 반드시 채워야 합니다. 특히 최근 임용된 군인들은 연금 개시 연령이 점진적으로 상향 조정되고 있으므로, 본인의 임용 시기와 계급 정년을 정확히 확인하여 은퇴 후 재정 계획을 세우는 것이 중요합니다. 군인연금은 장기 복무를 유도하는 핵심 요소인 만큼, 개인의 상황에 맞는 전략적인 접근이 필요합니다.