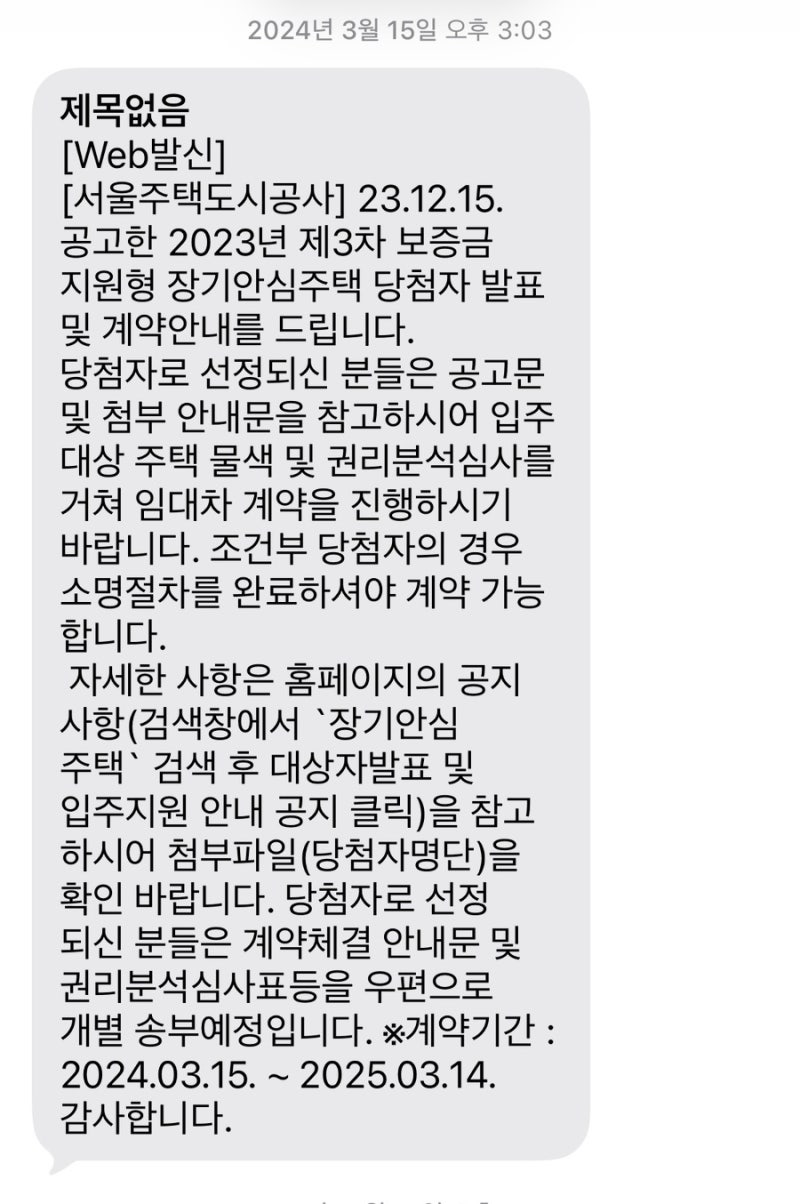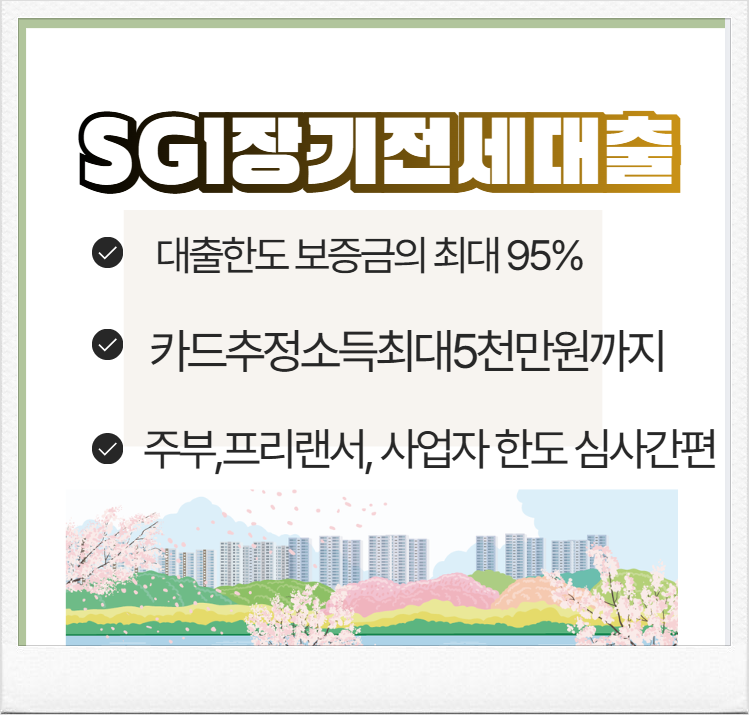

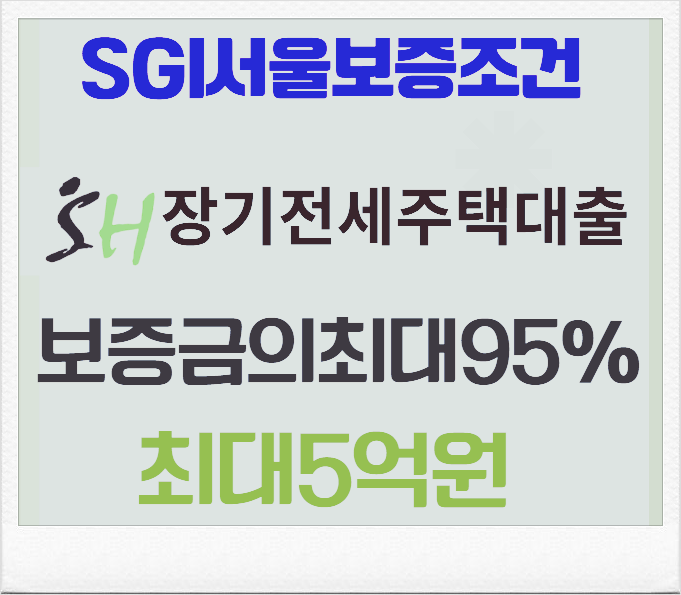
SH장기안심주택과 같은 장기전세 제도가 독립을 준비하는 청년층에게 보증금 지원 혜택으로 주목받고 있습니다. 특히 무이자로 최대 7천만원까지 지원받을 수 있어 초기 자금 부담을 크게 줄여주는 장점이 있습니다.
하지만 조건에 맞는 매물 확보의 어려움과 임대인들의 낮은 선호도 등 현실적인 난관도 존재하여, 대출 진행 시 철저한 준비가 필요합니다. 실제 이용자들은 HF청년버팀목전세대출과 신용대출을 병행하여 자금을 마련하는 경우가 많습니다.
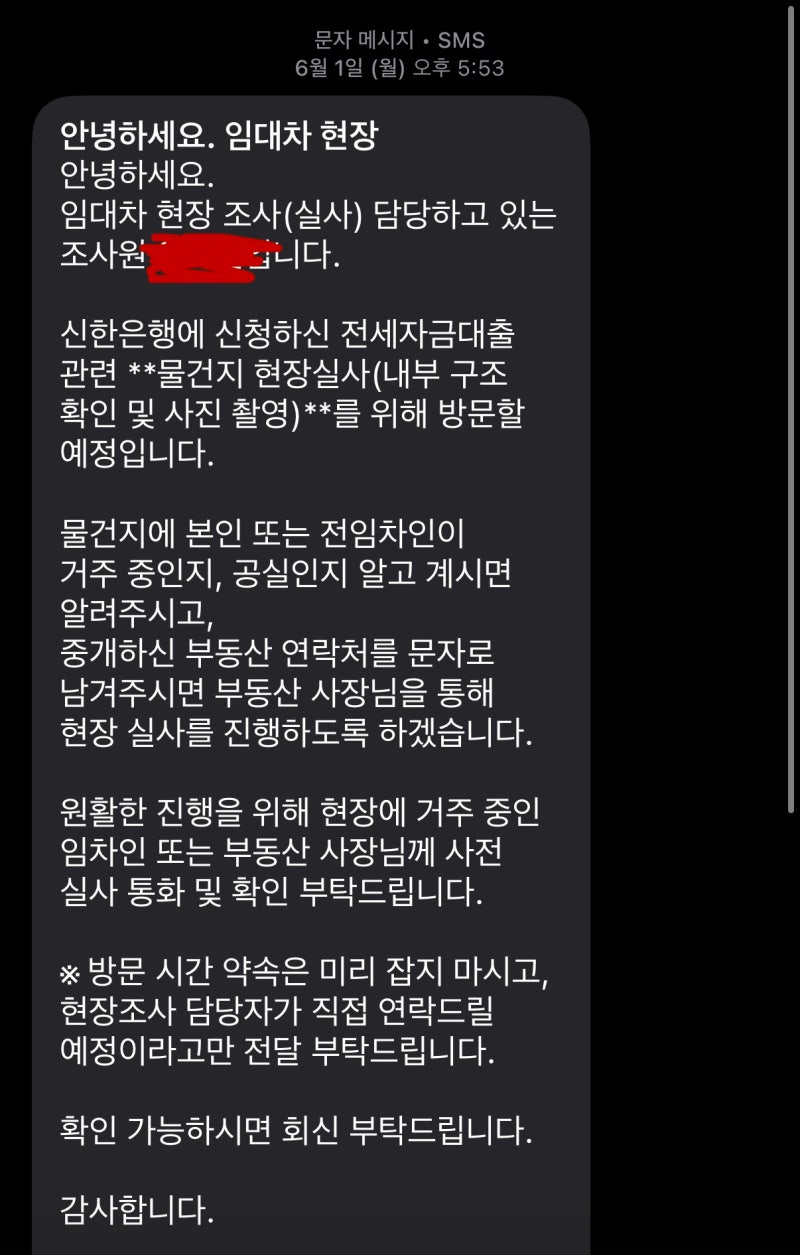
대출 진행 과정에서 기금e든든 사전심사나 권리분석심사 등 복잡한 절차를 거쳐야 하며, 필요 서류를 꼼꼼히 준비하는 것이 중요합니다.
특히 대출자의 나이와 신용도에 따라 대출 한도와 금리가 크게 달라질 수 있어, 명의 변경 등을 통해 유리한 조건을 확보하는 사례도 나타나고 있습니다.
장기전세 대출을 고려한다면, 보증금의 80%까지 지원되는 버팀목 대출과 함께 SH 지원금의 비율을 정확히 파악해야 합니다. 또한, 대출 만기 시 재계약 과정에서 보증금 인상분과 대출 명의 변경에 따른 금리 변화를 면밀히 계산하는 것이 중요합니다.
신용대출을 활용할 경우 DSR 미적용 대출처를 찾아 한도에 영향을 주지 않도록 전략적으로 접근하는 것이 현명한 방법입니다.