휴대폰 파손보험은 갑작스러운 기기 손상 시 수리비 부담을 덜어주는 중요한 역할을 합니다. 그러나 실제 보상 과정에서 예상치 못한 자기부담금으로 인해 혼란을 겪는 경우가 많습니다.
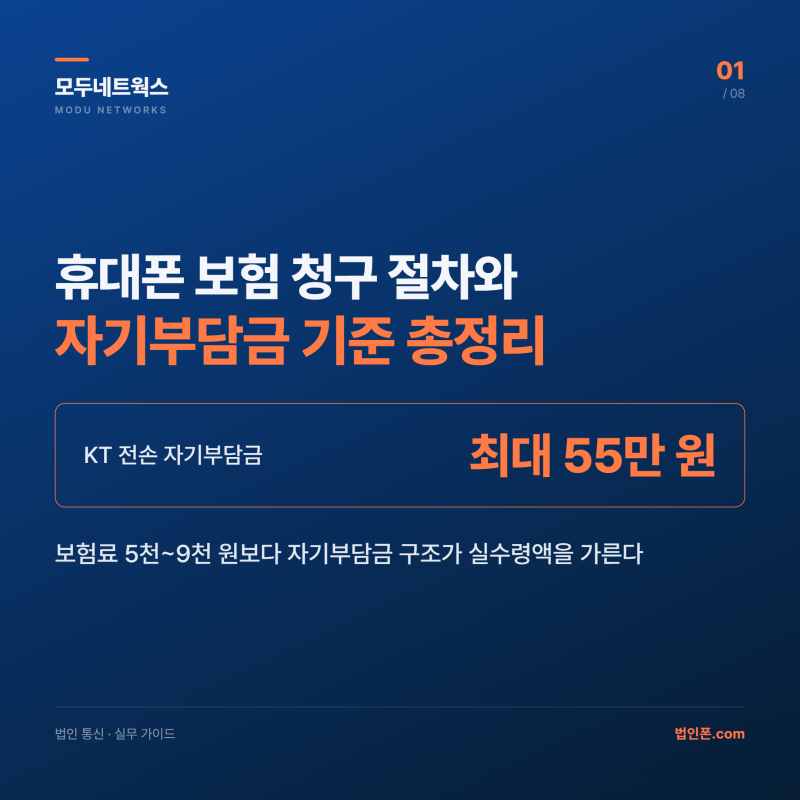
통신사별, 보험 상품별로 자기부담금 산정 방식이 다르며, 이는 최종 보상 금액에 큰 영향을 미칩니다. 특히 정률제와 정액제 방식의 차이를 이해하는 것이 중요하다고 블로거들은 강조합니다. 실제 사용자들은 삼성케어플러스와 통신사 보험 간의 처리 방식 차이에 주목합니다.
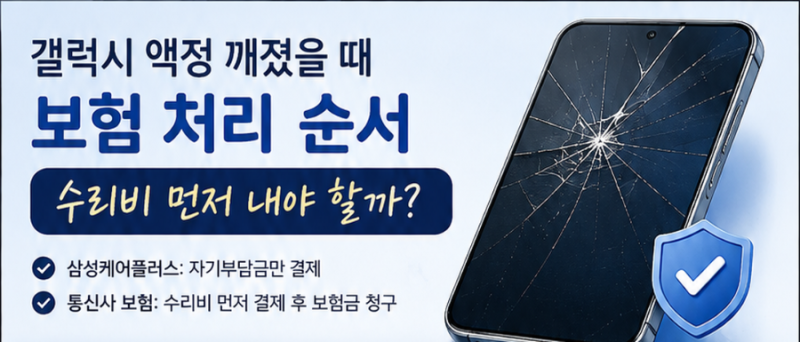
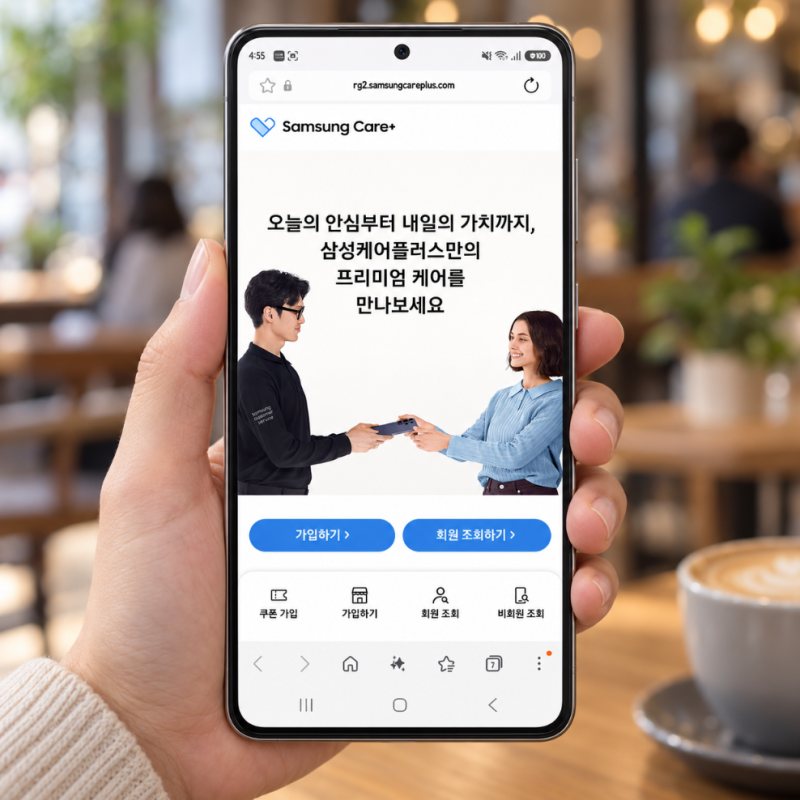
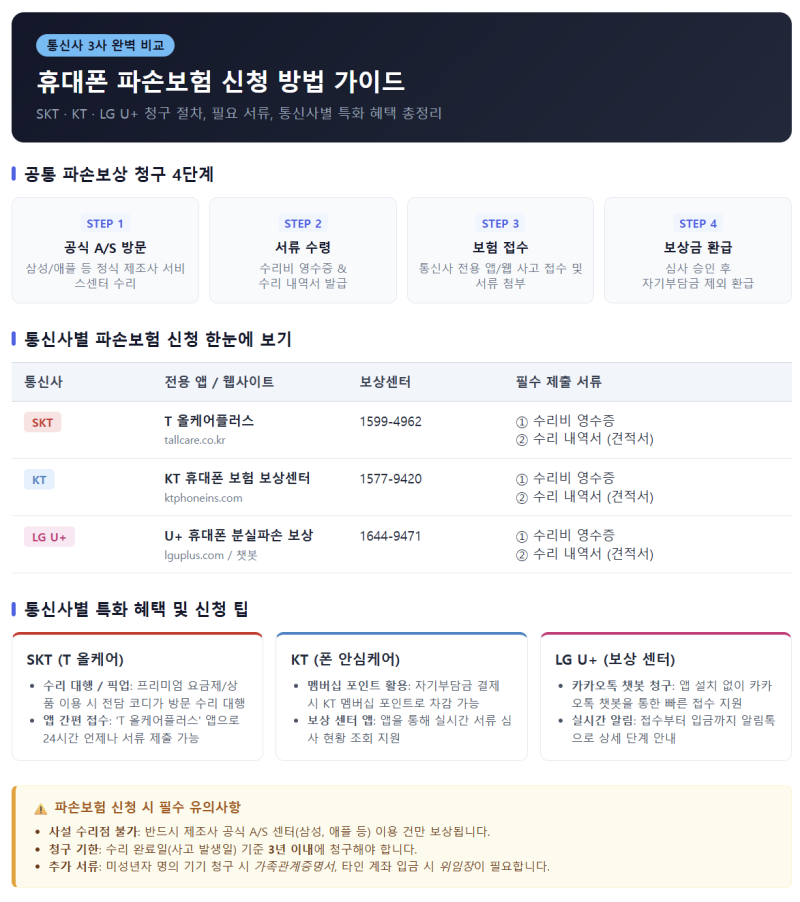
삼성케어플러스는 서비스센터에서 자기부담금만 결제하는 반면, 통신사 보험은 수리비를 먼저 지불한 후 보험금을 청구하는 방식입니다. 또한, 공식 서비스센터에서 수리받고 증빙 서류를 철저히 준비해야만 보험 심사가 원활하게 진행된다는 공통적인 의견이 있습니다.
보험 청구 전에는 반드시 어떤 보험에 가입했는지 확인하고, 중요한 데이터는 미리 백업하는 것이 좋습니다.
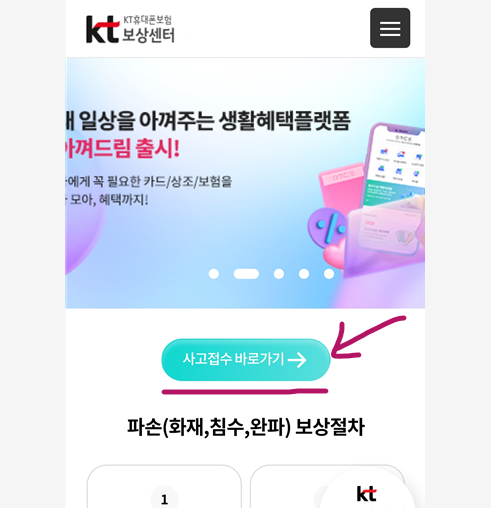
통신사별로 앱이나 웹사이트를 통해 간편하게 청구할 수 있으며, KT는 멤버십 포인트로 자기부담금을 차감하거나 LG U+는 카카오톡 챗봇으로 진행 상황을 조회하는 등 특화된 혜택도 존재합니다. 이러한 세부 사항을 미리 파악하면 더욱 효율적인 보험 처리가 가능합니다.