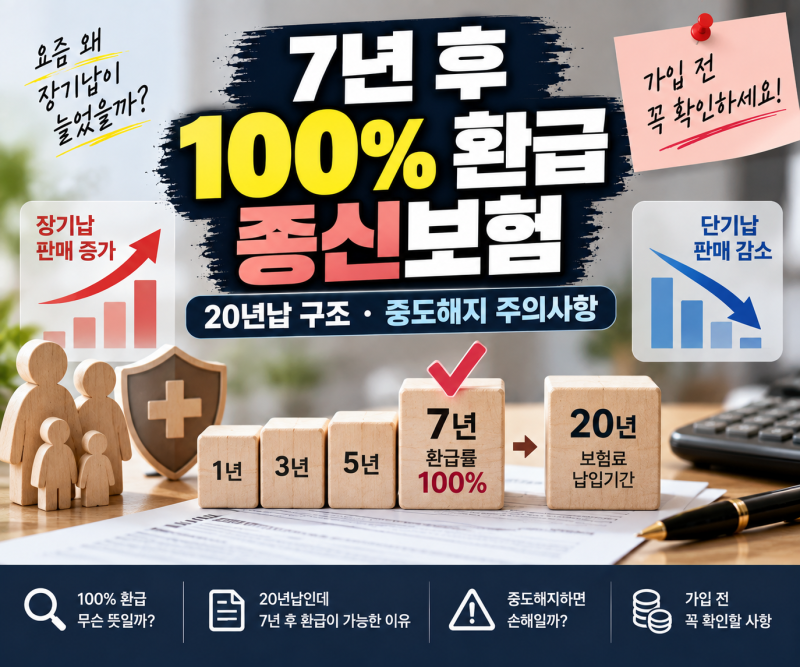


최근 많은 소비자들이 저축성 종신보험으로 오인된 상품에 주목하고 있습니다. 특히 7년 후 원금 100% 환급 등을 내세운 상품들이 저축이나 재테크 수단으로 인식되어 왔습니다.
그러나 금융감독원은 이러한 판매 방식이 불완전판매로 이어질 수 있다고 판단하여 최근 판매 중단 및 규제 강화를 지시했습니다. 이는 종신보험의 본래 목적인 사망 보장에 대한 인식을 바로잡기 위함입니다.
실제 가입자들은 높은 환급률과 비과세 혜택에 이끌려 가입했으나, 종신보험이 저축성 상품이 아님을 뒤늦게 인지하는 경우가 많습니다.
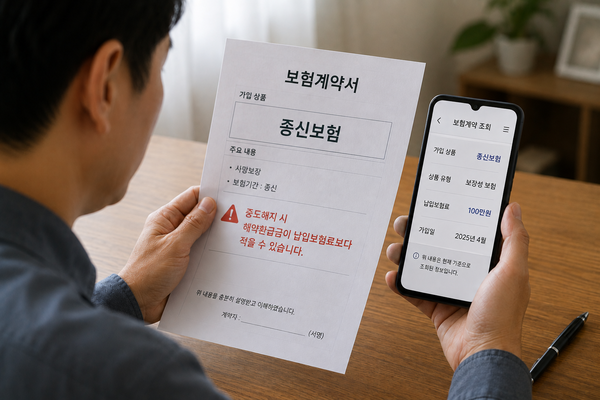
특히 높은 사업비로 인해 원금 도달까지 상당한 시간이 소요되며, 납입 기간 중 해지 시 원금 손실이 크다는 점이 주요 단점으로 지적됩니다. 이는 저축성 보험과 종신보험의 구조적 차이를 명확히 이해하지 못해 발생하는 문제입니다.
종신보험을 저축 목적으로 가입했다면, 무작정 해지하기보다 현재 계약의 사업비 구조와 해약환급금을 면밀히 확인해야 합니다.
특히 연금 전환 기능이 있더라도 사업비 차감 후 적립금으로 산정되므로, 처음부터 연금 목적으로 설계된 상품과 비교하여 신중하게 결정하는 것이 중요합니다. 금감원의 이번 조치는 소비자들이 상품의 본질을 정확히 이해하고 현명하게 선택하도록 돕는 계기가 될 것입니다.