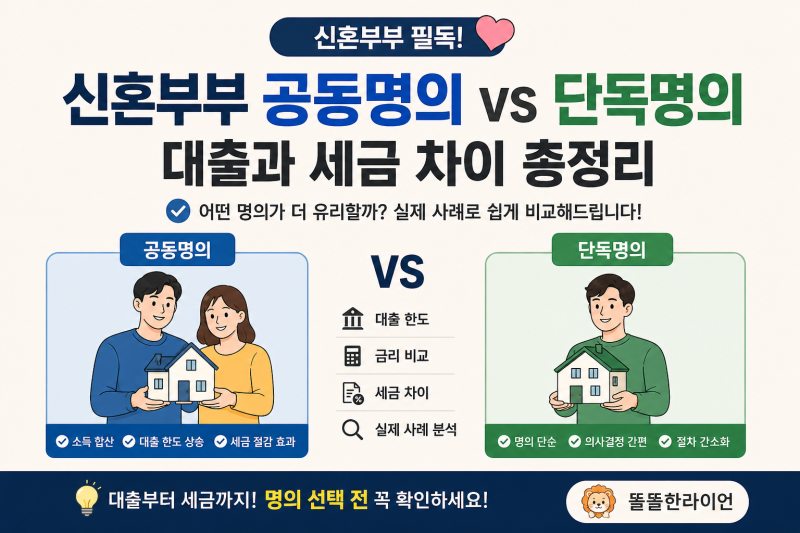

공동명의 대출은 부동산 소유권을 2인 이상이 나누어 가지는 공동명의 주택을 담보로 받는 대출을 의미합니다. 현재 주택 시장에서는 세금 제도와 대출 규제가 촘촘해지면서 명의 선택이 비용 부담에 큰 영향을 미치고 있습니다. 특히 양도소득세와 종합부동산세 절세 측면에서는 공동명의가 유리하게 작용하는 경우가 많아 많은 이들이 관심을 보이고 있습니다.
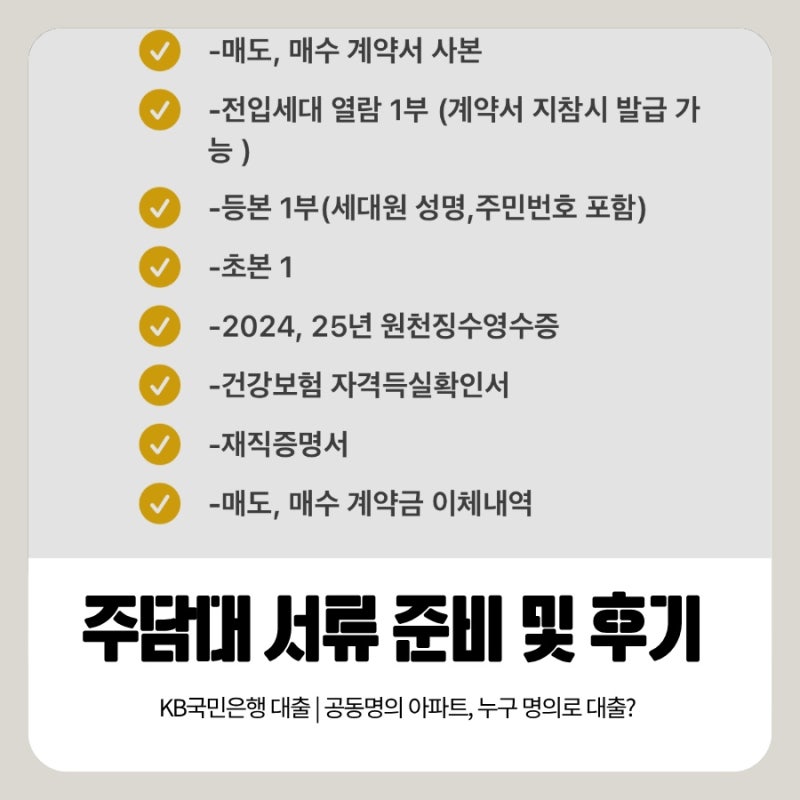
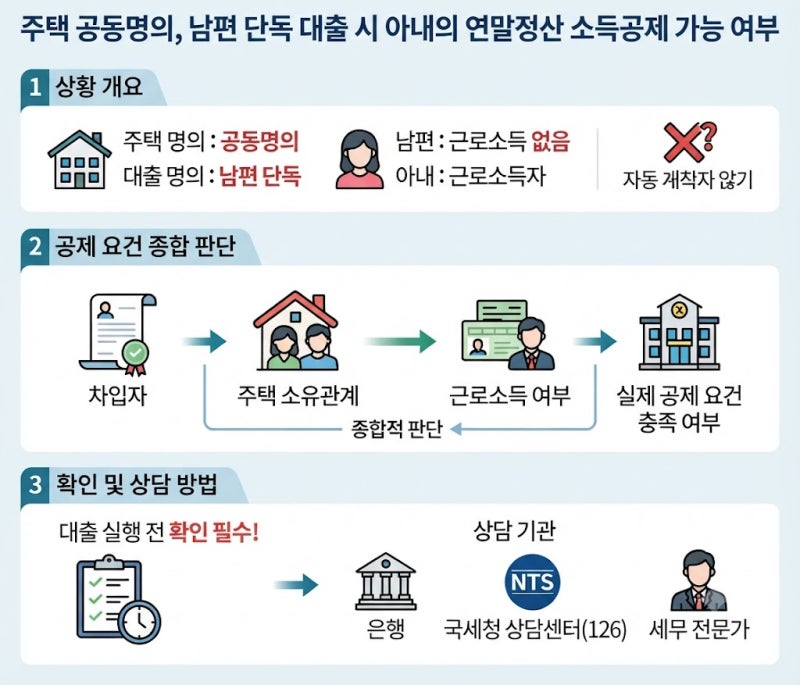
블로거들은 공동명의가 세금 절세에 유리하다는 점을 강조하면서도, 대출 한도 증가와는 별개의 문제임을 지적합니다. 공동명의 자체가 대출 한도를 자동으로 늘려주지는 않으며, 대출 심사 시에는 차주와 배우자의 소득, 기존 부채 여부 등 다양한 조건이 복합적으로 고려됩니다. 또한, 카카오뱅크나 케이뱅크와 같은 인터넷전문은행에서는 공동명의 주택담보대출을 100% 비대면으로 진행할 수 있지만, 공동명의자의 모바일 동의가 필수적이라는 점을 강조하고 있습니다.
공동명의 대출을 고려한다면, 세금 절세 효과와 더불어 실제 대출 가능 금액과 조건을 먼저 확인하는 것이 중요합니다. 특히 생애최초 주택구입 취득세 감면 대상이거나 대출 절차를 간소화하고 싶다면 단독명의가 유리할 수 있으며, 인터넷은행 이용 시에는 공동명의자의 앱 설치 및 시간제한 내 동의 완료 등 비대면 절차를 미리 숙지해야 합니다. 각자의 상황에 맞는 최적의 선택을 위해 전문가와 상담하거나 국세청 홈택스, 위택스 등을 통해 최신 정보를 확인하는 것이 현명합니다.