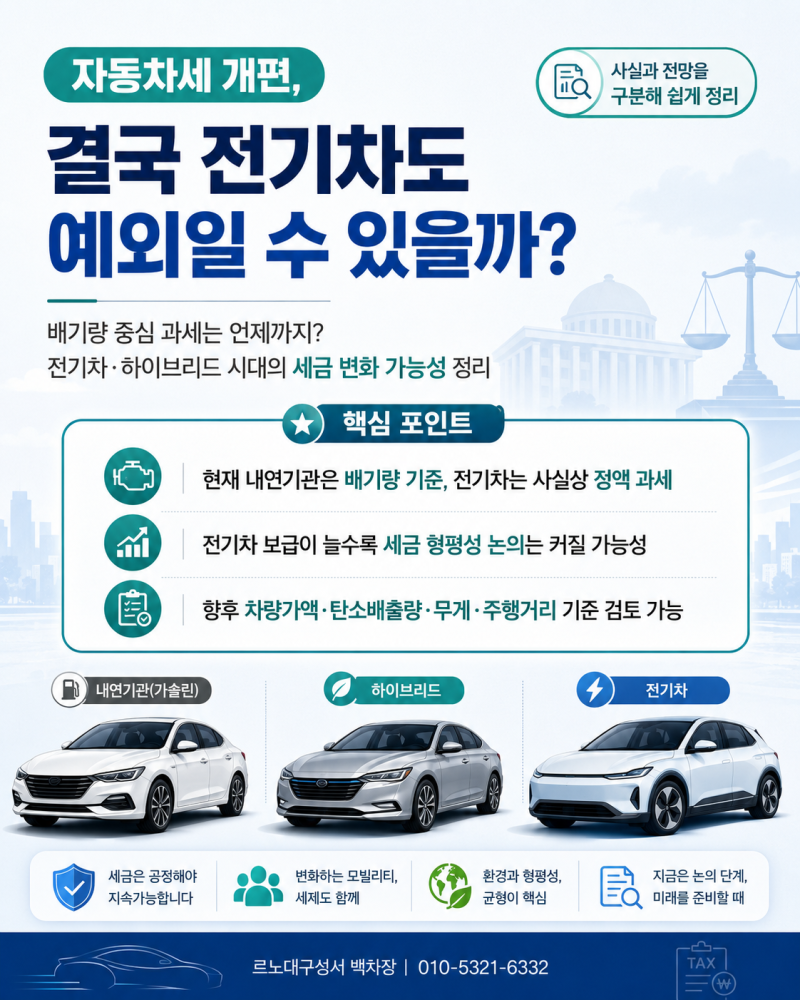
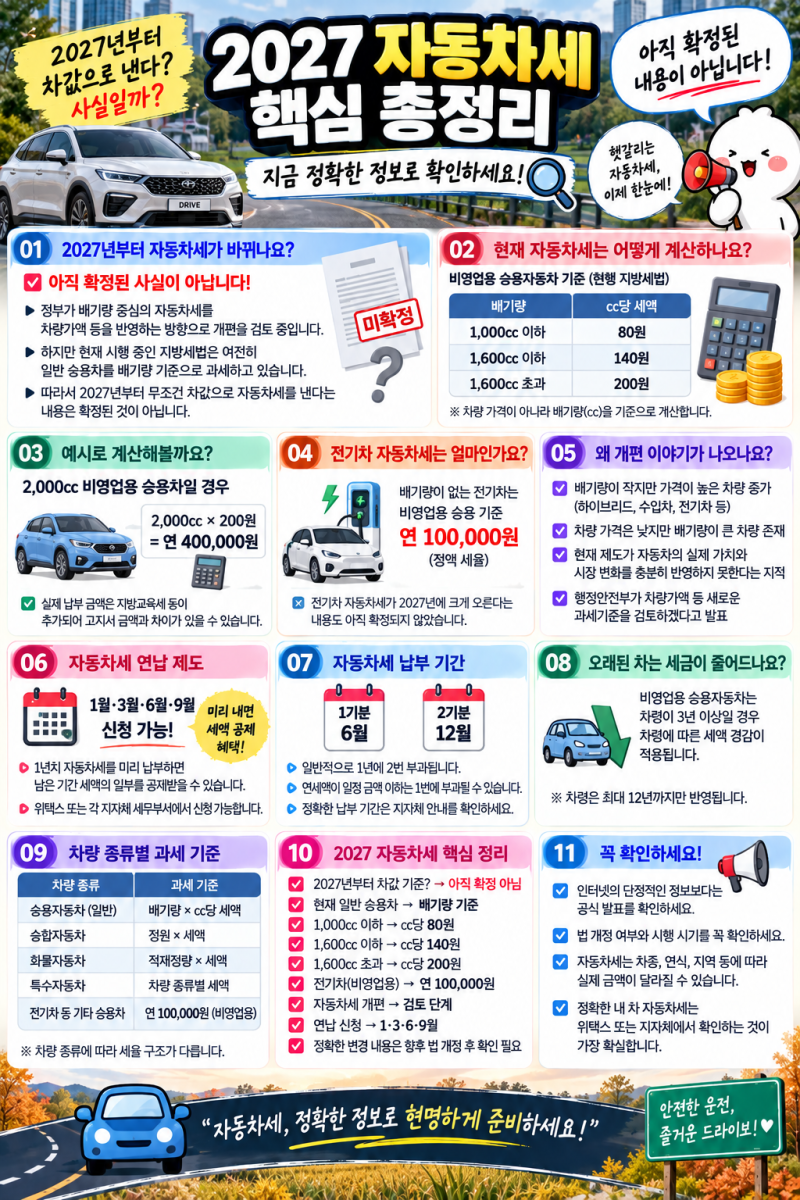
자동차세 개편 논의는 2023년 대통령실의 권고와 행정안전부의 개편 추진단 출범으로 시작되었으나, 현재 까지도 차량가액 기준 개편은 시행되지 않고 있습니다. 현행 지방세법 제127조는 여전히 승용차의 자동차세를 배기량에 따라 산정하도록 규정하고 있으며, 법 조항이 개정되어야만 새로운 기준이 적용될 수 있습니다. 이러한 상황에도 불구하고, 최근 자동차세가 차량 가격 기준으로 바뀐다는 정보가 확산되어 많은 운전자의 혼란을 야기했습니다.
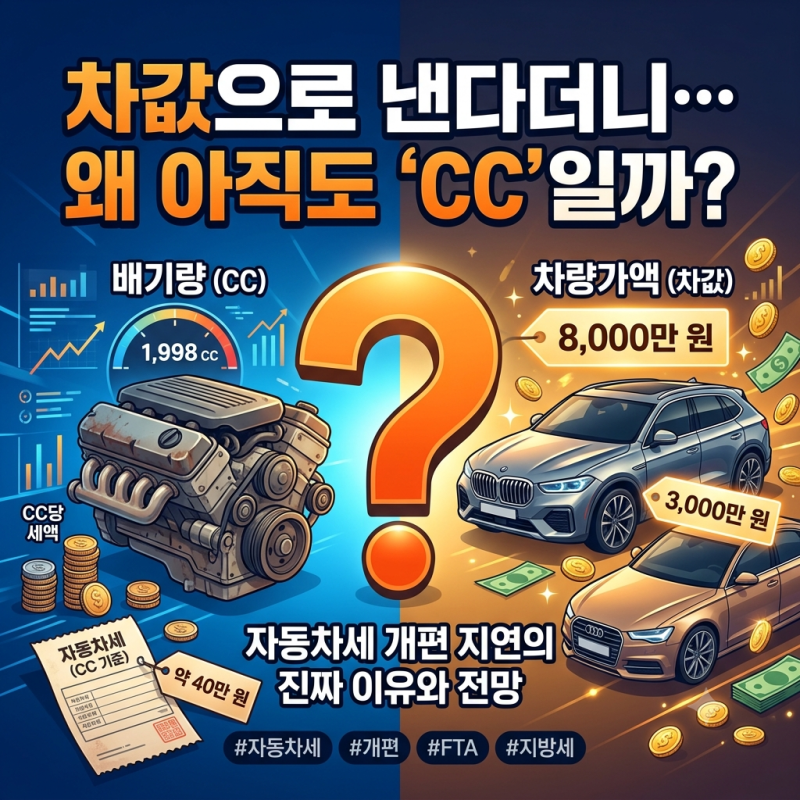
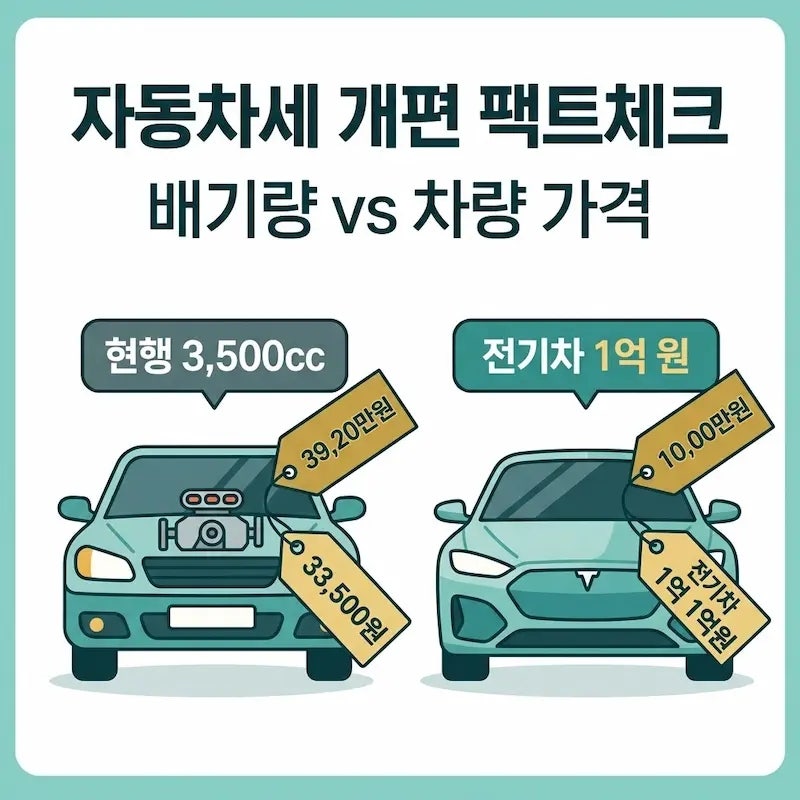
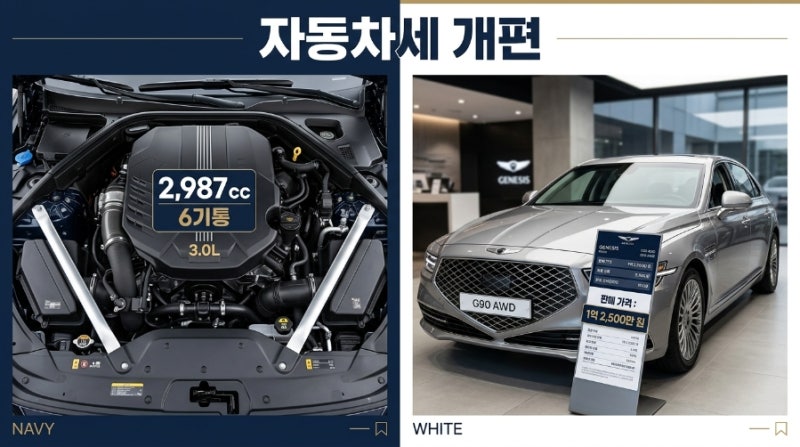
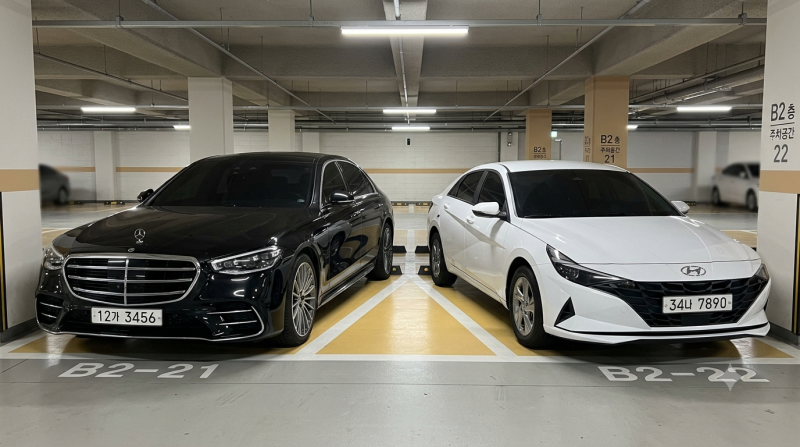
실제 블로그 후기들을 살펴보면, 현행 배기량 기준의 문제점을 지적하는 목소리가 높습니다. 특히 1억 2천만 원 상당의 수입차와 3천5백만 원 상당의 국산차가 동일한 배기량일 경우 자동차세가 거의 같게 부과되는 불합리한 사례가 언급됩니다. 또한, 1억 5천만 원에 달하는 고가 전기차가 배기량이 없다는 이유로 연간 13만 원의 정액 세금을 내는 반면, 1천8백만 원짜리 국산 준중형차는 29만 원을 내는 등 과세 형평성 문제가 심각하게 제기되고 있습니다. 이러한 불균형은 자동차세 개편 논의의 주요 배경이 되고 있습니다.
현재 자동차세는 비영업용 승용차의 경우 배기량에 cc당 세액을 곱하여 계산하며, 여기에 지방교육세 30%가 추가됩니다. 전기차는 배기량이 없어 연간 10만 원(지방교육세 포함 13만 원)이 부과되고, 차령 3년 이상 비영업용 승용차는 매년 5%씩 최대 50%까지 세액이 경감됩니다. 따라서 자동차세 개편이 실제 시행되기 전까지는 현행 배기량 기준과 전기차 정액 세액, 그리고 차령 경감 제도를 정확히 이해하고 납부 계획을 세우는 것이 중요합니다.