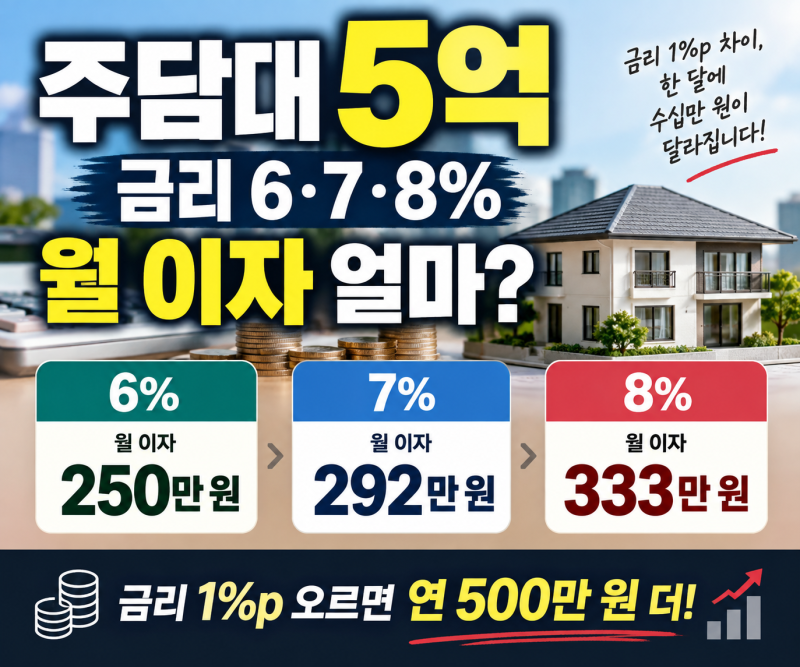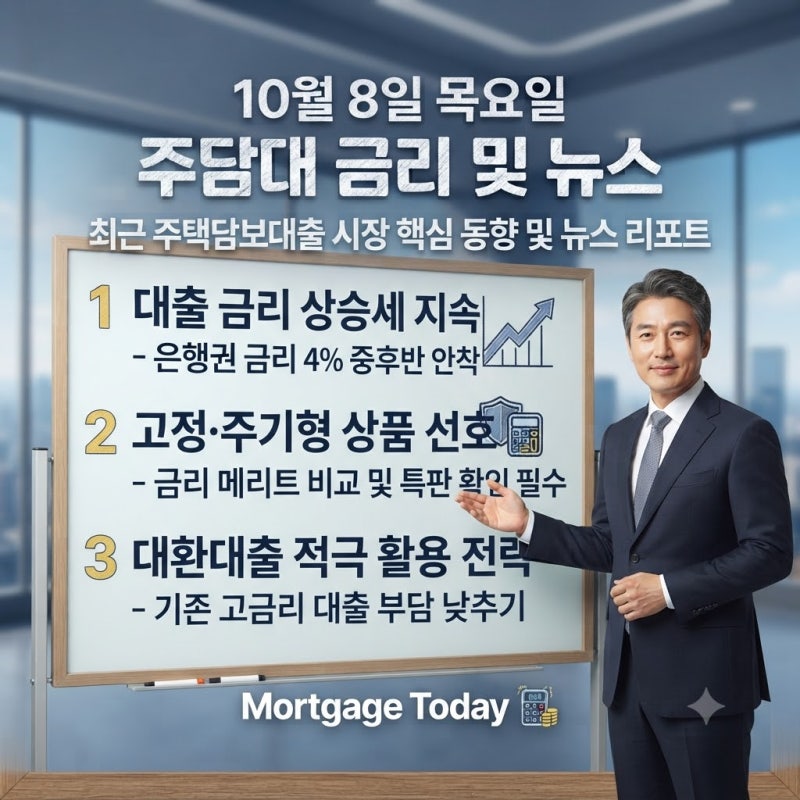
2026년 10월 현재, 주택담보대출 이율 평균은 금융시장 지표금리 변동과 가계부채 관리 기조의 영향으로 민감하게 움직이고 있습니다. 한국은행 통계에 따르면 2026년 8월 예금은행 신규 취급액 기준 주택담보대출 평균 금리는 연 4.66%를 기록했습니다. 이는 특정 은행의 최저 금리가 아닌 전체 신규 대출의 평균치로, 실제 적용 금리는 고정형과 변동형 여부, 은행별 우대 조건, 담보 가치, 대출 기간 등에 따라 달라질 수 있습니다.
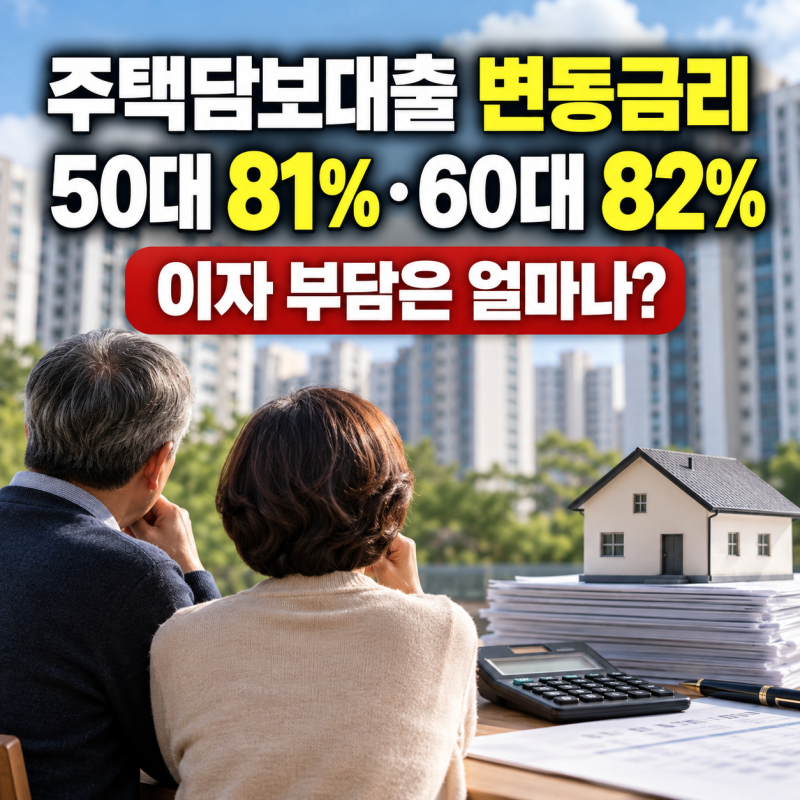
최근 주택담보대출 시장에서는 50대와 60대 이상 차주들이 변동금리형 상품을 선택하는 비중이 80%를 넘어서며 높은 이자 부담에 대한 우려가 커지고 있습니다. 반면 20대와 30대는 정책대출 이용 비중이 높아 상대적으로 변동금리 선택 비중이 낮은 경향을 보입니다. 대출 기간이 길어질수록 월 상환액은 줄어들지만, 총 이자 부담은 증가하므로 대출 기간 설정 시 월 부담액과 총 이자 비용, 중도 상환 계획을 종합적으로 고려하는 것이 중요합니다.
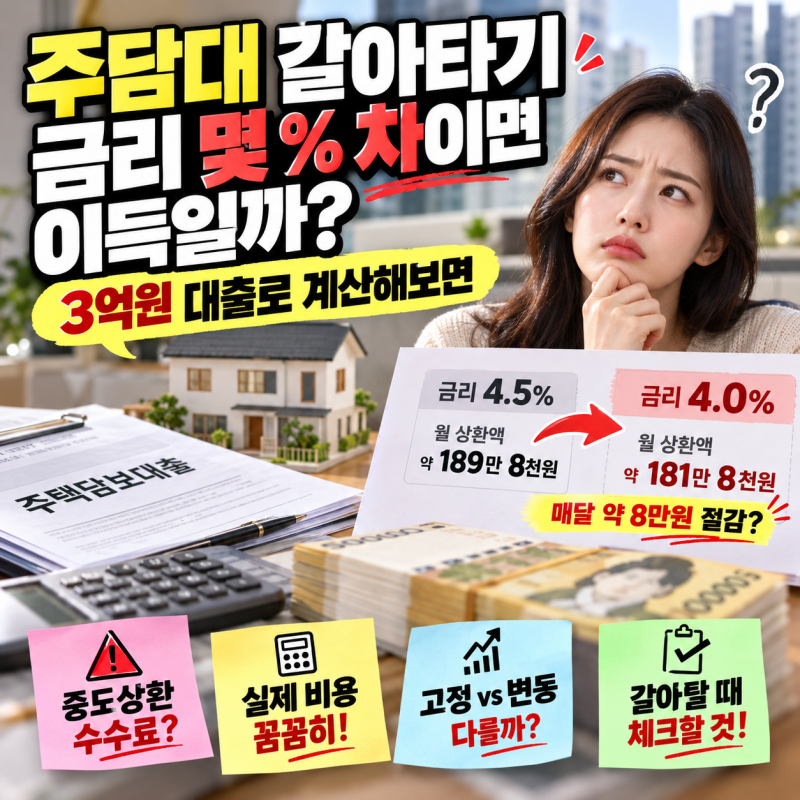
주택담보대출은 금리 0.5%포인트의 작은 차이도 장기적으로는 상당한 총 이자 부담 차이로 이어질 수 있습니다. 예를 들어, 1억 원을 연 4.66% 금리로 30년 원리금 균등 상환 시 월 약 51만 6천 원을 납부하며, 총 이자는 약 8,585만 원에 달합니다. 따라서 대출 실행 전 여러 금융사의 금리 및 조건을 꼼꼼히 비교하고, 자신의 상환 능력과 미래 금리 변동 가능성을 충분히 고려하여 신중하게 결정하는 지혜가 필요합니다.