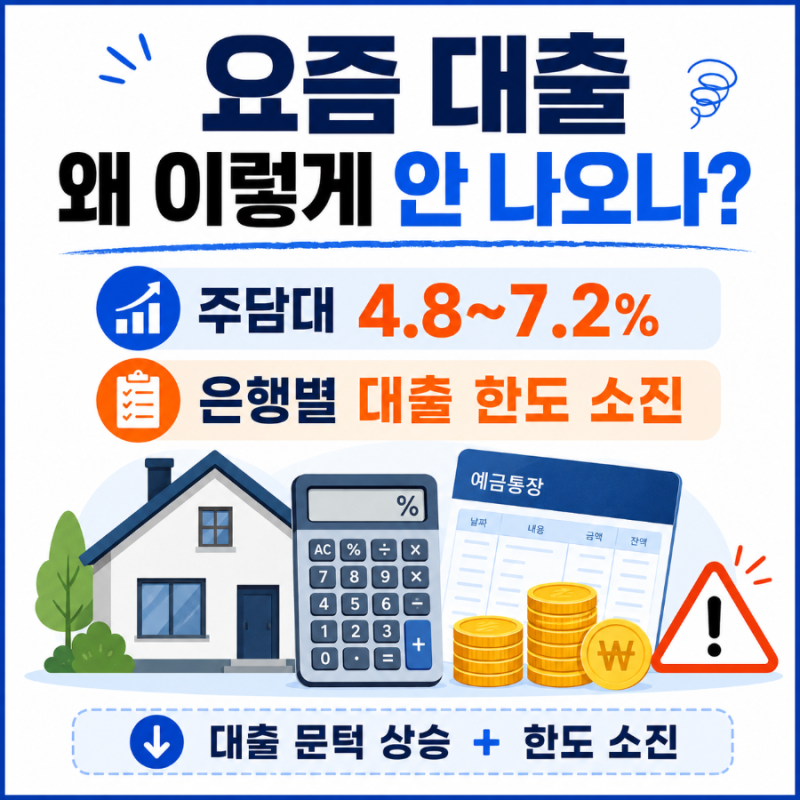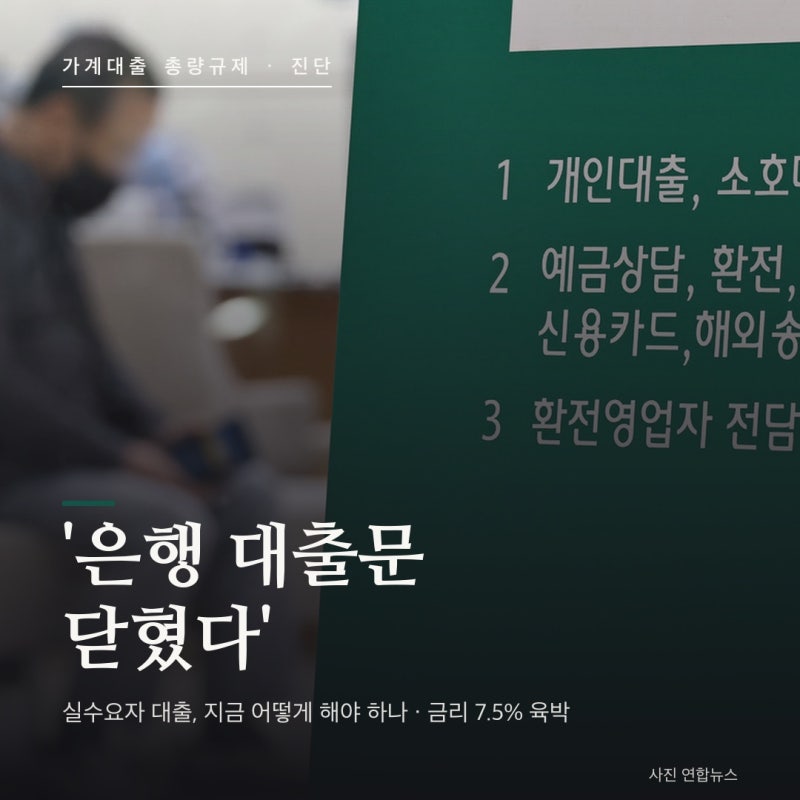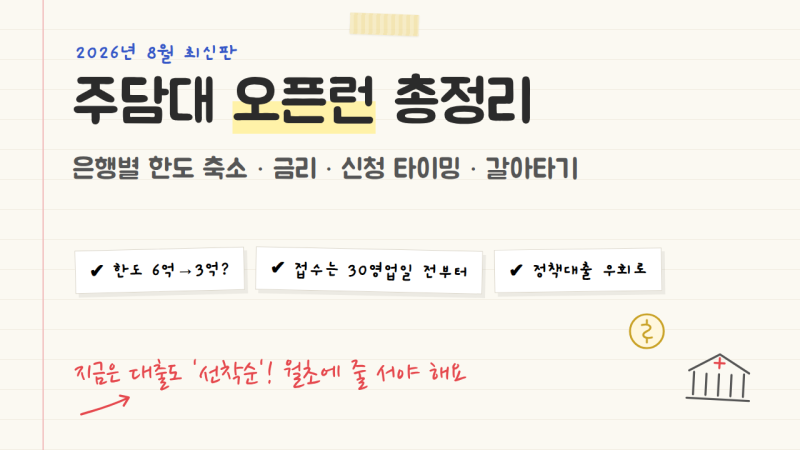

2026년 하반기 들어 시중은행의 가계대출 한도가 빠르게 소진되면서 대출 문턱이 높아지고 있습니다. 정부의 가계부채 총량 규제에 따라 은행별로 연간 대출 증가율 목표가 설정되는데, 상반기 대출 급증으로 인해 대부분의 은행이 이미 연간 목표치를 초과한 상황입니다. 이로 인해 월초에 대출 신청이 집중되고 며칠 만에 한도가 마감되는 '오픈런' 현상이 반복되고 있으며, 일부 은행은 잔금일 기준 30영업일 전부터만 접수를 받는 등 대출 접수 가능 시점도 짧아졌습니다.
대출 한도 소진의 주요 원인으로는 정부의 가계대출 총량 규제가 지목됩니다. 올해 가계대출 증가분의 상당 부분이 주택담보대출보다는 주식 투자 등을 위한 마이너스통장 및 신용대출에서 발생했다는 분석도 있습니다. 금융당국이 8월에 은행권의 가계대출 총량 관리 목표를 확대했음에도 불구하고, 불과 한 달도 지나지 않아 새롭게 늘어난 대출 여력마저 대부분 소진된 것으로 나타났습니다. 이러한 상황은 대출 금리 상승으로 이어져 일부 상품은 연 7%대 중반까지 오르기도 했습니다.
현재와 같은 대출 한도 소진 상황에서는 대출 실행 시점과 은행별 한도 확인이 매우 중요합니다. 대출이 필요한 경우 '나중에'보다는 '지금' 확인하는 것이 유리하며, 무리한 신규 대출보다는 기존 부채를 줄이는 '대출 다이어트'를 고려하는 것이 현명합니다. 또한, 1금융권 대출이 어려운 경우 지방은행이나 2금융권의 상품을 알아보는 것도 방법이 될 수 있으나, 이들 역시 점차 문턱이 높아지고 있어 신중한 접근이 필요합니다.