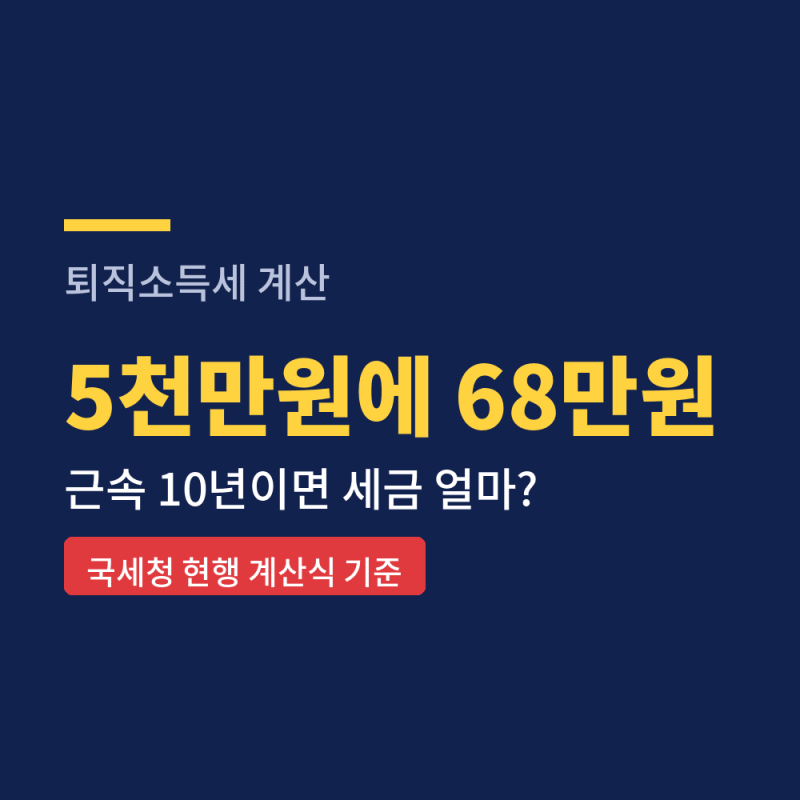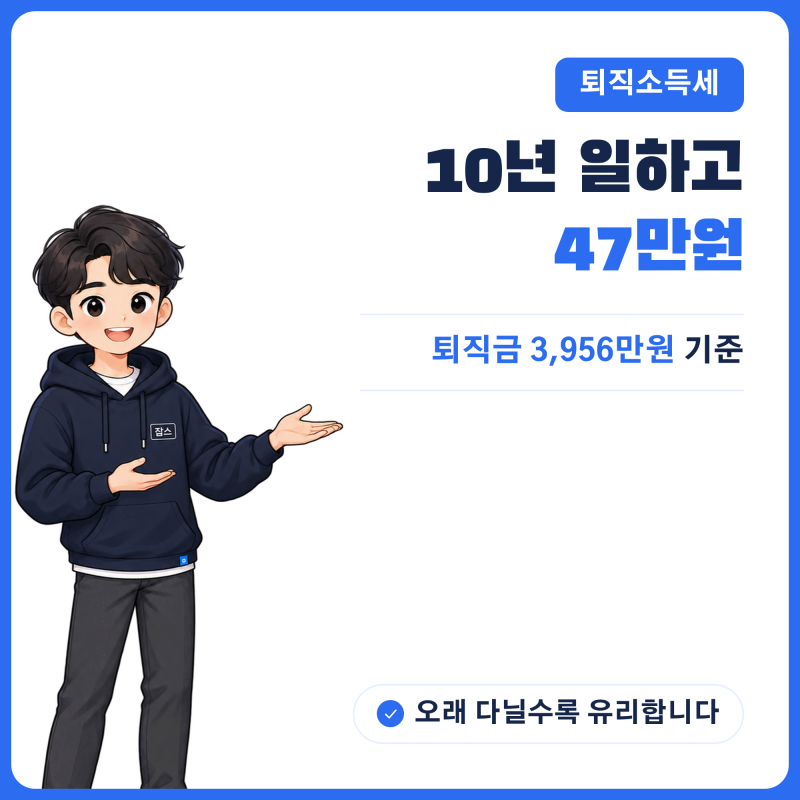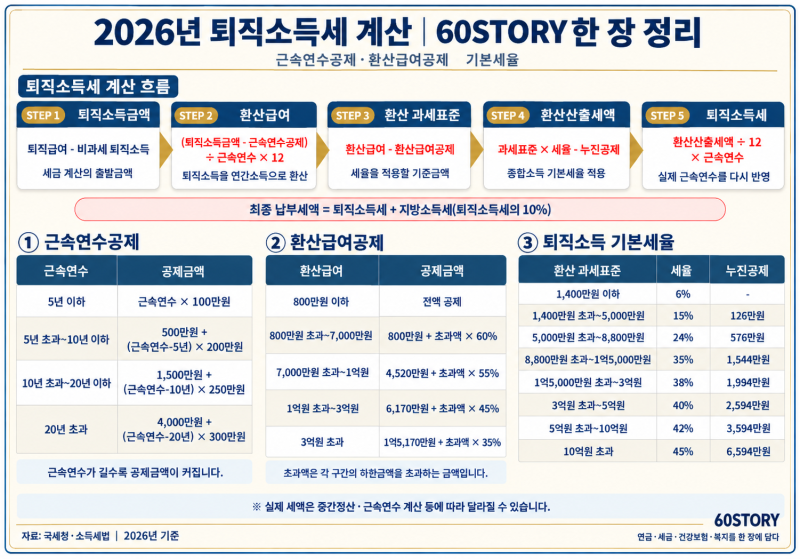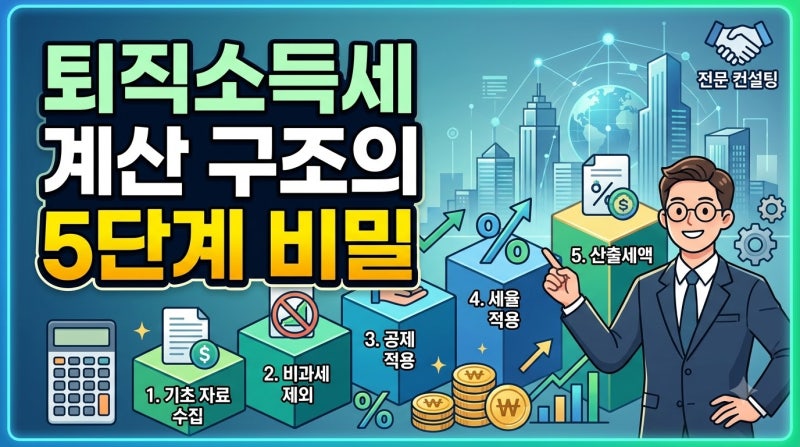

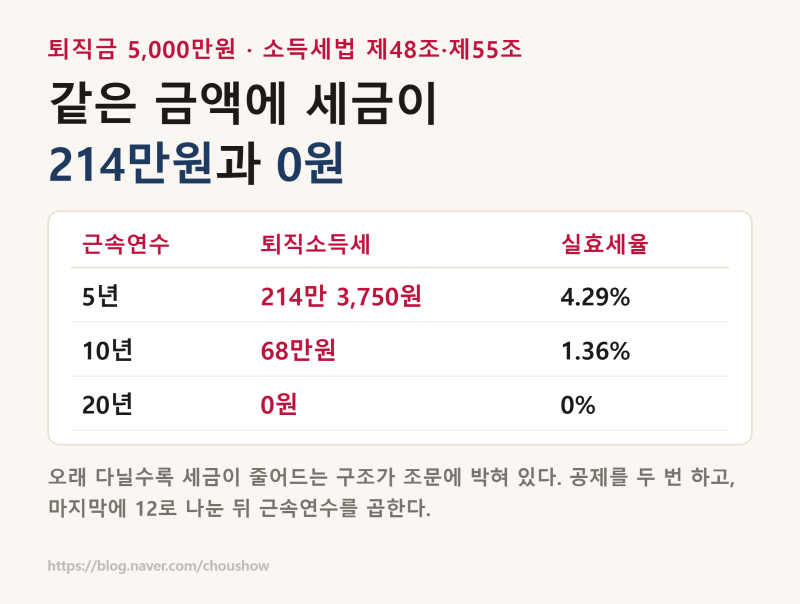
퇴직소득세는 퇴직금을 수령하는 시점에 한꺼번에 과세하는 것이 아니라, 근속 기간과 환산 과정을 거쳐 과세표준을 산정합니다. 이는 장기간에 걸쳐 형성된 퇴직금을 일시에 과세할 경우 높은 누진세율이 적용되어 세금 부담이 커지는 것을 방지하기 위함입니다. 퇴직소득금액에서 근속연수공제를 차감한 후, 이를 연간 급여 수준으로 환산한 환산급여를 계산하고, 다시 환산급여공제를 적용하여 최종 과세표준을 확정합니다. 이처럼 퇴직소득세는 근로 기간을 반영하여 세금 부담을 완화하는 구조를 가집니다.
퇴직소득세 계산 시 근속연수공제, 환산급여공제, 그리고 기본세율이 순차적으로 적용됩니다. 특히 최근에는 연금 수령 방식에 따라 퇴직소득세 감면율이 확대되어, 10년 이내 수령 시 30%, 10년 초과 시 40% 감면에 더해 20년 초과 수령 시에는 50%까지 감면 혜택이 적용됩니다. 이는 퇴직금을 IRP 계좌로 이전하여 연금으로 수령할 경우 세금 이연 효과와 함께 최종 세액 부담을 크게 줄일 수 있는 중요한 변화입니다.
퇴직금을 일시금으로 수령할 경우 수령 시점에 세금이 부과되지만, IRP 계좌로 이전하여 연금으로 수령하면 과세가 이연되고 추후 연금 수령 시 감면된 세율이 적용됩니다. 따라서 퇴직을 앞둔 경우, 개인의 상황에 맞춰 퇴직금 수령 방식을 신중하게 결정하는 것이 중요합니다. 특히 장기적인 관점에서 연금 수령을 고려한다면, 최근 확대된 감면 혜택을 통해 절세 효과를 극대화할 수 있습니다.