자전거 사고 보험은 자전거 운전 중 발생하는 다양한 사고 상황에 대비하기 위한 중요한 요소로, 최근 자전거 이용 인구 증가와 함께 그 중요성이 더욱 부각되고 있습니다. 특히 자동차와의 충돌 사고 시 과실 비율 산정은 매우 복잡하며, 사고 장소, 신호 준수 여부, 진행 방향, 자전거 탑승 또는 보행 여부 등 여러 요인에 따라 결과가 크게 달라질 수 있습니다. 자전거는 도로교통법상 '차'에 해당하므로, 운전자에게도 신호 및 통행 방법 준수 의무가 있습니다.
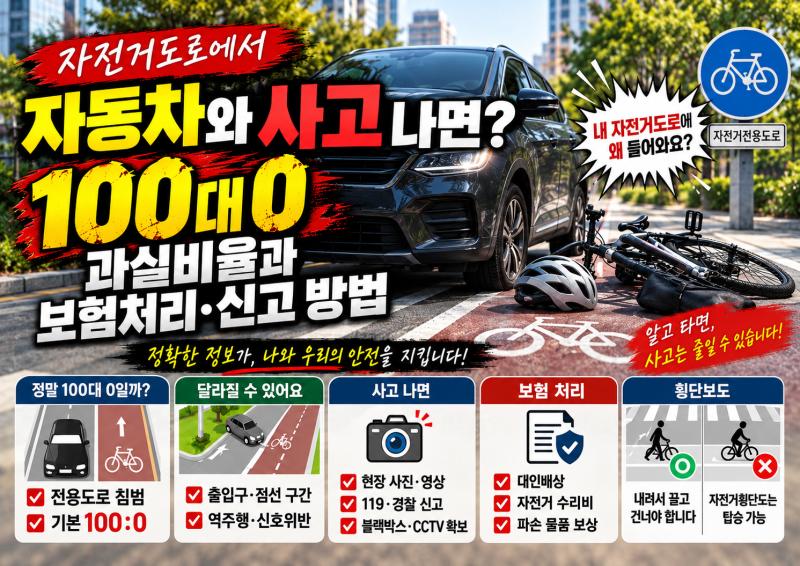
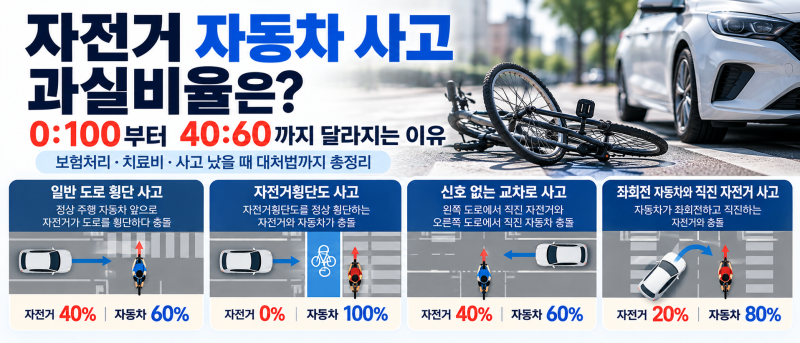
블로그 후기들을 살펴보면, 자전거와 자동차 사고 시 과실 비율이 '자전거 대 자동차 10대 90'과 같이 하나의 비율로 고정되지 않는다는 점이 강조됩니다. 예를 들어, 정상 주행하는 자동차 앞으로 자전거가 도로를 횡단하다 충돌한 경우 자전거 40%, 자동차 60%의 기본 과실이 적용될 수 있으며, 자전거 횡단도를 정상적으로 횡단하는 자전거와 충돌한 경우에는 자전거 0%, 자동차 100%의 과실이 적용되기도 합니다. 또한, 자전거가 보행자와 충돌했을 때 일상생활배상책임보험으로 보상받을 수 있는지, 가족 보험의 피보험자 범위는 어떻게 되는지 등 다양한 상황별 보상 가능 여부와 과실 산정 기준에 대한 관심이 높습니다.
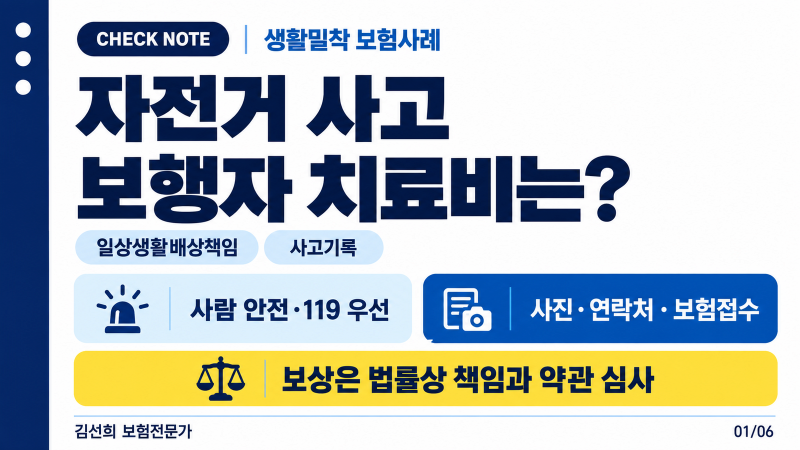
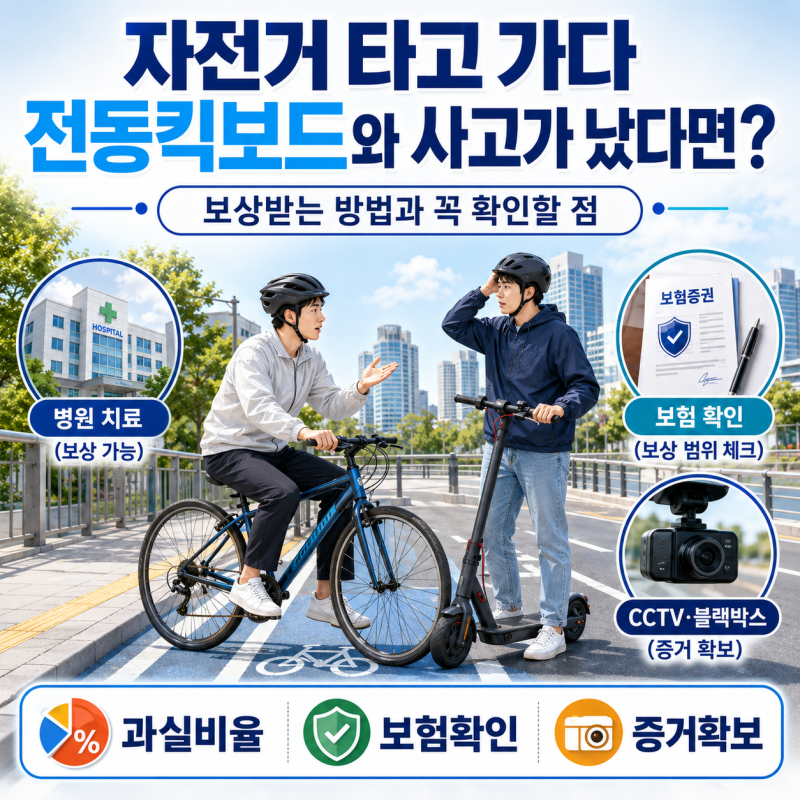
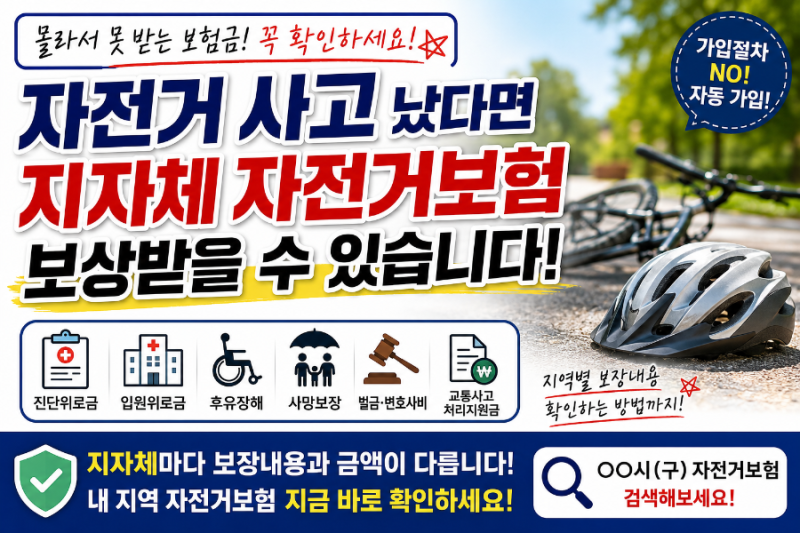
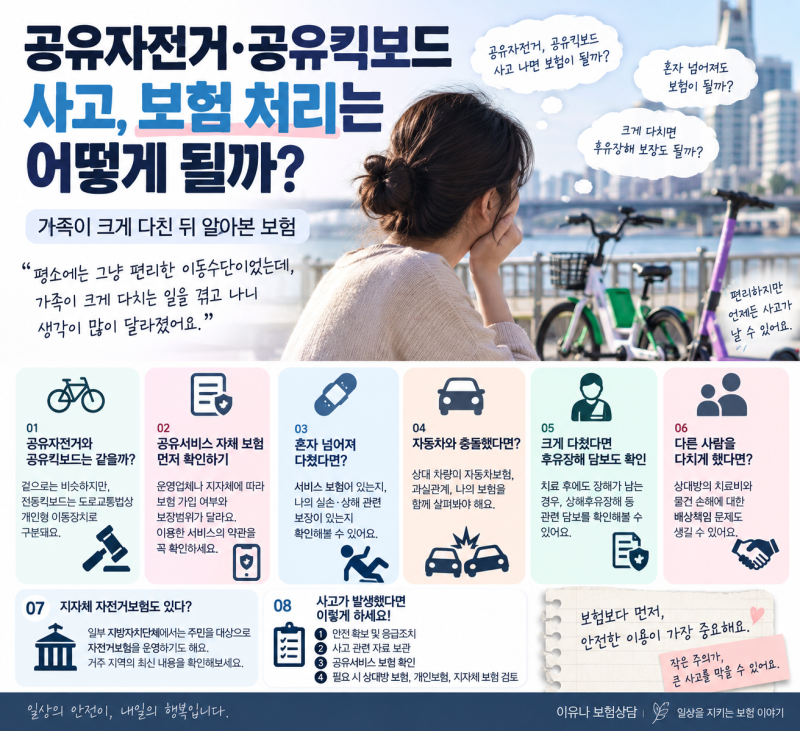
자전거 사고 발생 시 상대 자동차의 보험을 통해 치료비를 보상받을 수 있으며, 개인 소유 전동킥보드와의 사고 시에는 운전자의 배상책임보험 가입 여부를 확인하는 것이 중요합니다. 만약 보험이 없다면 운전자 개인에게 손해배상을 청구해야 할 수 있습니다. 따라서 자전거 사고 발생 시에는 현장 사진 및 CCTV 확보, 부상자 구호 등 초기 대응이 중요하며, 자신의 과실 여부와 관계없이 보상받을 수 있는 지자체 자전거 보험이나 시민안전보험 가입 여부를 미리 확인해 두는 것이 현명한 대처 방법입니다.