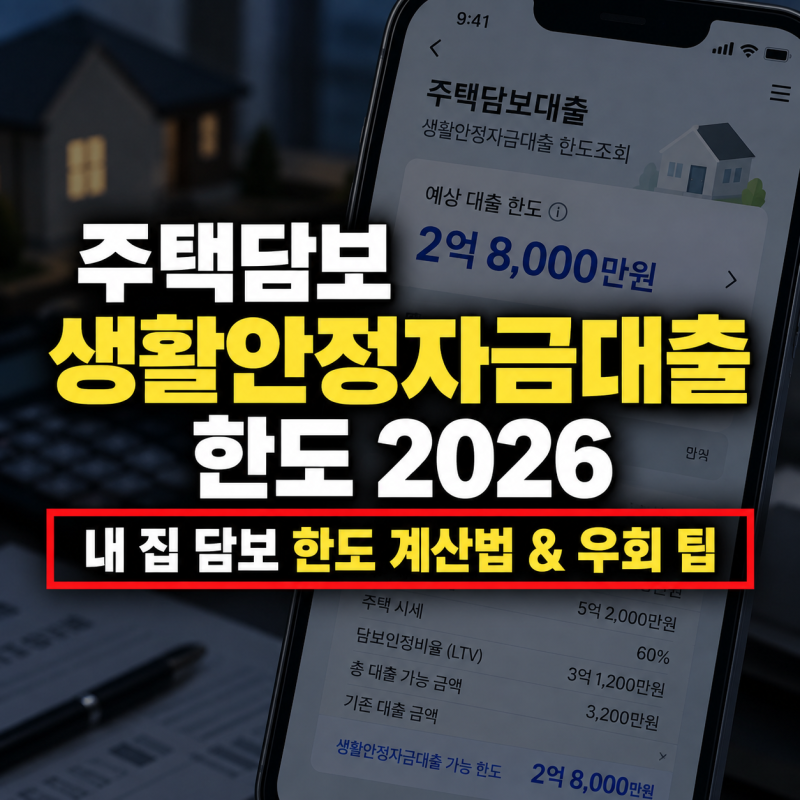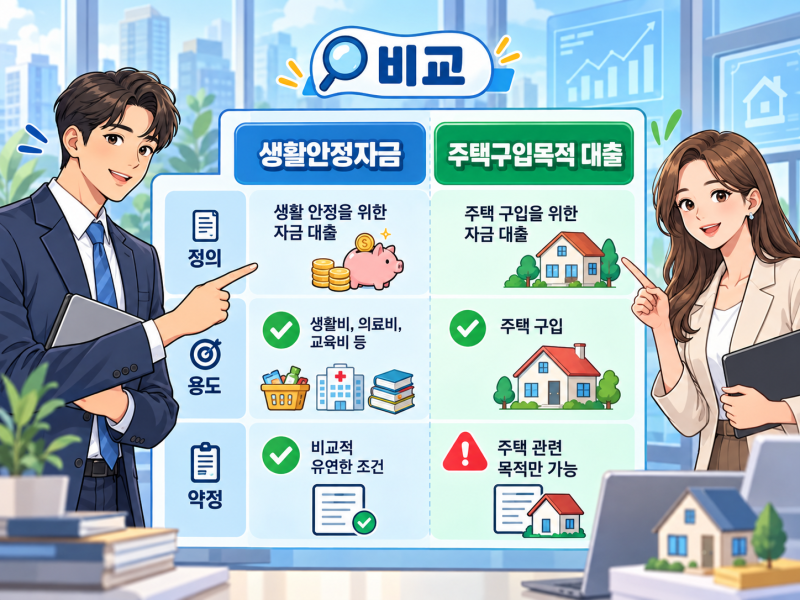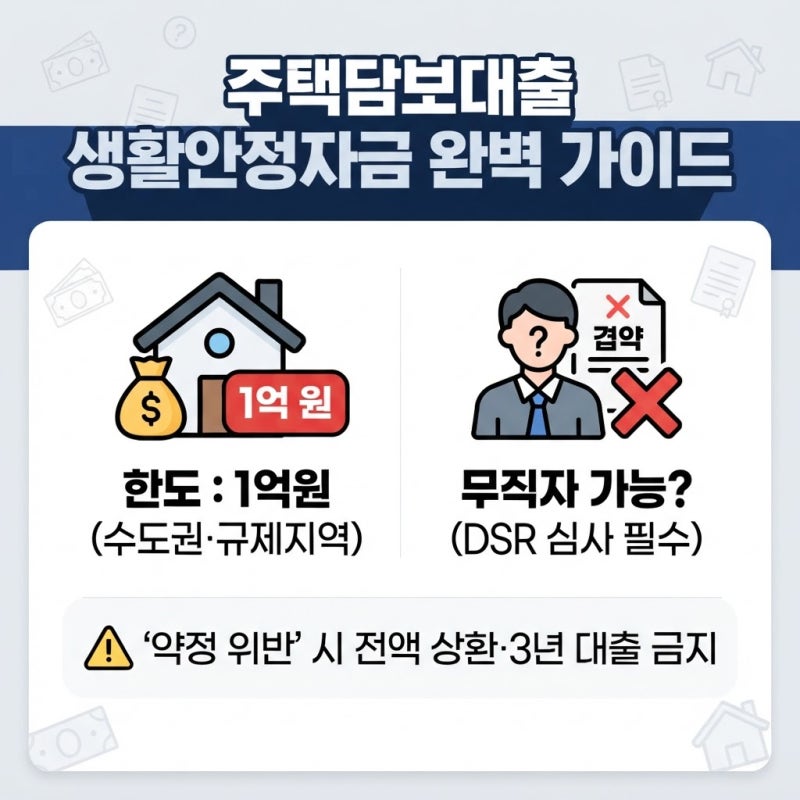
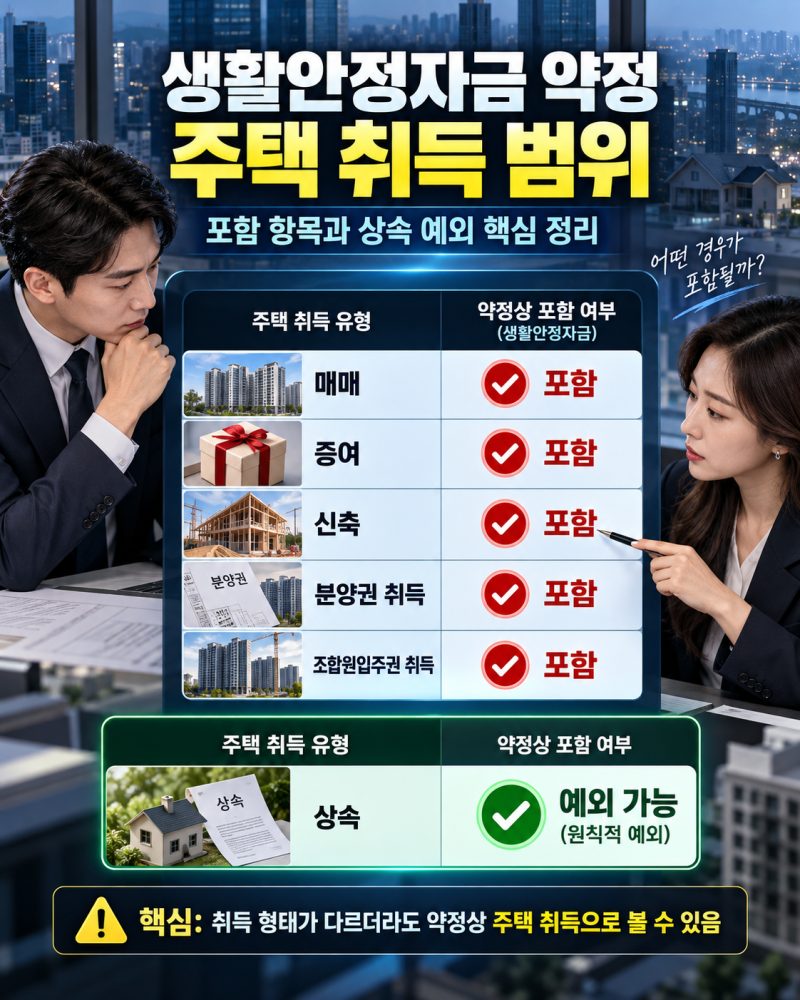
주택담보대출 생활안정자금은 주택 구입 외 목적으로 이미 보유한 주택을 담보로 생활비, 의료비, 기존 채무 상환 등에 활용하는 대출입니다. 2025년 6월 28일부터 수도권 및 규제지역 주택을 담보로 할 경우 최대 1억 원으로 한도가 제한되었으며, 2채 이상 보유한 다주택자는 해당 지역 주택을 담보로 생활안정자금 대출을 받을 수 없습니다. 이는 금융위원회의 가계부채 관리 강화 방안에 따른 조치로, LTV와 DSR 규제는 그대로 적용됩니다.
블로거들은 생활안정자금 대출을 크게 정부지원 근로자 생활안정자금과 은행권 주택담보 생활안정자금으로 구분하여 설명하고 있습니다. 정부지원 상품은 저소득 근로자를 대상으로 연 1.5%의 초저금리로 최대 3천만 원까지 지원하는 반면, 주택담보대출은 연 3~5%대 금리로 LTV, DSR에 따라 한도가 결정됩니다. 특히 다주택자의 경우 임차보증금 반환 목적의 대출은 실제 보증금 반환 필요액을 기준으로 심사하며, 단순 생활비 목적과는 한도 산정 방식과 송금 방식에서 차이가 있음을 강조합니다.
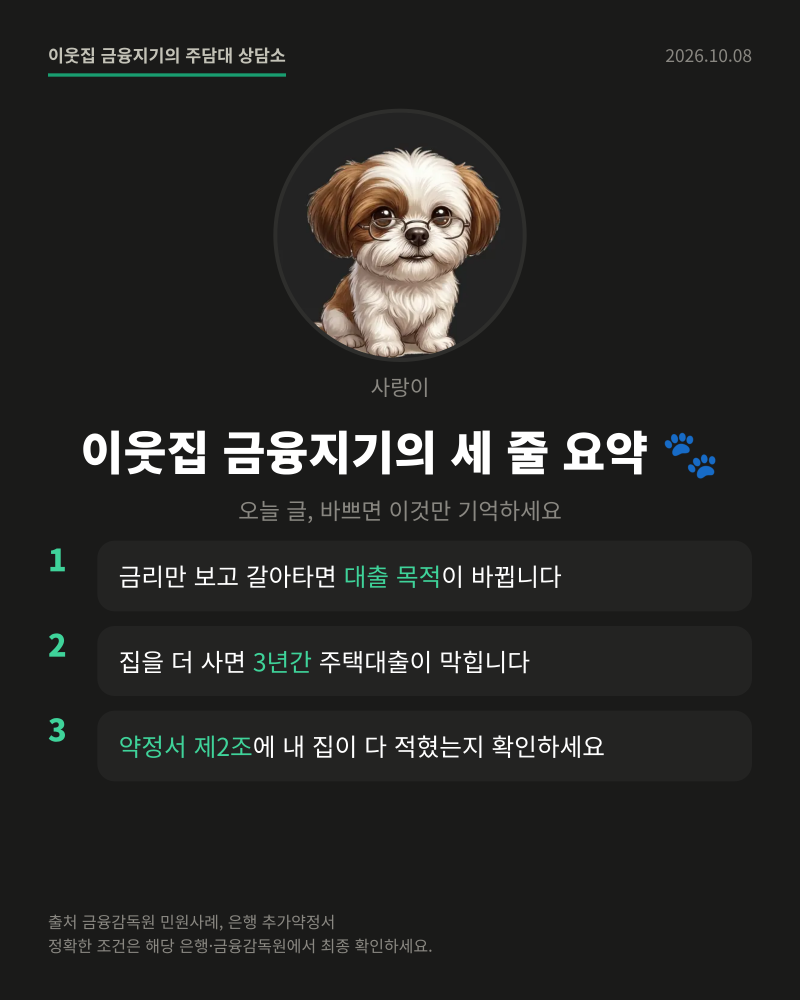
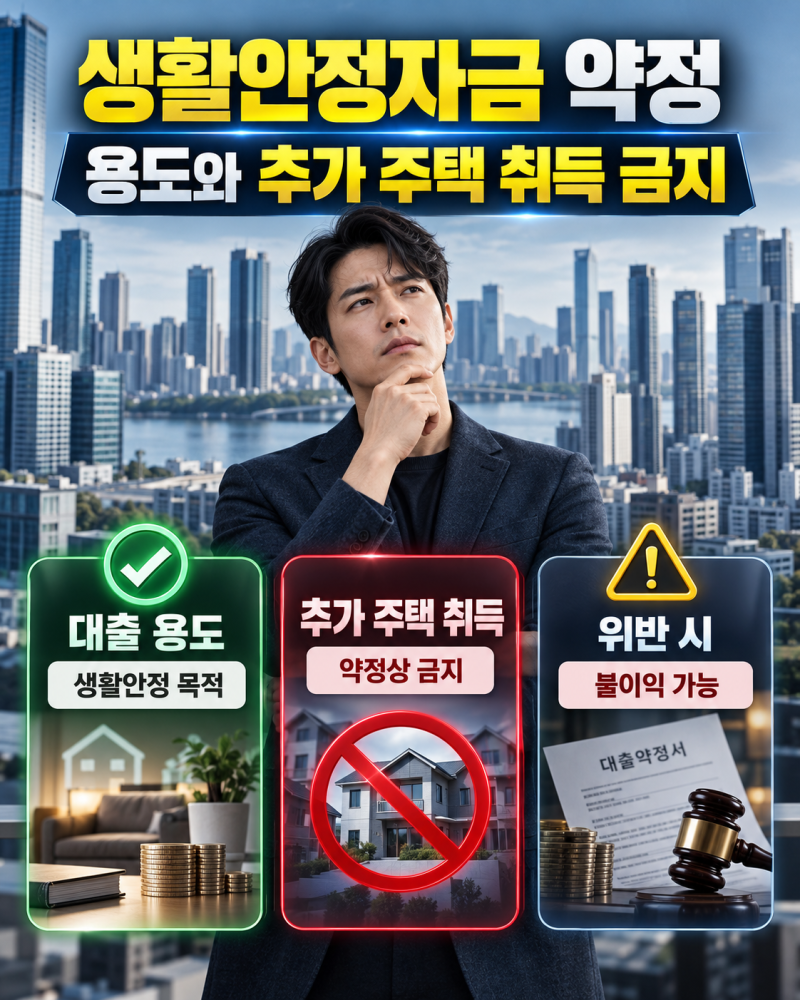
생활안정자금 대출은 실행 후 추가 주택 매수 금지 약정이 핵심이므로, 이를 위반할 경우 대출금 즉시 회수 및 금융 제재를 받을 수 있습니다. 따라서 대출 신청 전 본인의 연 소득과 기존 신용대출 내역을 국세청 홈택스 등을 통해 미리 계산해보고, 금융기관 방문 시에는 자금 용도를 명확히 소명할 수 있는 증빙 서류를 철저히 준비하는 것이 중요합니다. 특히 임차보증금 반환 목적의 경우 임차인 계좌로 직접 송금되는 구조가 일반적입니다.