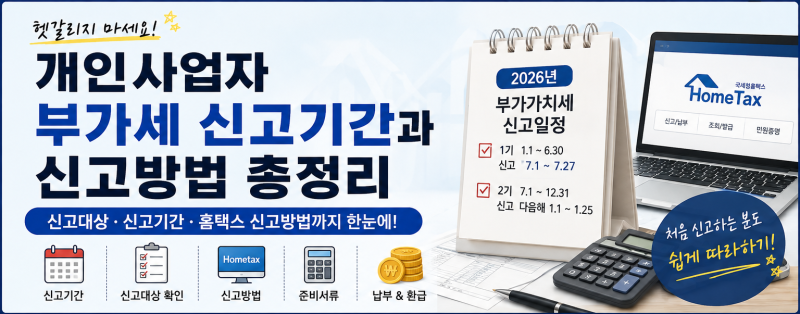
개인사업자는 매출 증대만큼이나 세금 신고 일정에 대한 철저한 관리가 필요합니다. 특히 부가가치세, 종합소득세, 원천세 등 세금 종류별로 신고 시기가 달라 처음 사업을 시작하는 분들은 혼동하기 쉽습니다. 국세청 공식 자료에 따르면 개인 일반과세자의 부가가치세 확정신고는 연 2회 진행되며, 제1기 과세기간은 1월 1일부터 6월 30일까지로 7월 1일부터 7월 25일까지 신고·납부하고, 제2기 과세기간은 7월 1일부터 12월 31일까지로 다음 해 1월 1일부터 1월 25일까지 신고·납부해야 합니다.
개인 일반과세자는 4월과 10월에 예정고지를 통해 직전 과세기간 납부세액의 50%를 납부하는 것이 원칙이며, 법인사업자와는 신고 방식이 다르므로 주의해야 합니다. 또한, 폐업 시에도 사업자등록 폐업신고 외에 폐업 부가가치세 신고, 잔존재화 처리, 직원 급여 및 원천세 처리 등 추가적인 세금 신고 절차가 남아있습니다. 폐업일이 속하는 달의 다음 달 25일까지 폐업 부가가치세 확정신고 및 납부를 완료해야 하며, 폐업한 해의 사업소득은 다음 해 5월 종합소득세 신고까지 마쳐야 모든 세금 신고가 마무리됩니다.
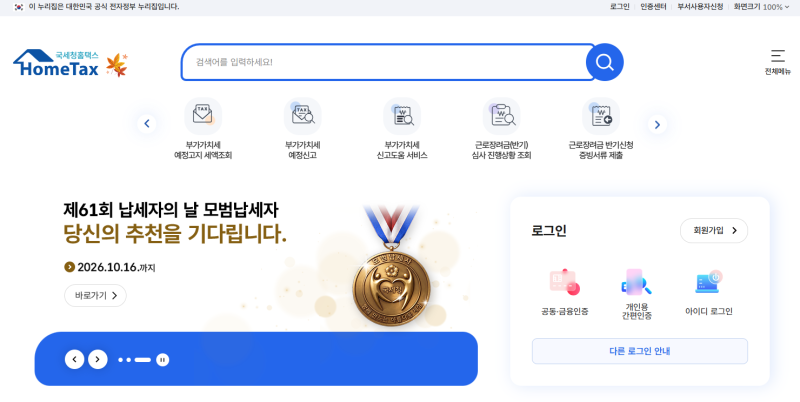
세금 신고 기한의 마지막 날이 토요일이나 공휴일인 경우, 신고·납부 기한이 다음 영업일로 연장될 수 있습니다. 예를 들어 2026년 제1기 부가가치세 확정신고의 경우, 원래 기한인 7월 25일이 토요일이어서 7월 27일 월요일까지 신고·납부가 가능했습니다. 따라서 매년 동일한 날짜를 외우기보다는 해당 연도의 국세청 세무 일정을 확인하는 것이 정확하며, 홈택스와 위택스를 통해 국세와 지방세 관련 업무를 처리할 수 있으므로 각 서비스의 활용법을 숙지하는 것이 중요합니다.