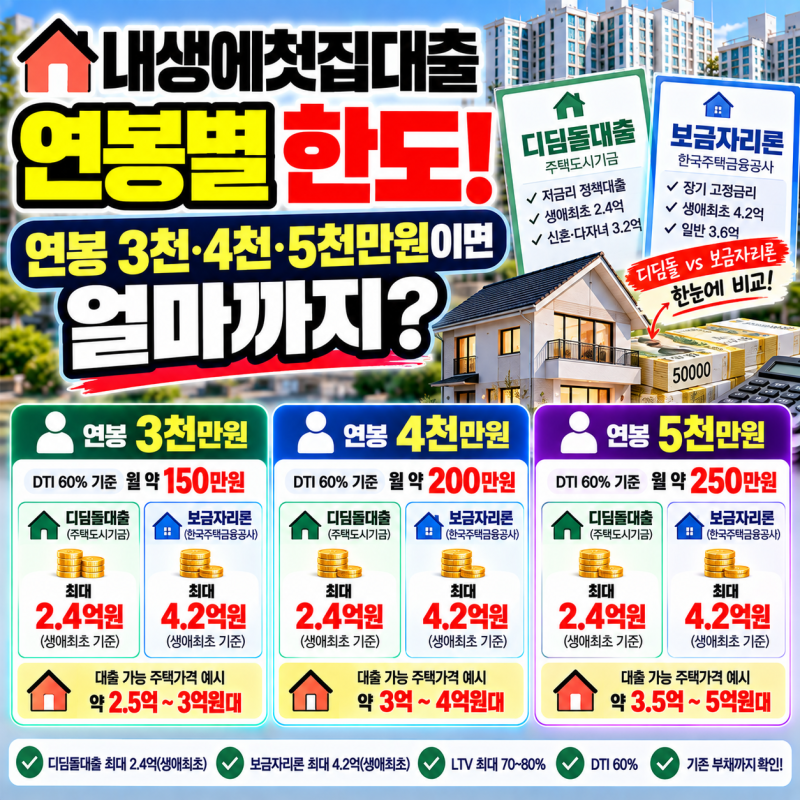
내생에첫집대출은 무주택자의 내 집 마련을 돕는 정책 상품으로, 디딤돌대출과 보금자리론이 대표적입니다. 최근 금리 변동성이 커지면서 낮은 이율의 정책 자금을 찾는 수요가 증가하고 있으며, 특히 생애최초 주택구입자는 일반 담보대출보다 유리한 조건을 적용받을 수 있습니다. 하지만 소득 및 자산 요건이 까다롭게 설계되어 있어 신청 전 꼼꼼한 확인이 필요합니다. 대상 주택의 가격과 면적 또한 상품별로 조건이 다르므로, 본인이 알아보는 주택이 어떤 상품에 해당하는지 미리 확인하는 것이 중요합니다.
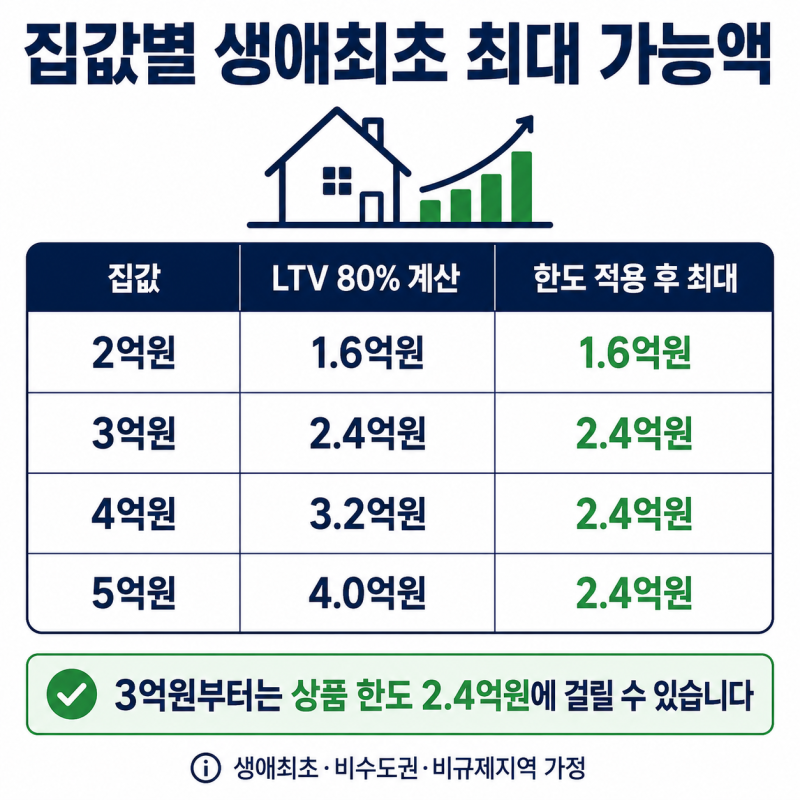
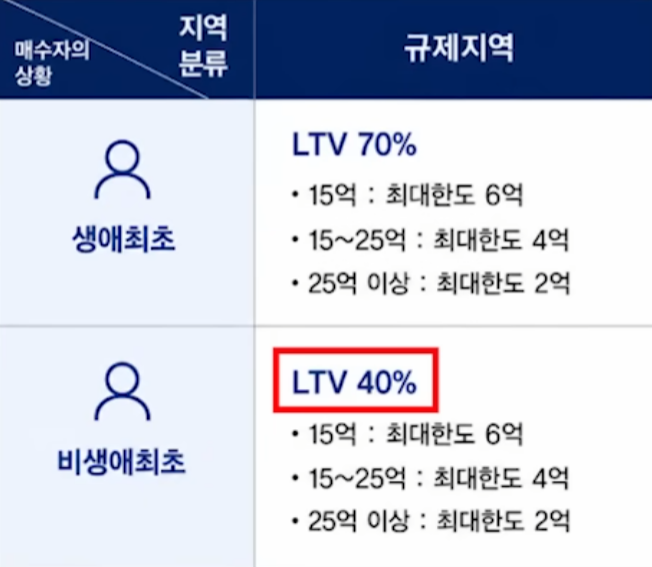
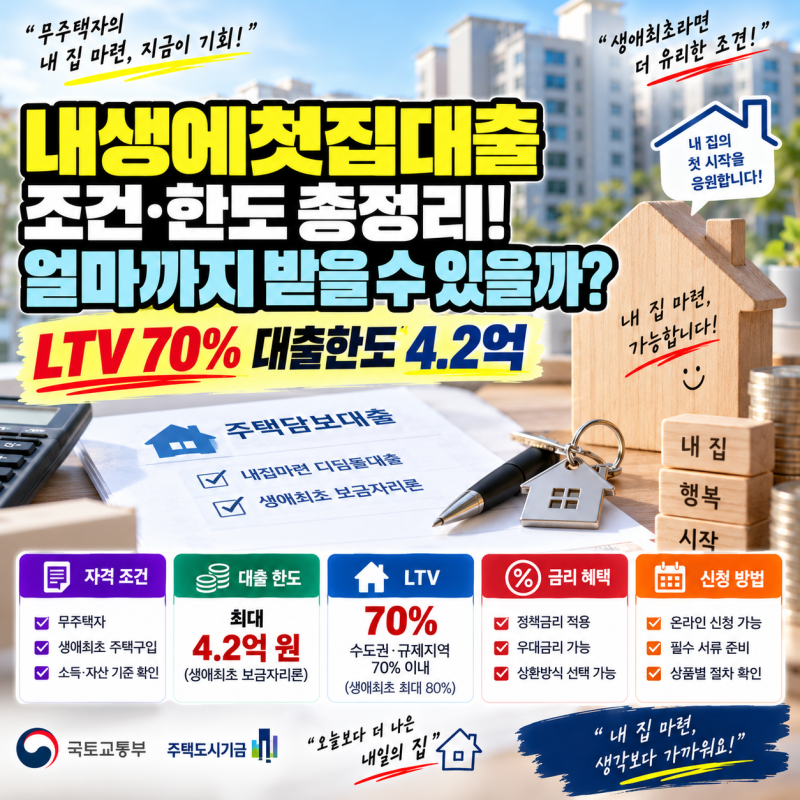
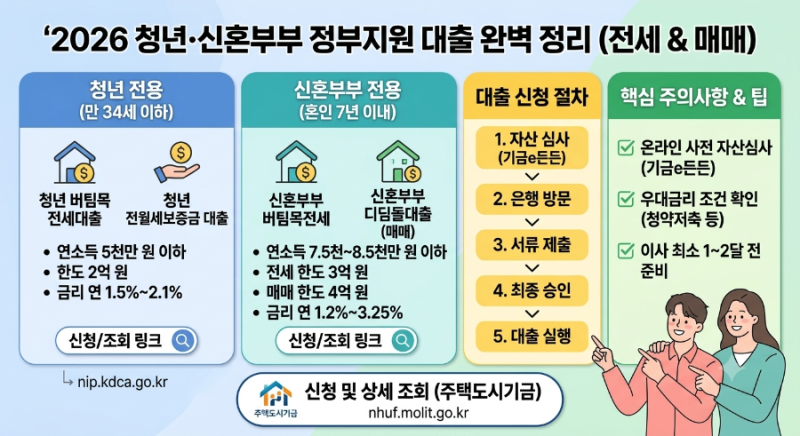
블로거들은 내생에첫집대출의 소득 기준과 한도에 대해 다양한 정보를 제공하고 있습니다. 디딤돌대출은 부부합산 연소득 6천만 원 이하(생애최초 7천만 원 이하)가 기본이며, 보금자리론은 7천만 원 이하(신혼부부 8,500만 원 이하)가 기본입니다. 대출 한도는 디딤돌대출이 최대 2억 원(생애최초 2.4억 원), 보금자리론이 최대 3.6억 원(생애최초 4.2억 원)으로 차이가 있습니다. 특히 생애최초 주택구입자는 LTV 80% 특례를 받을 수 있으나, 이 LTV가 대출 한도의 최댓값을 넘을 수는 없다는 점을 강조하고 있습니다.
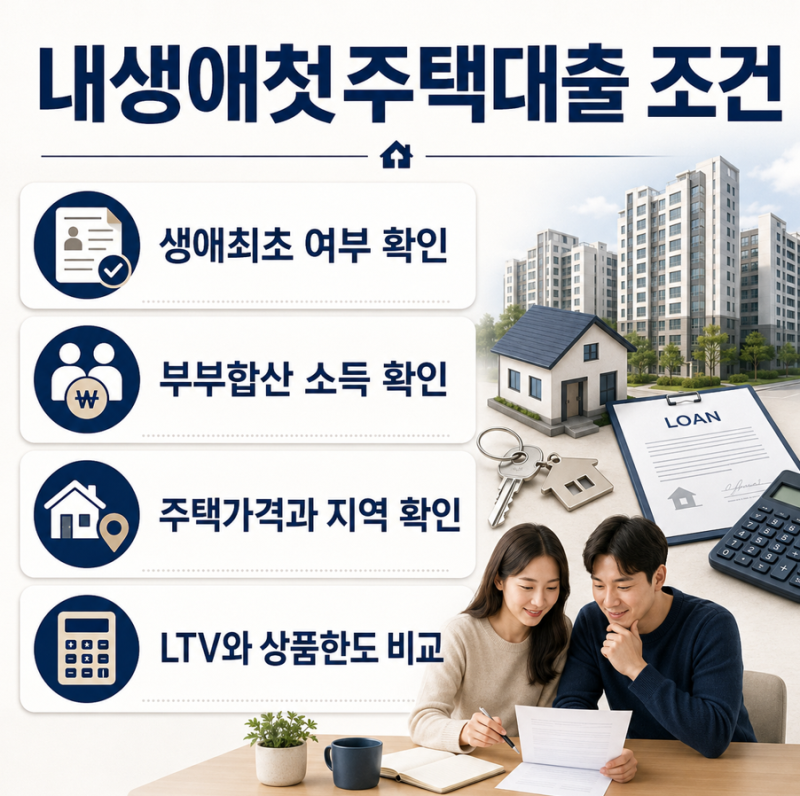
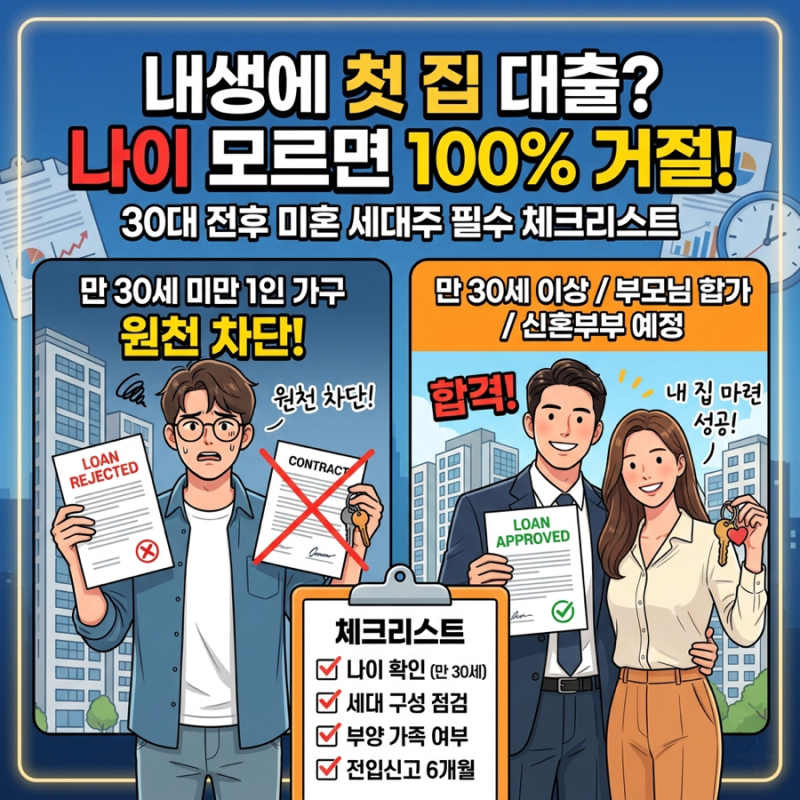
내생에첫집대출을 신청하기 전에는 본인과 배우자의 과거 주택 보유 이력, 부부합산 소득과 순자산, 구입하려는 주택가격, 기존 부채와 신용상태를 종합적으로 확인해야 합니다. 단순히 현재 무주택이라고 해서 생애최초 대상자가 되는 것은 아니며, 과거 주택 소유 이력이 있다면 혜택이 제한될 수 있습니다. 또한, 분양권이나 조합원 입주권, 상속주택 등 특이 이력이 있는 경우 신청 기관에 별도로 확인하는 것이 안전하며, LTV와 상품별 최대한도 중 낮은 금액이 적용될 수 있음을 인지해야 합니다.