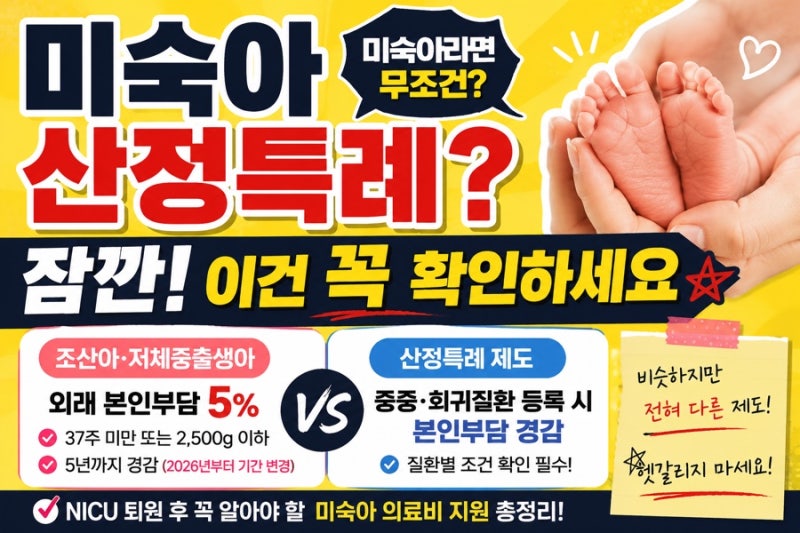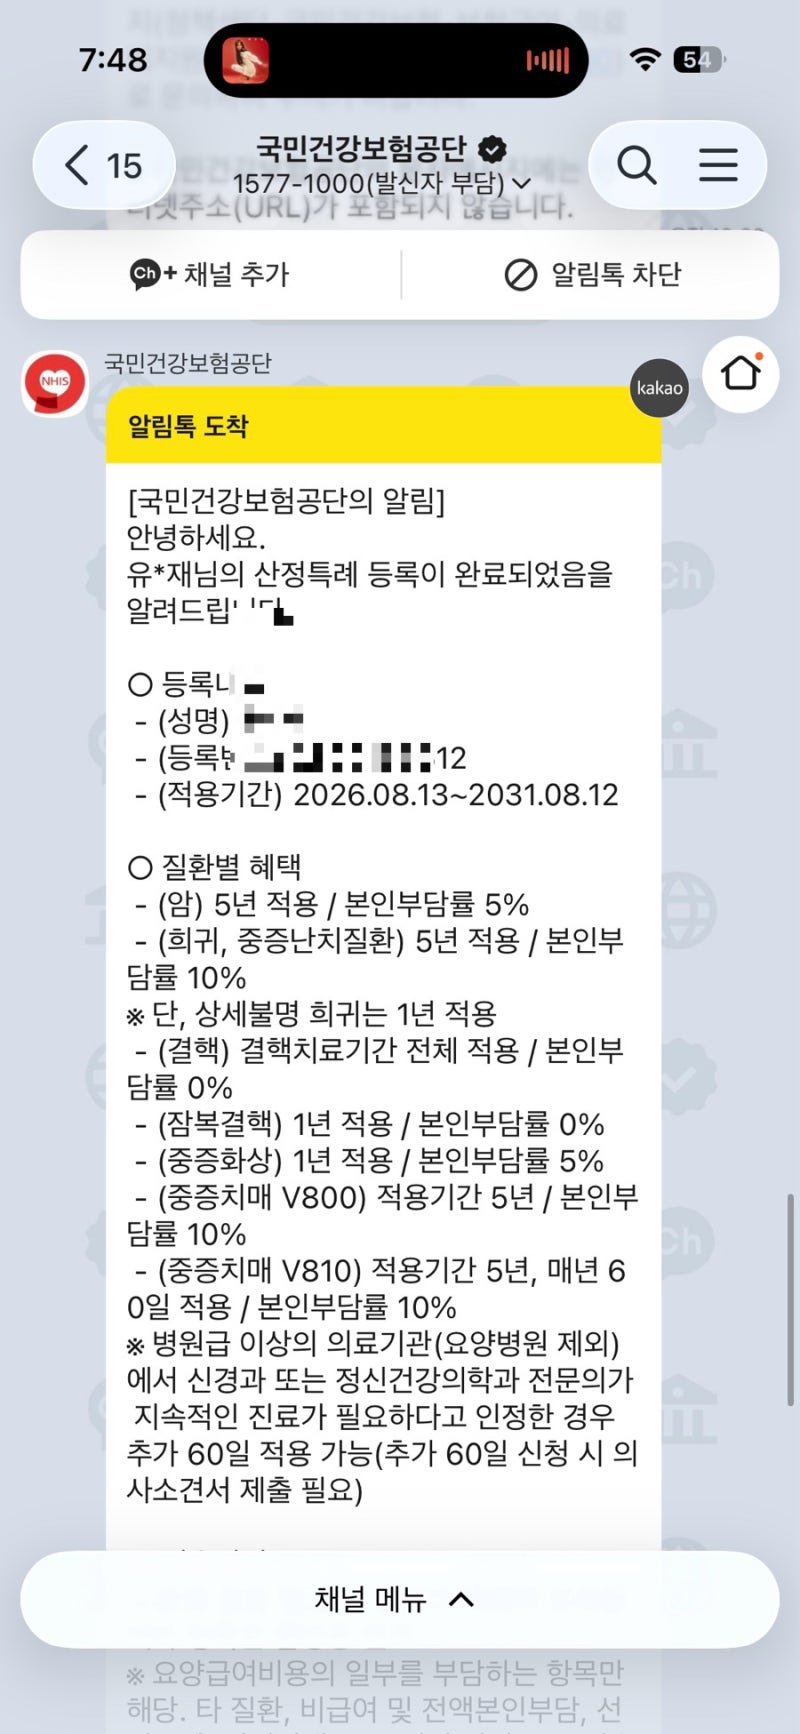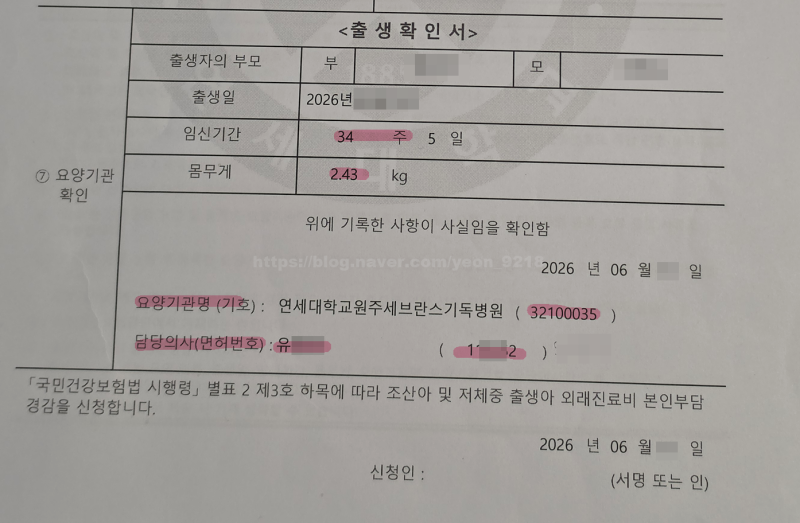
미숙아 산정특례는 재태기간 37주 미만 또는 출생체중 2.5kg 이하의 조산아 및 저체중 출생아를 대상으로, 출생일 기준 만 5세까지 산정특례 대상 질환 관련 급여 항목의 본인부담금을 10%로 경감해 주는 제도입니다. 이와 더불어 저체중 출산아 외래진료비 본인부담률 경감 신청을 통해 외래진료비와 처방전 비용도 줄일 수 있어 미숙아 가정에 큰 도움이 되고 있습니다. 특히 2024년부터는 미숙아 의료비 지원의 가구 소득 기준이 폐지되어 더 많은 가정이 혜택을 받을 수 있게 되었습니다.
많은 부모님들이 미숙아라는 이유만으로 산정특례가 자동 적용되는 것으로 오해하지만, 산정특례는 중증질환이나 희귀질환 등 특정 대상 질환으로 확진된 경우에만 해당됩니다. 따라서 미숙아 부모님들은 조산아 및 저체중 출생아 외래진료비 본인부담 경감과 별도로 산정특례 대상 질환 여부를 확인해야 합니다. 일부 블로거는 NICU 입원 시점에 따라 미숙아 의료비 지원 대상에서 제외될 수 있다는 경험을 공유하며, 출생 후 24시간 이내 NICU 입원 여부가 중요하다고 강조합니다.
미숙아 관련 의료비 지원 제도는 복잡하게 느껴질 수 있으므로, 병원 원무과나 국민건강보험공단에 직접 문의하여 정확한 정보를 확인하는 것이 중요합니다. 특히 출생 후 5년까지만 적용되는 점을 고려하여 출생신고 후 빠르게 신청하는 것이 좋습니다. 실제 블로거의 사례처럼 수천만 원의 병원비가 산정특례 적용 후 수십만 원으로 줄어드는 경우가 많으므로, 관련 제도를 꼼꼼히 확인하고 신청하여 경제적 부담을 줄이는 것이 현명합니다.