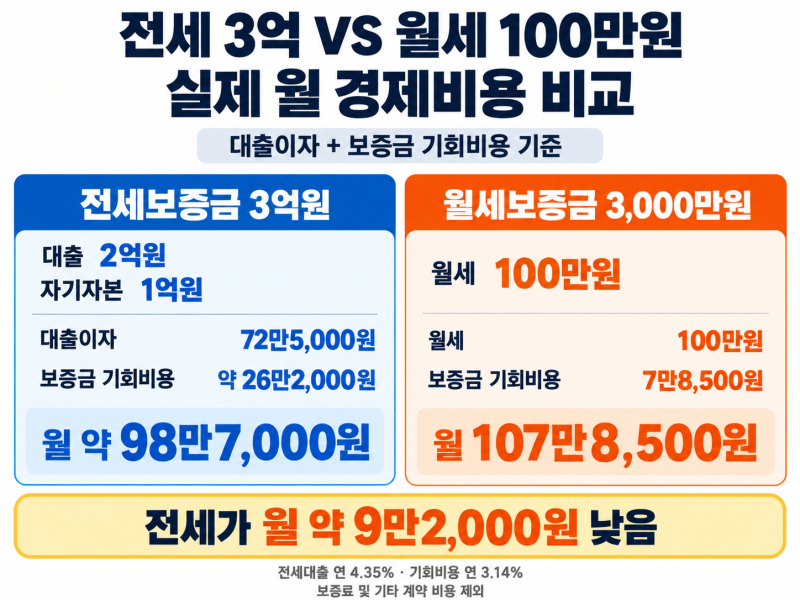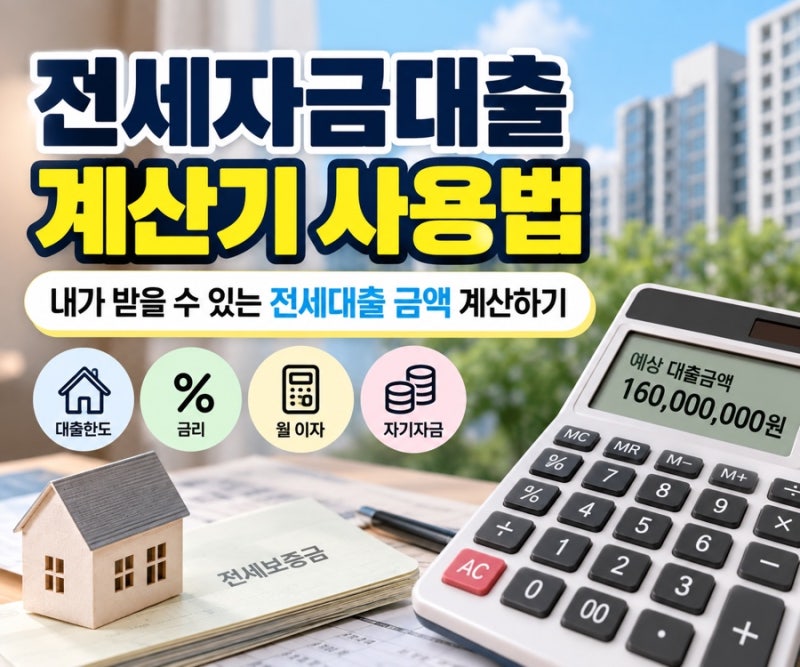

전세대출 계산은 보증금과 대출금액을 정확히 구분하여 입력하는 것이 중요합니다. 계산기에 따라 전세보증금과 대출 비율을 넣는 방식과 실제 빌릴 금액을 바로 넣는 방식이 있어 혼동 시 월 이자가 다르게 산출될 수 있습니다. 특히 대출금액이 확정된 후에는 해당 금액으로 다시 계산해야 하며, 확정된 대출금에 대출 비율을 다시 곱하는 실수를 피해야 합니다. 만기일시상환 방식의 경우, 월평균 이자는 ‘대출금 × 연 금리 ÷ 12’ 공식으로 간단히 구할 수 있습니다.
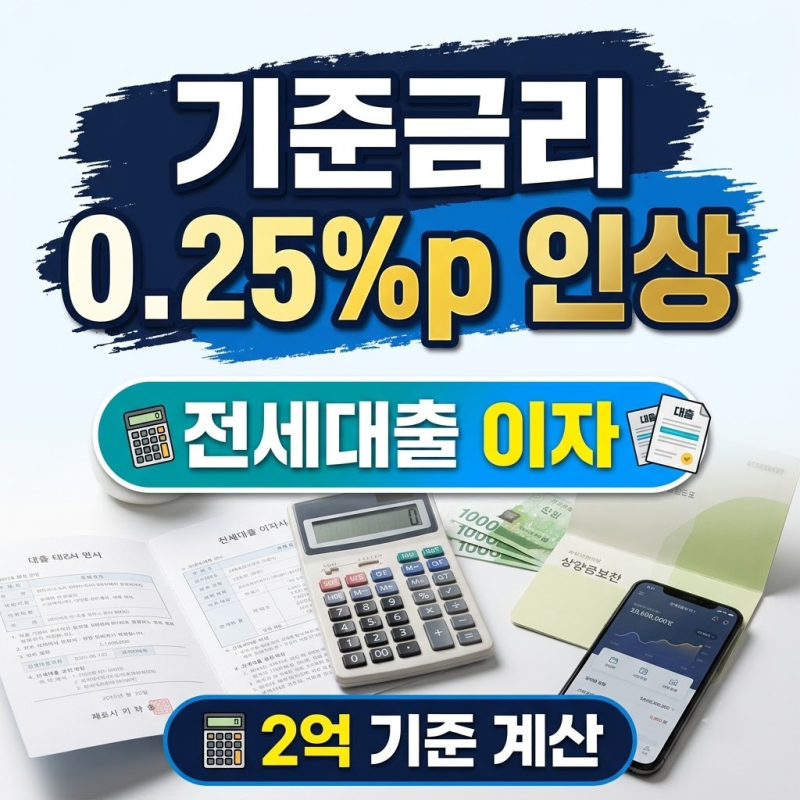
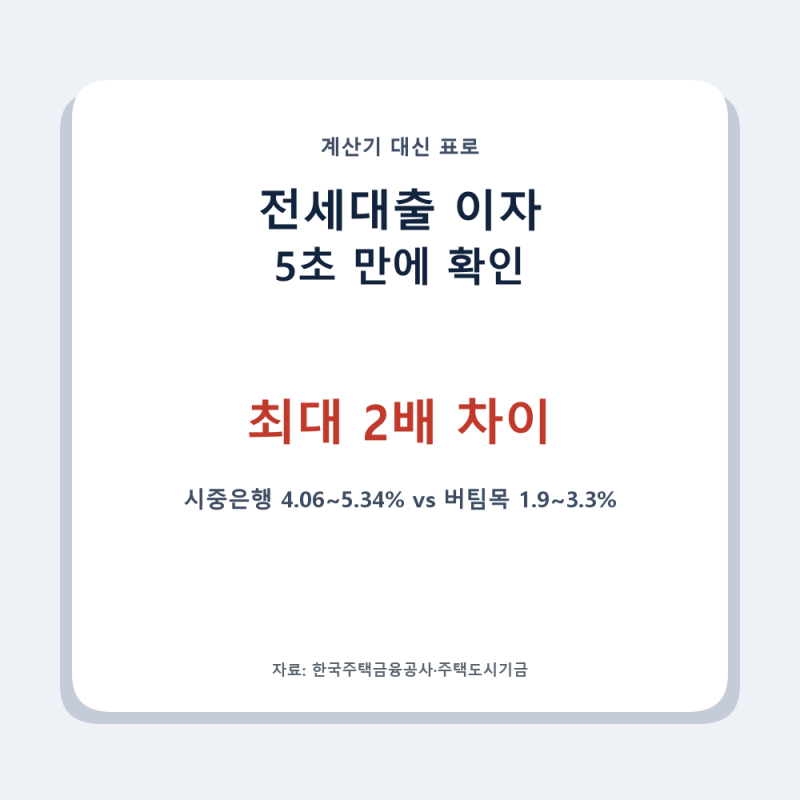
블로거들은 전세대출 이자 계산 시 금리 0.5%포인트 차이가 2억 원 대출 기준으로 월 8만 원 이상의 차이를 발생시킨다고 강조합니다. 또한, 금리 0.16%포인트 인상만으로도 연 32만 원의 추가 부담이 발생할 수 있음을 지적하며, 금리 변동에 따른 이자 변화를 면밀히 살펴볼 것을 권고합니다. 일부 블로거는 1억, 2억, 3억 등 대출 금액별 금리 구간에 따른 월 이자표를 제시하여 독자들이 자신의 상황에 맞는 이자를 쉽게 파악하도록 돕고 있습니다.
전세대출 계산 시 광고에 제시된 최저금리보다는 본인에게 안내된 예상금리를 기준으로 하는 것이 현실적입니다. 변동금리 상품의 경우 금리가 바뀐 뒤 월 이자를 다시 계산해야 하며, 월 이자만 보여주는 계산기라면 보증료 포함 여부도 확인해야 합니다. 실제 청구액은 대출 실행일과 이자 납부일 사이의 날짜에 따라 달라질 수 있으므로, 예상액보다 금리를 0.5%포인트 높여 계산해보는 것이 현명한 접근법입니다.