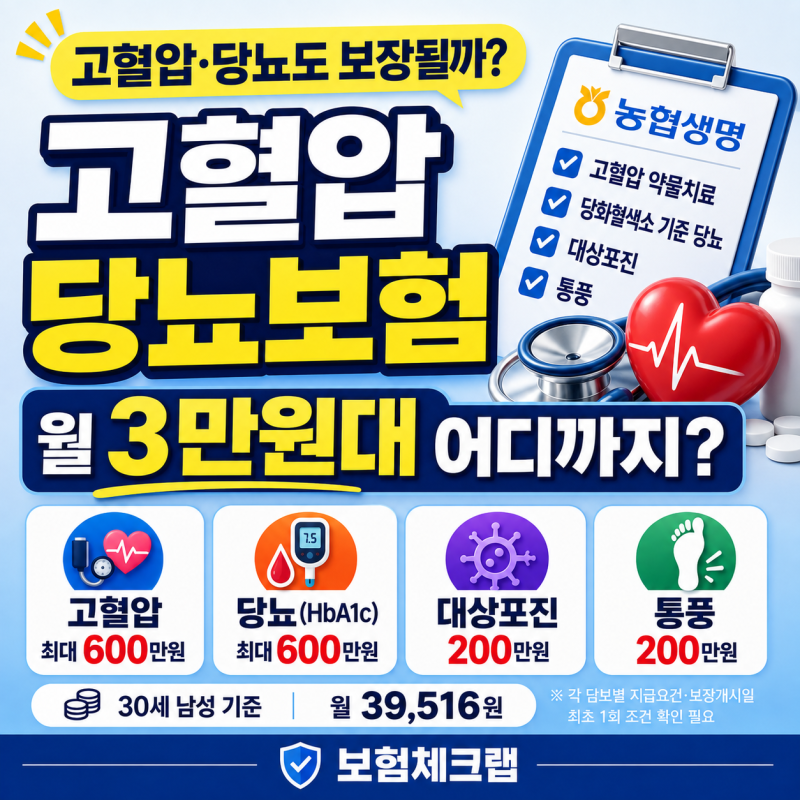
고혈압은 대표적인 만성질환으로, 심장 및 뇌혈관 질환 등 심각한 합병증 위험을 높여 보험 가입자들의 관심이 높습니다. 고혈압 보험 진단비 특약은 혈압 수치에 따른 중등증 및 중증 고혈압 진단비를 포함하여 단계별 보장을 제공합니다.
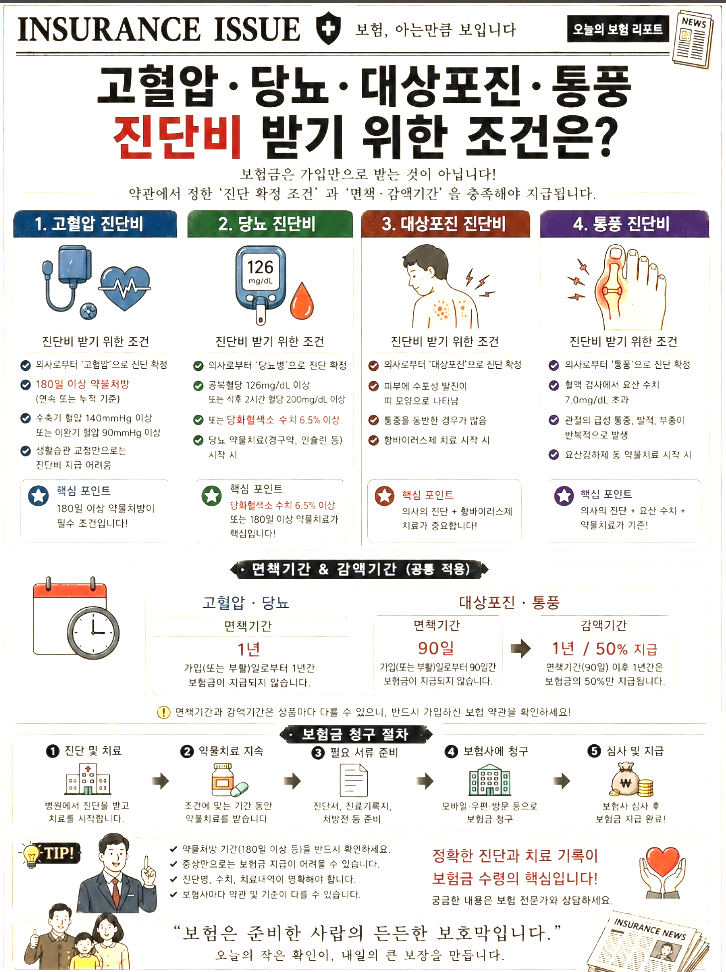
그러나 단순히 고혈압 진단만으로 보험금이 지급되는 것이 아니며, 약관에서 정한 까다로운 기준을 충족해야 합니다. 실제 블로그 후기들을 살펴보면, 고혈압 진단비를 청구했으나 보험사의 깐깐한 심사로 지급이 거절되는 사례가 빈번하게 발생하고 있습니다.
이는 약관상 명시된 혈압 수치 기준과 함께 180일 이상의 약물 처방 기간, 그리고 가입 후 1년의 면책기간 등 복잡한 진단 확정 조건을 충족하지 못했기 때문입니다. 따라서 보험 가입 시 이러한 세부 조건을 면밀히 확인하는 것이 중요합니다.
고혈압 보험 진단비 청구를 위해서는 진단명, 혈압 수치, 치료 내역이 명확히 담긴 진료기록지와 처방전을 미리 확보하는 것이 핵심입니다. 또한, 고혈압 자체보다 심장질환이나 뇌혈관질환 등 합병증에 대한 보장 범위가 충분한지 기존 보험을 점검하는 것이 현명합니다.
혈압약을 복용 중이라도 보험 가입이 불가능한 것은 아니므로, 상품별 심사 기준을 확인하고 고지 의무를 철저히 이행해야 합니다.