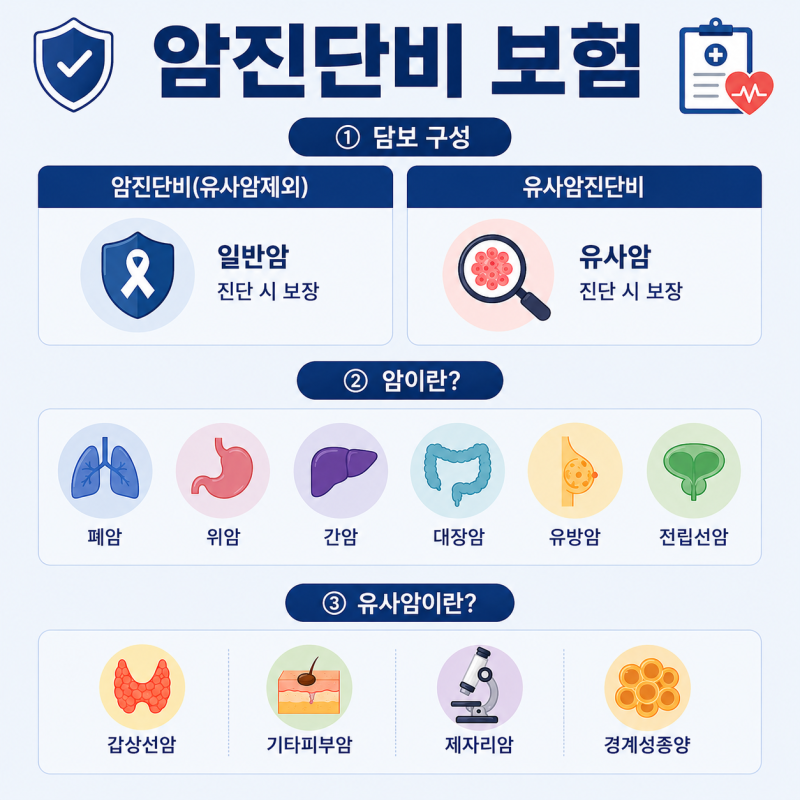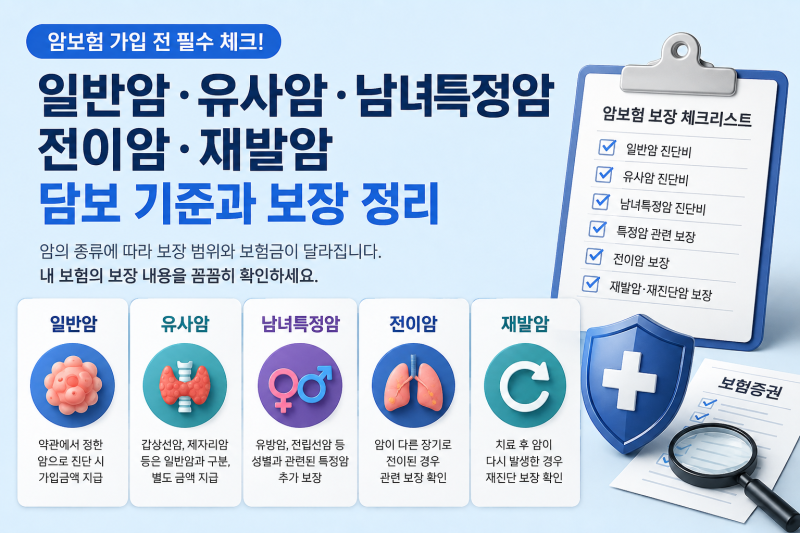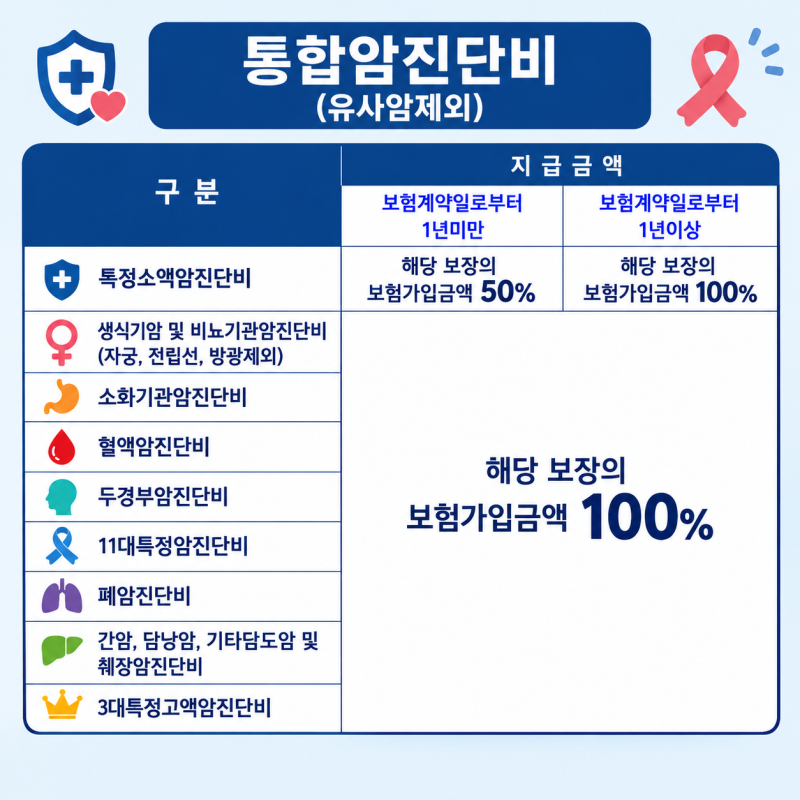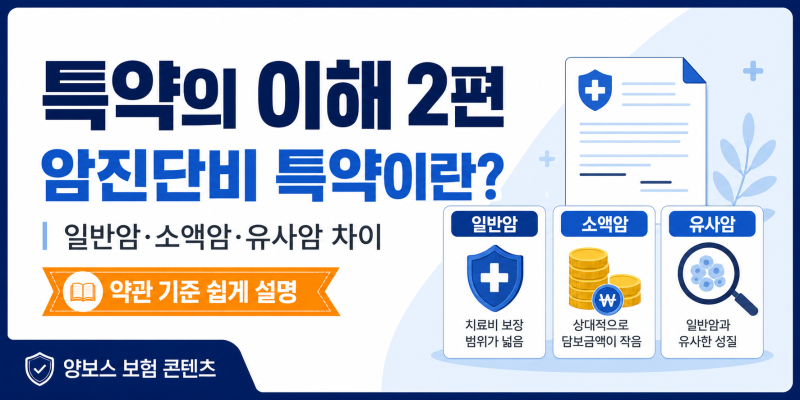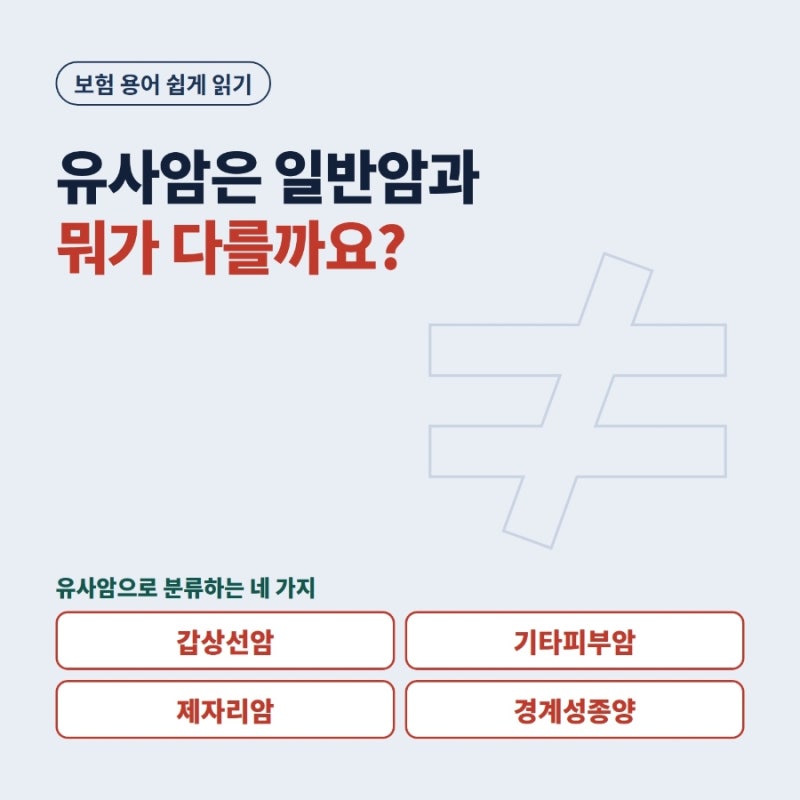


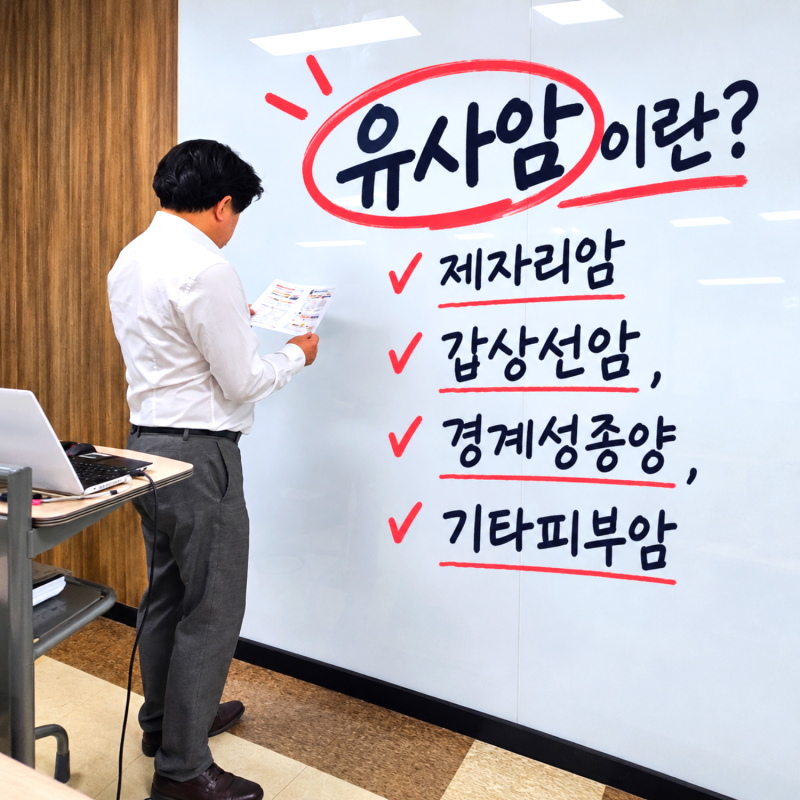
유사암제외는 암보험에서 일반암 보장 범위에 포함되지 않는 특정 암 종류를 뜻합니다. 주로 갑상선암, 기타피부암, 제자리암, 경계성종양 등 네 가지 질환이 이에 해당하며, 이들은 일반암과 달리 치료 예후가 비교적 양호하다고 분류됩니다.
따라서 보험 증권의 유사암제외 문구는 소비자가 받을 암 진단비의 범위와 금액에 직접적인 영향을 미치므로 중요하게 확인해야 합니다. 실제 블로그 후기들을 보면, 많은 소비자들이 유사암제외 조항으로 일반암 진단비와 유사암 진단비 간 지급액 차이에 혼란을 겪습니다.
유사암은 일반적으로 일반암 진단비의 10~20% 수준으로 지급되는 경우가 많아, 동일한 암 진단이라도 보장 금액이 크게 달라질 수 있습니다. 과거 일반암이던 갑상선암이 건강검진 보편화로 유사암으로 분리된 배경도 있습니다.
암보험 가입 시 유사암제외 문구 뒤 괄호 안 내용이 짧을수록 보장 범위가 넓어져 소비자에게 유리합니다. 대장점막내암처럼 상품별로 유사암 또는 일반암 분류가 다를 수 있으므로, 가입 전 약관의 악성 신생물 분류표를 꼼꼼히 확인해야 합니다.
이는 예상치 못한 보장 차이를 줄이고 합리적인 보험 선택을 돕는 핵심 체크포인트입니다.