
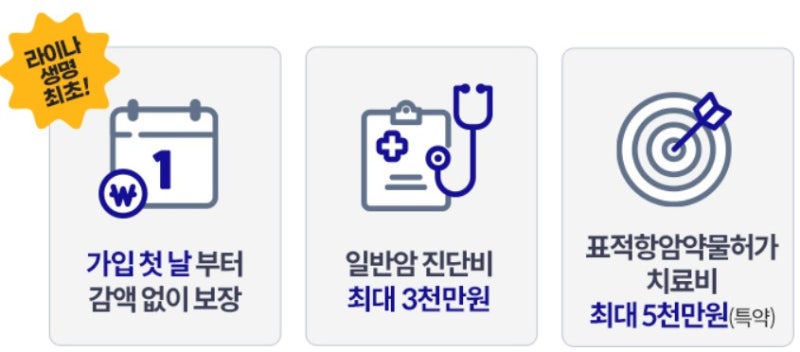
라이나 첫날부터 암보험은 면책 기간 없이 가입 첫날부터 보장이 시작되는 점이 특징입니다. 이는 암보험 가입 시 흔히 발생하는 보장 공백 기간에 대한 우려를 해소하며, 즉각적인 보장을 원하는 소비자들에게 주목받고 있습니다.
특히, 라이나생명의 주력 상품인 (무)첫날부터암보험은 갱신형으로 운영되어 초기 보험료 부담이 상대적으로 낮다는 장점이 있습니다. 이러한 특징으로 인해 많은 이들이 암 보장을 준비할 때 고려하는 주요 상품 중 하나로 자리매김하고 있습니다.
실제 사용자들은 라이나 첫날부터 암보험의 '첫날부터 보장' 기능을 가장 큰 장점으로 꼽습니다. 그러나 이 상품의 주요 단점은 갱신형 구조에 있습니다. 갱신 시점에 보험료가 변동될 수 있어 장기적인 보험료 예측이 어렵다는 점이 지적됩니다.
특히 20대에서 40대와 같이 장기 유지를 계획하는 젊은 층에게는 총 납입액 면에서 비갱신형이 더 유리할 수 있다는 분석도 있습니다. 따라서 초기 보험료의 매력에만 집중하기보다, 장기적인 관점에서 보험료 변동 가능성을 충분히 고려해야 합니다.
라이나 첫날부터 암보험을 고려한다면, 단순히 낮은 초기 보험료에 현혹되기보다 자신의 연령대와 장기적인 유지 계획을 바탕으로 신중하게 접근해야 합니다.
50대 이상이거나 단기 보장을 원하는 경우 초기 비용이 낮은 갱신형이 대안이 될 수 있지만, 젊은 층은 총액 면에서 비갱신형이 유리할 수 있습니다.
또한, 일반암, 유사암, 소액암 등 암 진단비의 보장 범위와 특약 구성에 따른 실제 부담을 꼼꼼히 확인하는 것이 중요합니다. 자신에게 필요한 보장만을 선택하여 불필요한 지출을 줄이는 현명한 판단이 요구됩니다.