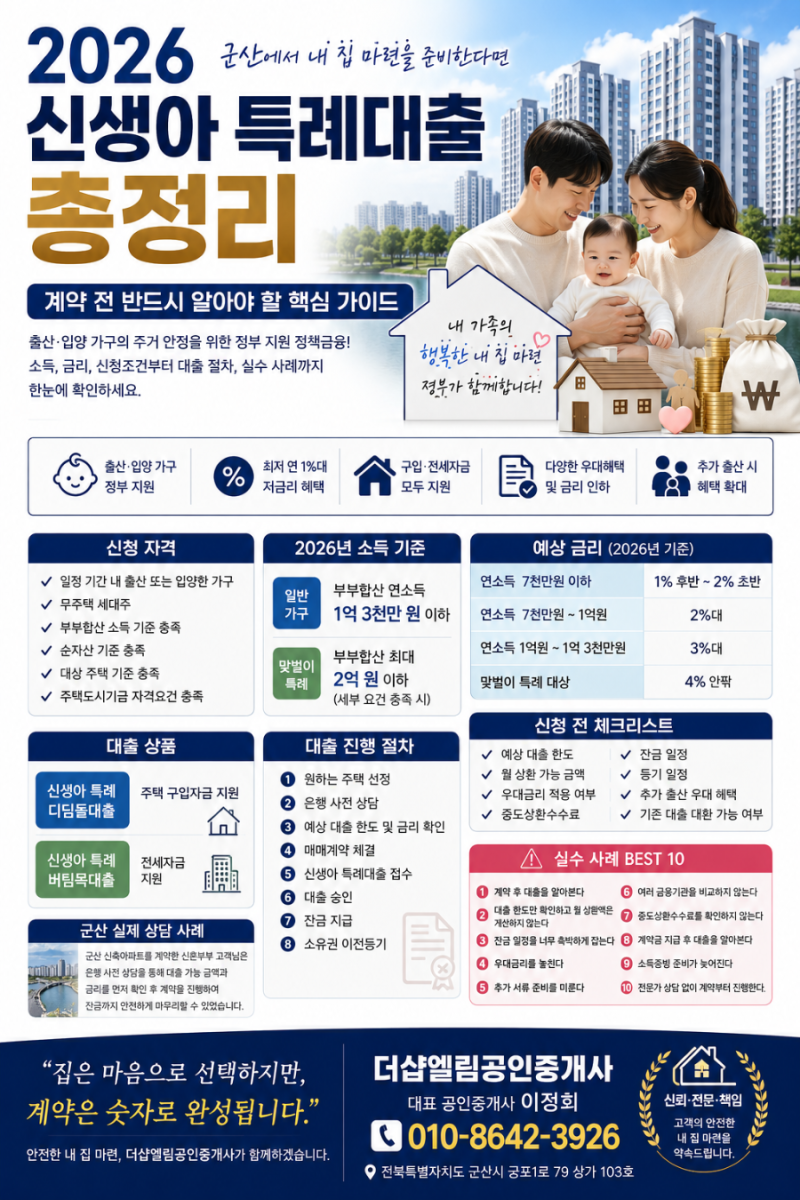

신생아특례대출은 시중 주택담보대출보다 낮은 금리로 출산 가구의 높은 관심을 받고 있는 정책 금융상품입니다.
하지만 낮은 금리만큼 심사 기준이 매우 까다로워, 기본 소득 요건을 충족하더라도 자산 산정 방식이나 주택 가격 평가 기준을 오해하여 심사 단계에서 탈락하는 경우가 많습니다.
특히 매매계약 시점과 대출 신청 시점의 주택 시세 차이나 순자산 한도 초과 등의 이유로 부적격 판정을 받는 사례가 빈번하게 발생하고 있습니다.
실제 신청자들은 기금e든든 전산 시스템을 통한 부부 합산 자산 스크래핑 방식에 주목하며, 예금, 주식, 보험 해약환급금 등 모든 금융자산이 합산되는 점을 중요하게 언급합니다.
심지어 대출 신청 직전 개설된 마이너스 통장이나 지인 간 금전 거래로 일시 보관된 현금까지 자산으로 잡혀 부적격 판정을 받을 수 있다는 점을 유의해야 합니다.
DSR 규제는 면제되지만, LTV와 DTI가 적용되며, 디딤돌대출의 경우 '방공제'로 실제 수령액이 줄어들 수 있어 모기지신용보증(MCG) 활용 여부를 고려해야 합니다.
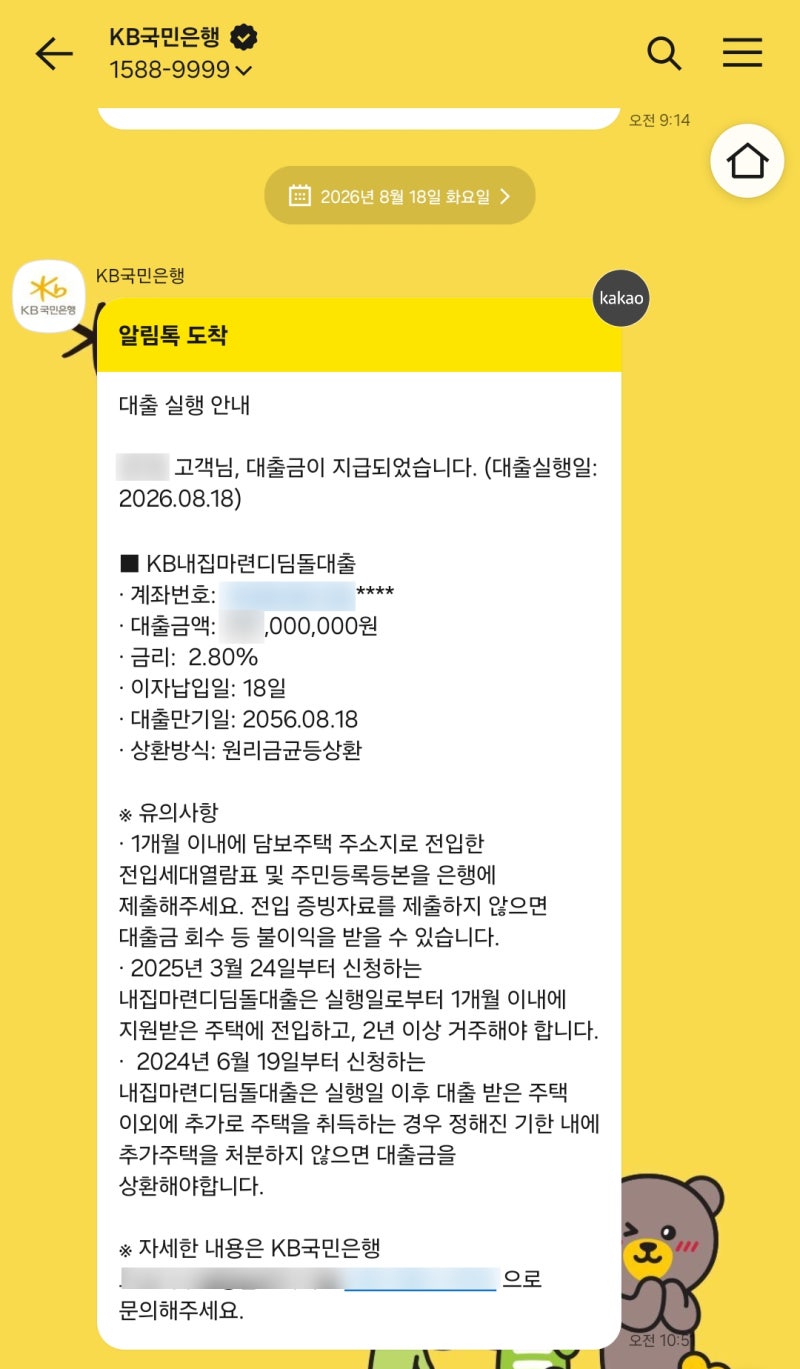
대출 실행 후 1개월 이내 전입 및 1년간 실거주 의무를 위반할 경우 대출금이 전액 환수될 수 있으므로 기존 세입자 퇴거 일정 등을 면밀히 확인해야 합니다.
특히 사후자산심사에서는 부동산, 자동차, 금융자산 등을 종합적으로 보지만, 대출은 부채로 간주되어 순자산 산정 시 제외된다는 점을 인지하는 것이 중요합니다.
은행 방문 전 필요한 서류를 꼼꼼히 준비하고, 발급일로부터 1개월 이내 서류만 유효하다는 점을 반드시 확인하시기 바랍니다.