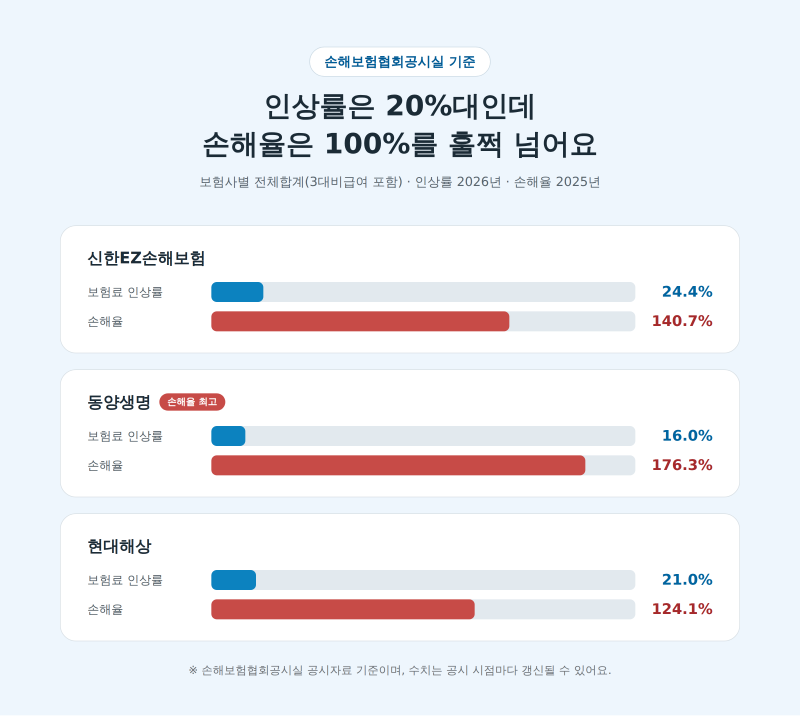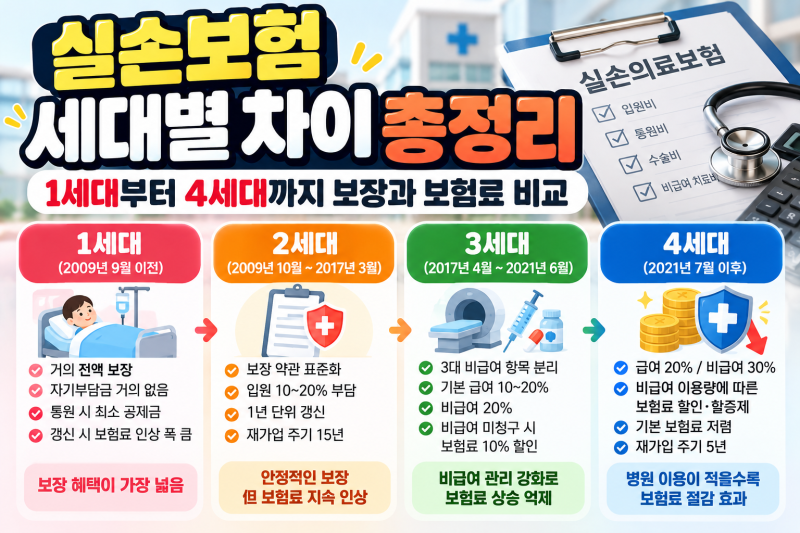
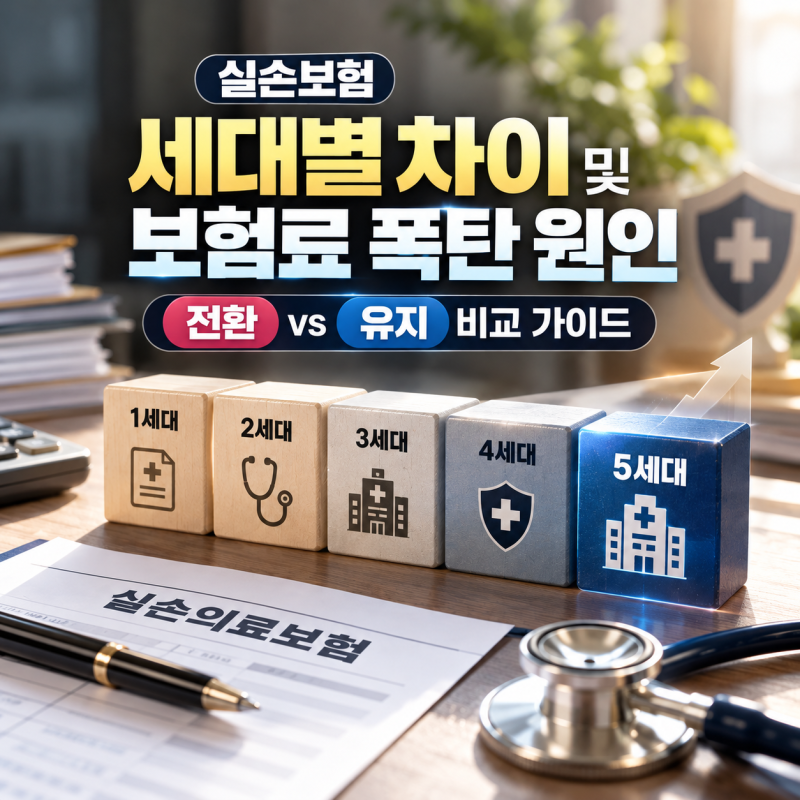
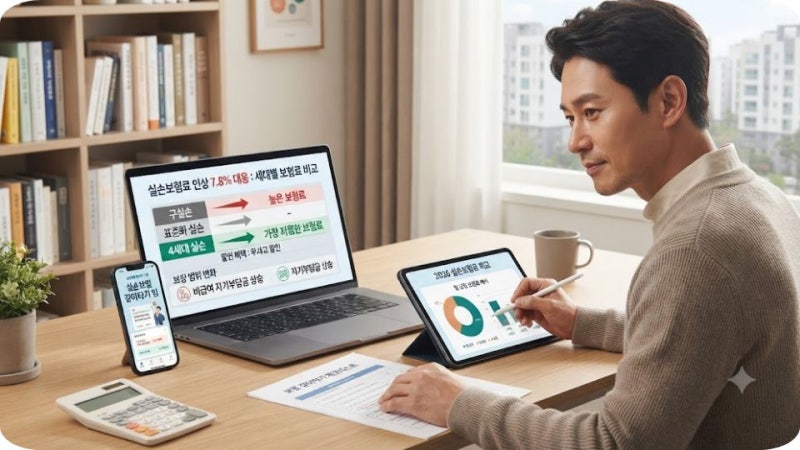
실손보험은 질병이나 상해로 인한 의료비를 보장하는 필수 금융상품으로, 가입 시점에 따라 1세대부터 4세대까지 보장 범위, 자기부담금, 갱신 주기, 보험료 인상률이 상이합니다. 특히 2026년에는 전체 평균 약 7.8%의 인상률을 보였으나, 세대별로 인상 폭에 큰 차이가 있어 가입 세대를 정확히 파악하는 것이 중요합니다. 자기부담금이 적었던 초기 세대일수록 누적된 손해율로 인해 갱신 시 보험료 부담이 커지는 경향을 보입니다.
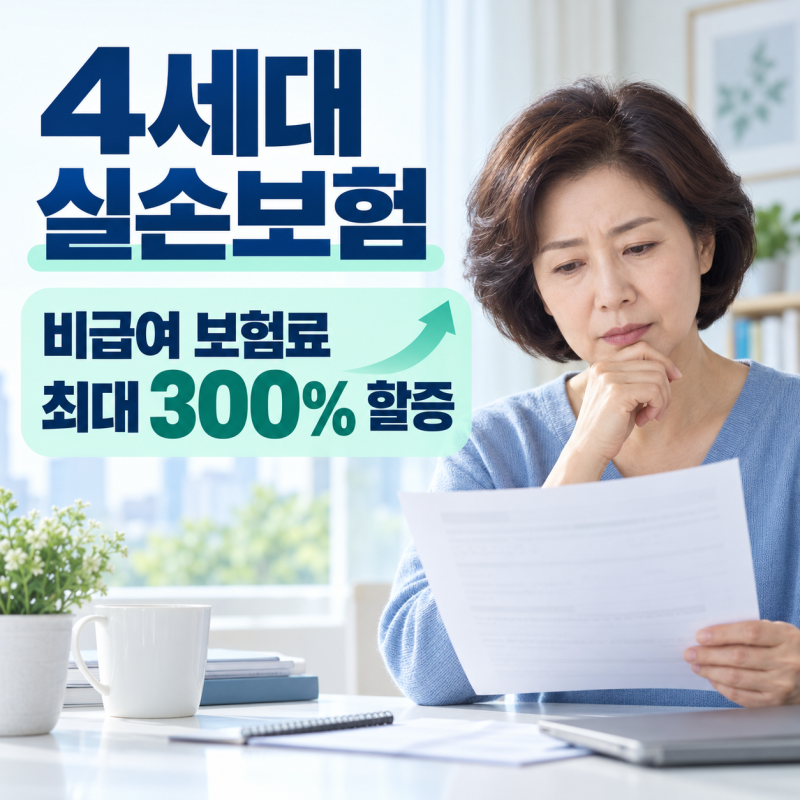
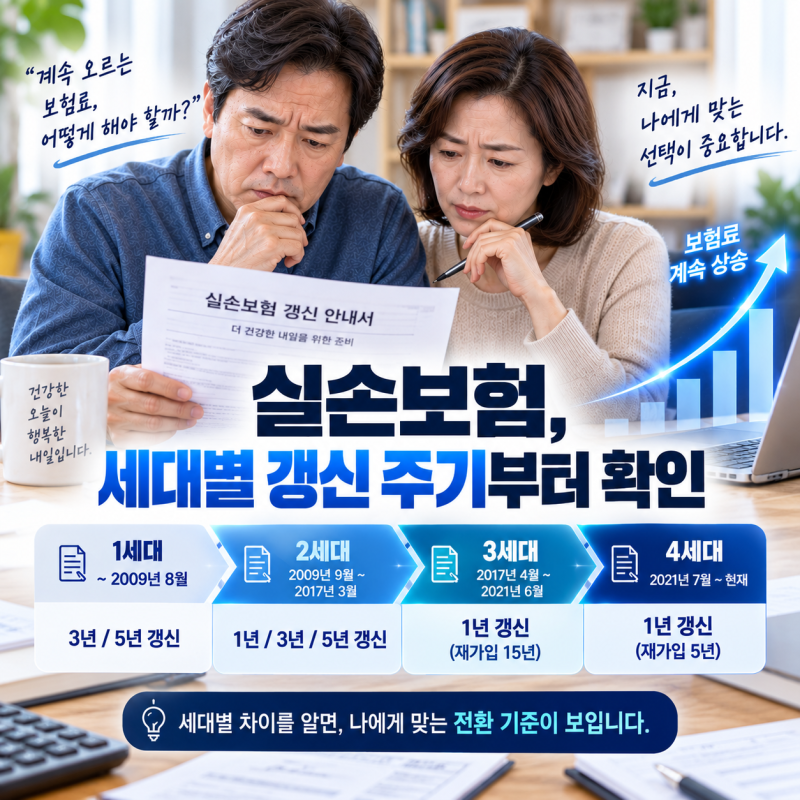
블로거들은 실손보험의 세대별 갱신 주기와 인상률 구조 차이에 주목하고 있습니다. 1세대와 2세대 실손보험은 3년 또는 5년 단위 갱신 시 누적된 위험률이 한 번에 반영되어 인상 폭이 크게 체감되는 반면, 3세대와 4세대 실손보험은 1년마다 갱신되며, 특히 4세대는 비급여 이용량에 따른 할인·할증 제도를 도입하여 위험 분담의 형평성을 높였습니다. 이러한 세대별 구조적 차이를 이해하는 것이 합리적인 보험 유지를 위한 핵심입니다.
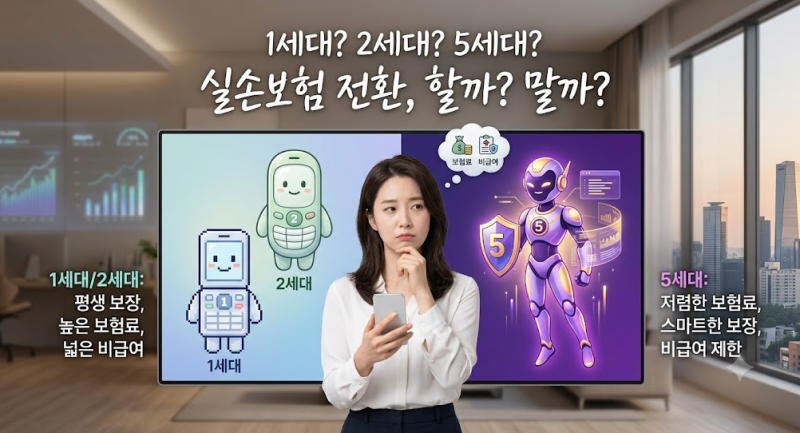
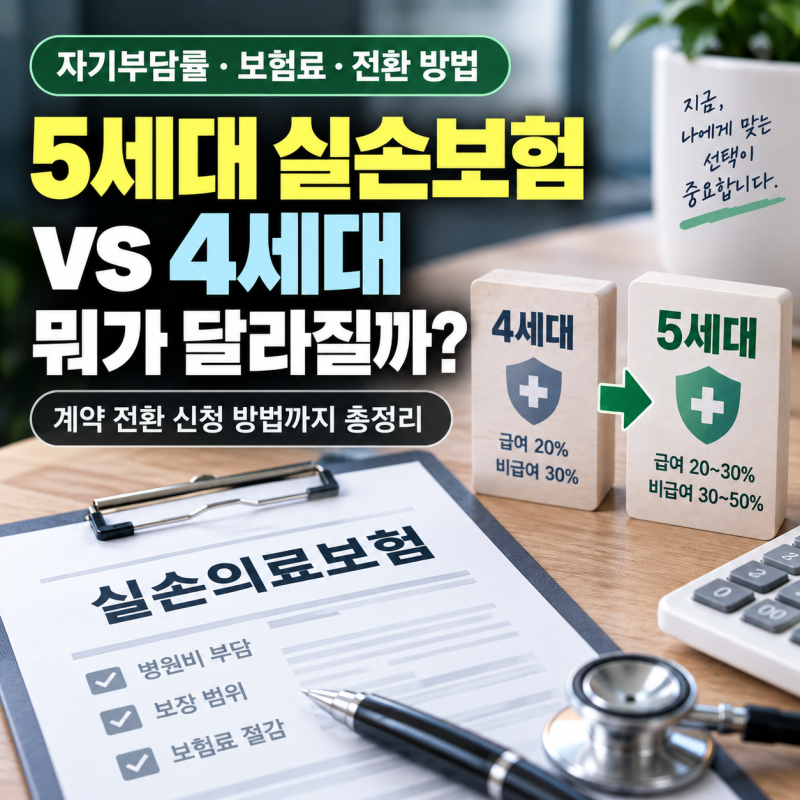
실제 갱신 보험료는 가입 상품, 보험회사, 연령, 성별, 해당 상품의 손해율 등 다양한 요인에 따라 달라질 수 있습니다. 따라서 발표된 평균 인상률이 모든 가입자에게 동일하게 적용되는 것은 아니므로, 본인의 보험증권이나 보험사 앱을 통해 실제 적용 중인 실손 상품을 확인하고 갱신 전후의 특약 보험료를 직접 비교하여 정확한 인상률을 파악하는 것이 현명합니다. 2026년 5월 6일부터는 5세대 실손보험도 출시되어 선택의 폭이 넓어졌습니다.