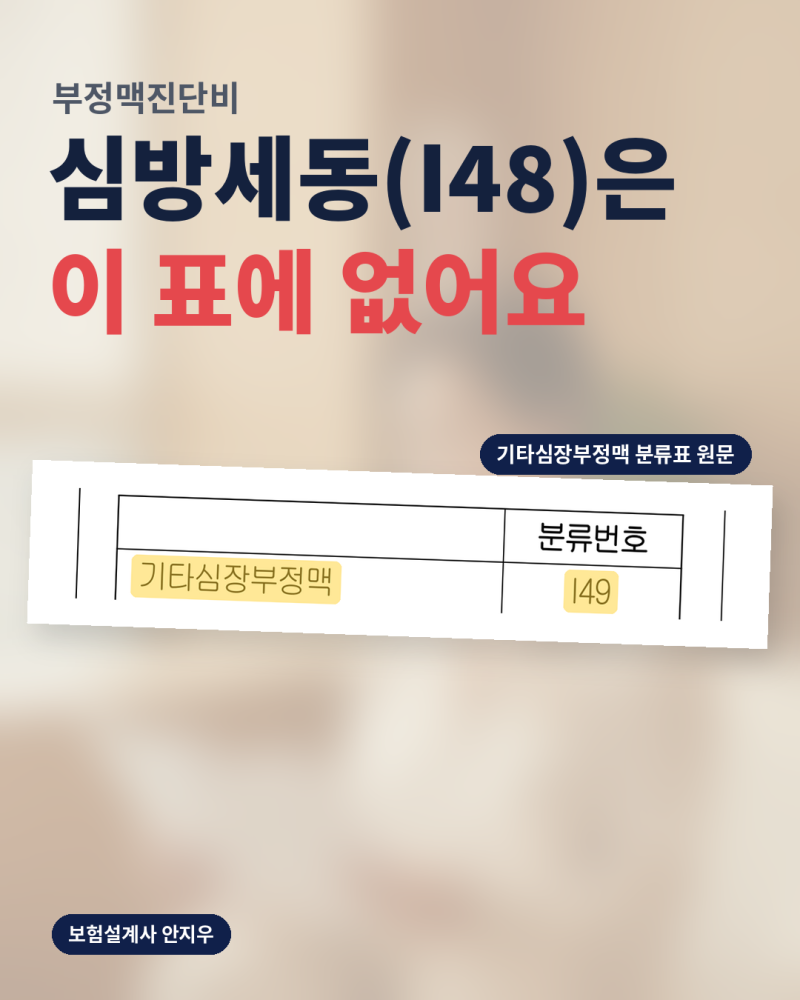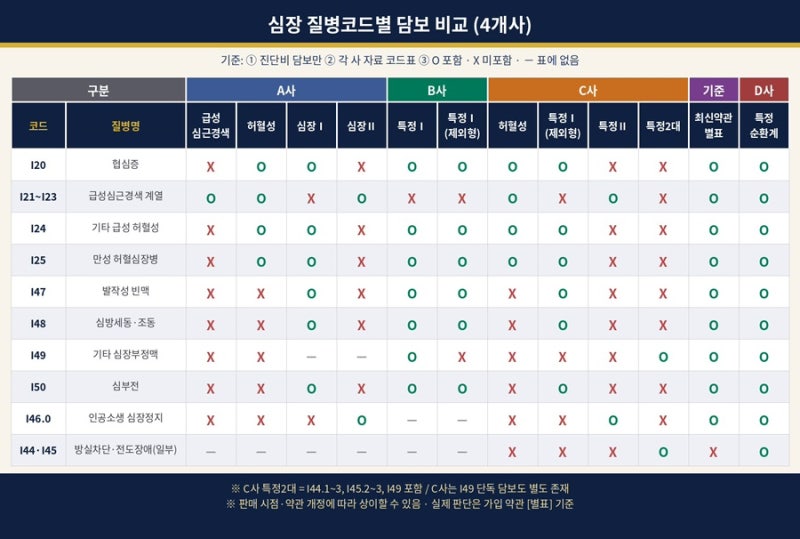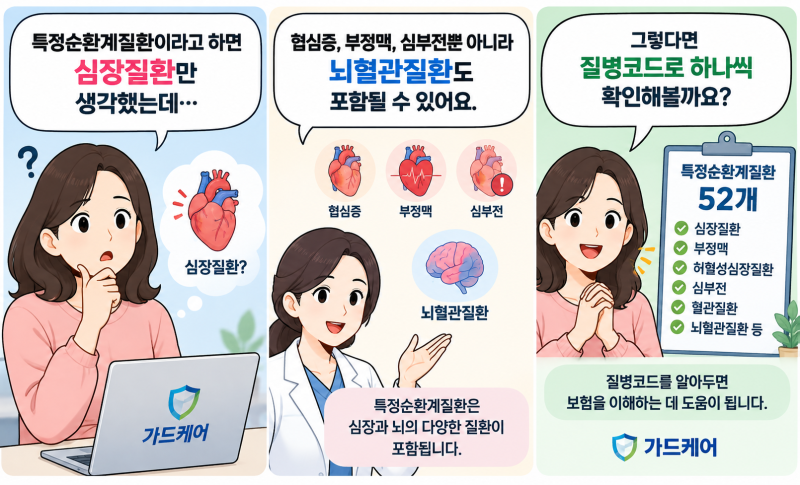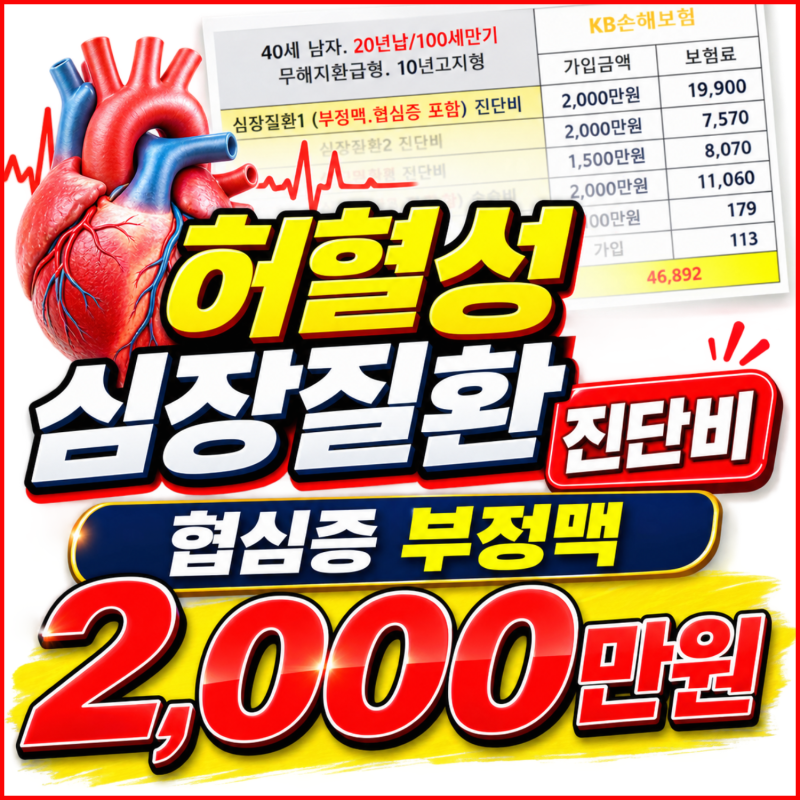

I49 질병코드는 '기타 심장 부정맥'을 의미하며, 최근 스마트워치나 건강검진을 통해 조기에 발견되는 사례가 증가하고 있습니다. 많은 분들이 심장 관련 보험에 가입되어 있다고 생각하지만, 실제 진단 시 보장 범위에 대한 오해가 많아 보험금 지급에 어려움을 겪는 경우가 빈번합니다. 특히 허혈성 심장질환 진단비 특약만으로는 I49 부정맥이나 심부전이 보상 대상에서 제외되는 경우가 많아 주의가 필요합니다.
블로그 후기들을 살펴보면, 일부 블로거는 부정맥 진단비 청구 시 약관에 명시된 I49 코드의 중요성을 강조하며, 가입한 담보 이름 괄호 속 코드를 반드시 확인할 것을 조언합니다. 반면, 다른 블로거들은 같은 부정맥이라도 진단명에 따라 적용되는 코드가 달라질 수 있으며, 특정부정맥진단비의 경우 심방세동(I48) 등 약관이 콕 집어놓은 특정 코드만 인정될 수 있다고 설명합니다. 이는 보험사별 약관 해석과 보장 범위에 차이가 있음을 시사합니다.
따라서 I49 질병코드로 진단받았을 때 보험금을 100% 챙겨 받으려면, 가입한 보험의 약관을 면밀히 분석하여 '심혈관질환 진단비' 또는 '특정심장질환 진단비' 특약이 포함되어 있는지 확인해야 합니다. 또한, 보험사별로 I49 부정맥 보장 한도가 500만~1,000만 원으로 제한되거나 별도 특약으로 분리되어 있을 수 있으므로, 세부 지급 기준을 개별적으로 확인하는 것이 중요합니다.