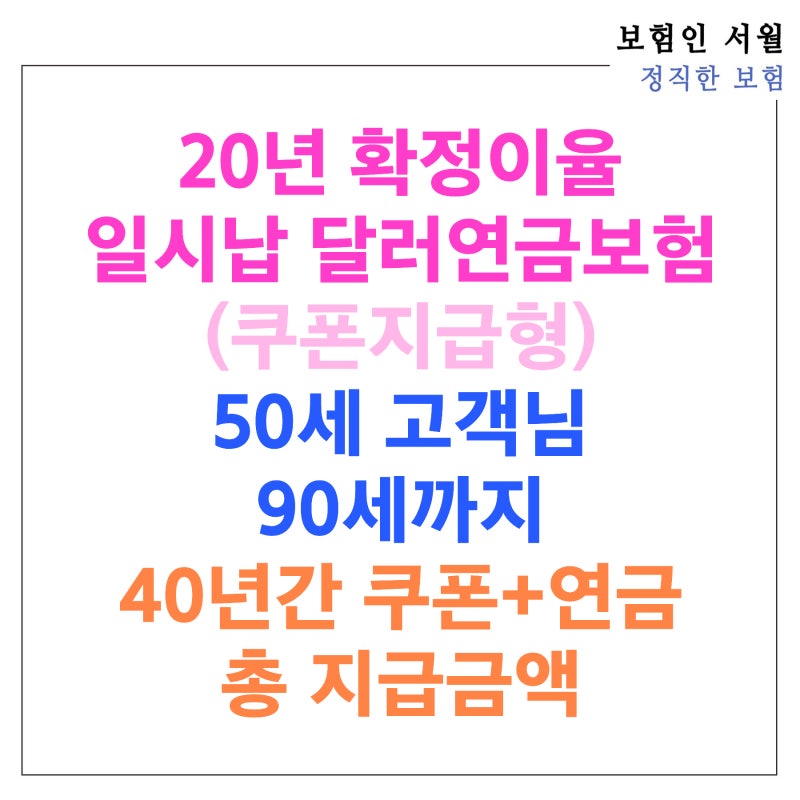


달러즉시연금은 목돈을 한 번에 납입하고 다음 달부터 바로 연금을 받을 수 있어 은퇴 생활자들에게 특히 주목받고 있습니다. 이는 매달 생활자금을 필요로 하지만 원금 손실에 대한 부담을 느끼는 60~70대 고객층에게 매력적인 대안으로 떠오르고 있습니다. 특히 최근에는 정해진 기간 동안 생활자금을 받고 기간 종료 후 원금을 다시 활용할 수 있는 생활자금형 구조도 등장하여 선택의 폭이 넓어졌습니다.
실제 블로그 후기들을 살펴보면, 기존 종신형 즉시연금의 낮은 월 지급액(예: 1억 원 납입 시 월 30~40만원)에 대한 고민이 많았습니다. 하지만 생활자금형 달러연금은 원금을 보존하면서 일정 기간 생활비를 수령할 수 있다는 점에서 긍정적인 반응을 얻고 있습니다. 다만, 가입 시점의 공시이율과 조건에 따라 실제 지급액이 달라질 수 있으므로 꼼꼼한 확인이 필요합니다.
달러즉시연금 가입 시에는 환율 변동 리스크 관리와 중도 해지 시 원금 손실 가능성을 반드시 고려해야 합니다. 특히 5년 또는 7년 유지 시 무조건 원금 보존이나 이득을 볼 수 있다는 오해를 경계하고, 상품별 세부 약관과 공시이율 예시표를 직접 대조하여 본인의 상황에 맞는 최적의 조건을 선택하는 것이 중요합니다. 세금 및 건강보험료 과세 여부도 확인하여 예상치 못한 불이익을 피하는 지혜가 필요합니다.