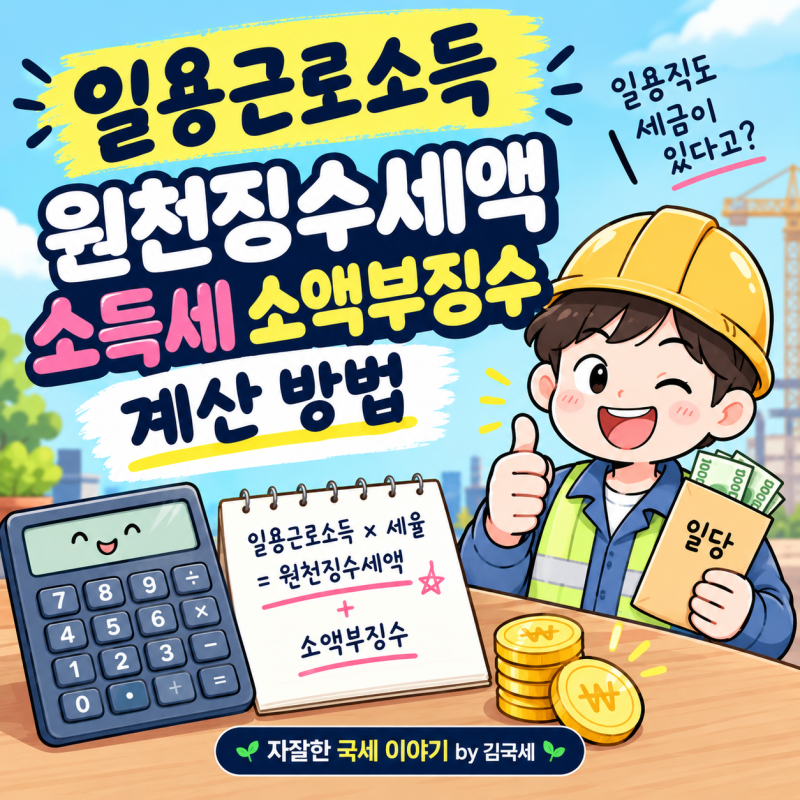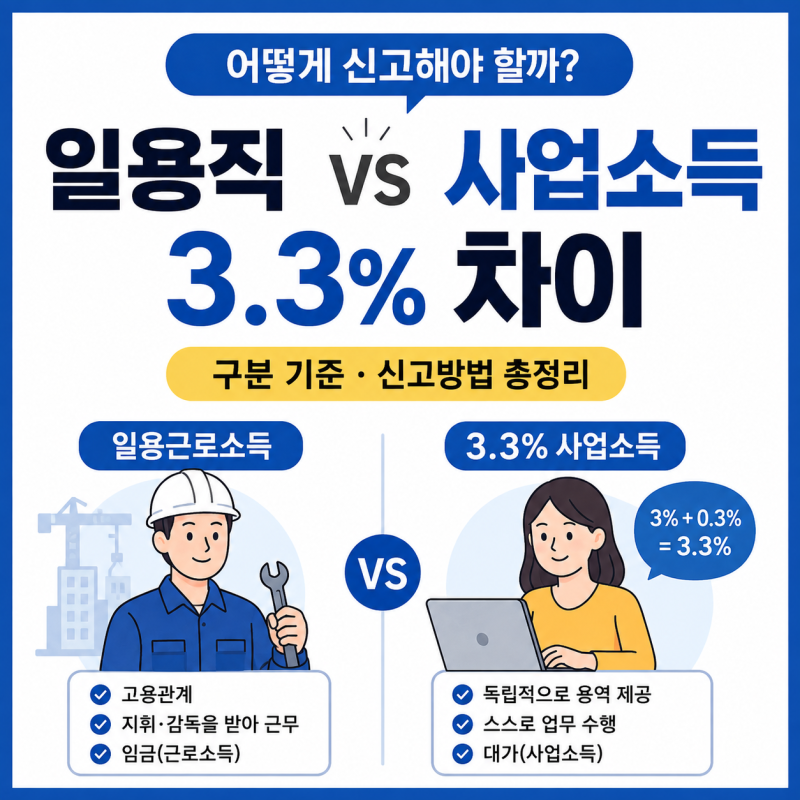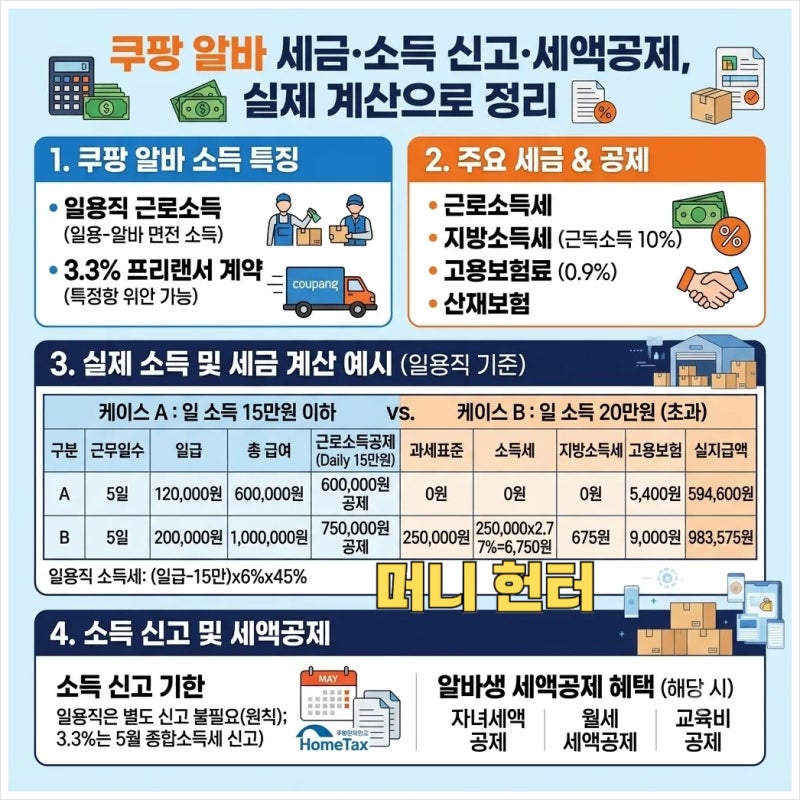
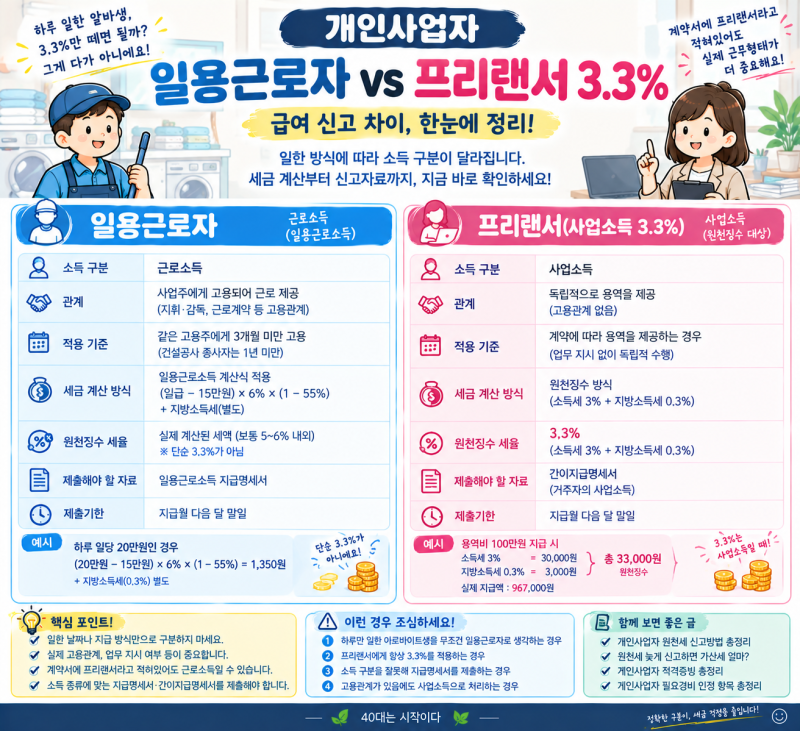
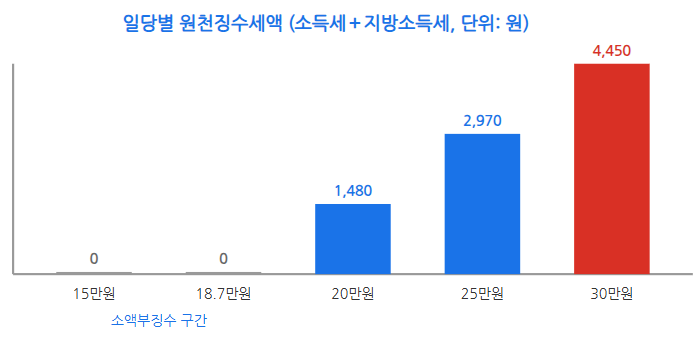

일용근로자의 소득세 계산은 일반 상용근로자와는 다른 기준이 적용됩니다. 특히 일당 15만 원까지는 근로소득공제로 인해 소득세가 발생하지 않으며, 15만 원을 초과하는 금액에 대해서는 6%의 단일 세율이 적용되는 것이 핵심입니다. 또한, 계산된 소득세가 1,000원 미만인 경우에는 소액부징수 규정에 따라 원천징수되지 않는 특징이 있습니다. 사업주는 일용근로자를 고용할 경우, 급여 지급 시 이러한 소득세 계산 방법을 정확히 이해하고 적용해야 합니다.
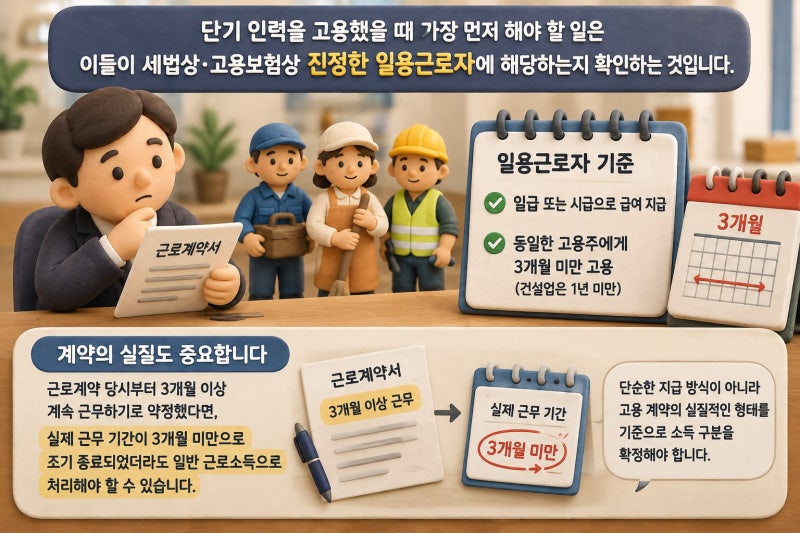
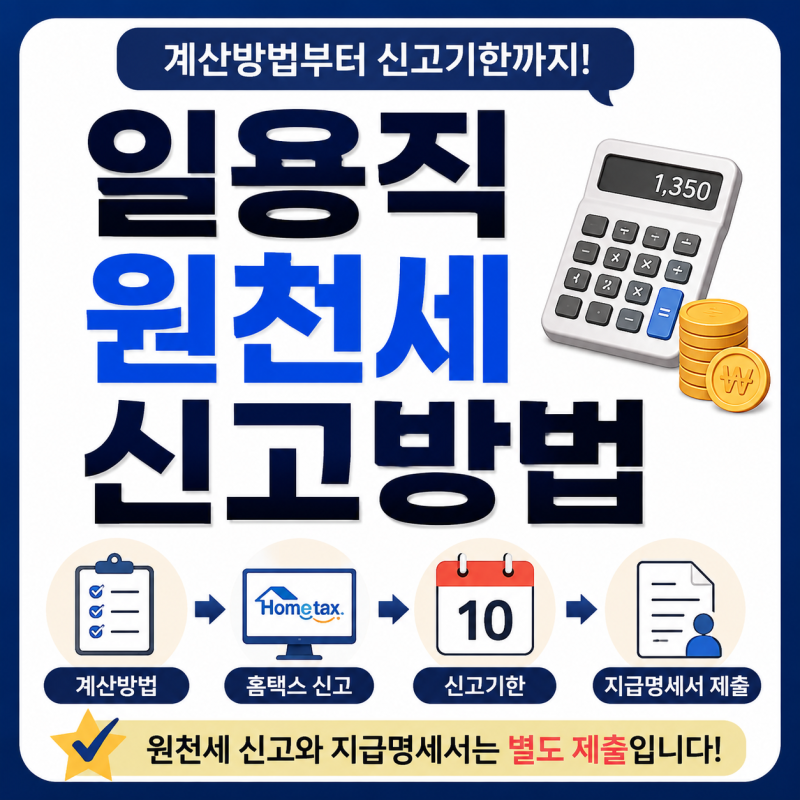
실제 블로그 후기들을 살펴보면, 일용근로소득은 일당에서 15만 원을 공제한 후 6%의 세율을 적용하고, 다시 산출세액의 55%를 세액공제하는 방식으로 계산됩니다. 예를 들어 일당 20만 원의 경우, 최종 원천징수할 소득세는 1,350원이 됩니다. 다만, 동일 사업주에게 3개월 이상 고용될 경우 기존 일용 근로소득까지 상용 근로소득으로 재계산될 수 있으므로 주의가 필요하다는 점이 강조됩니다.
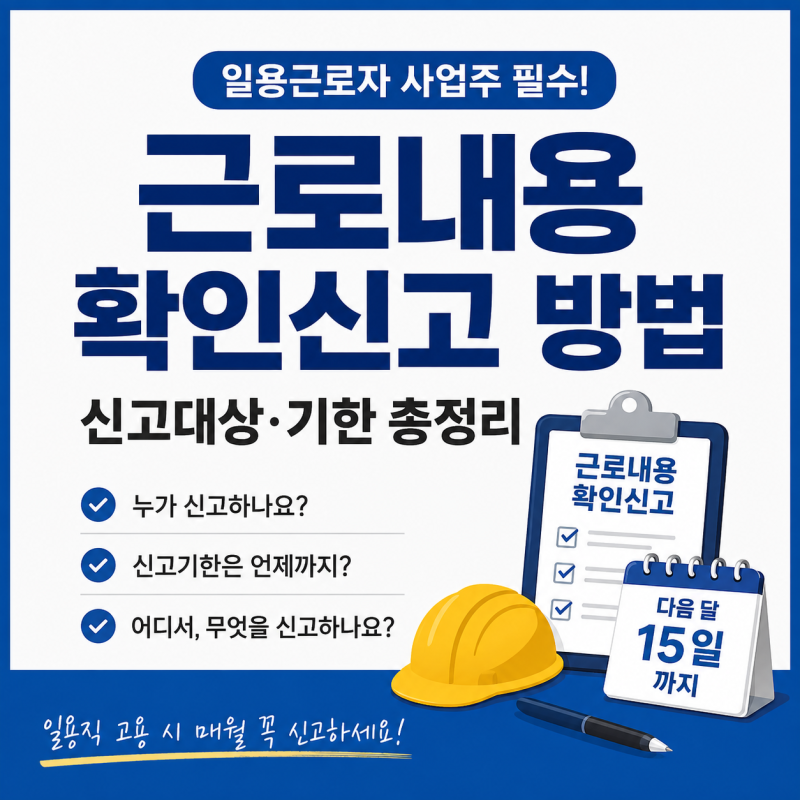
일용근로소득과 관련하여 사업주가 놓치지 말아야 할 중요한 사항은 근로내용확인신고와 일용근로소득 지급명세서 제출이 별개라는 점입니다. 근로내용확인신고는 근로복지공단에, 지급명세서는 국세청에 각각 다른 기한으로 제출해야 합니다. 소득세가 없더라도 지급명세서는 반드시 제출해야 하며, 여러 날의 일당을 한꺼번에 지급할 때는 소액부징수 여부를 합계 기준으로 판단해야 하므로 이 점을 유의하여 신고 누락이나 과태료 발생을 방지하시기 바랍니다.