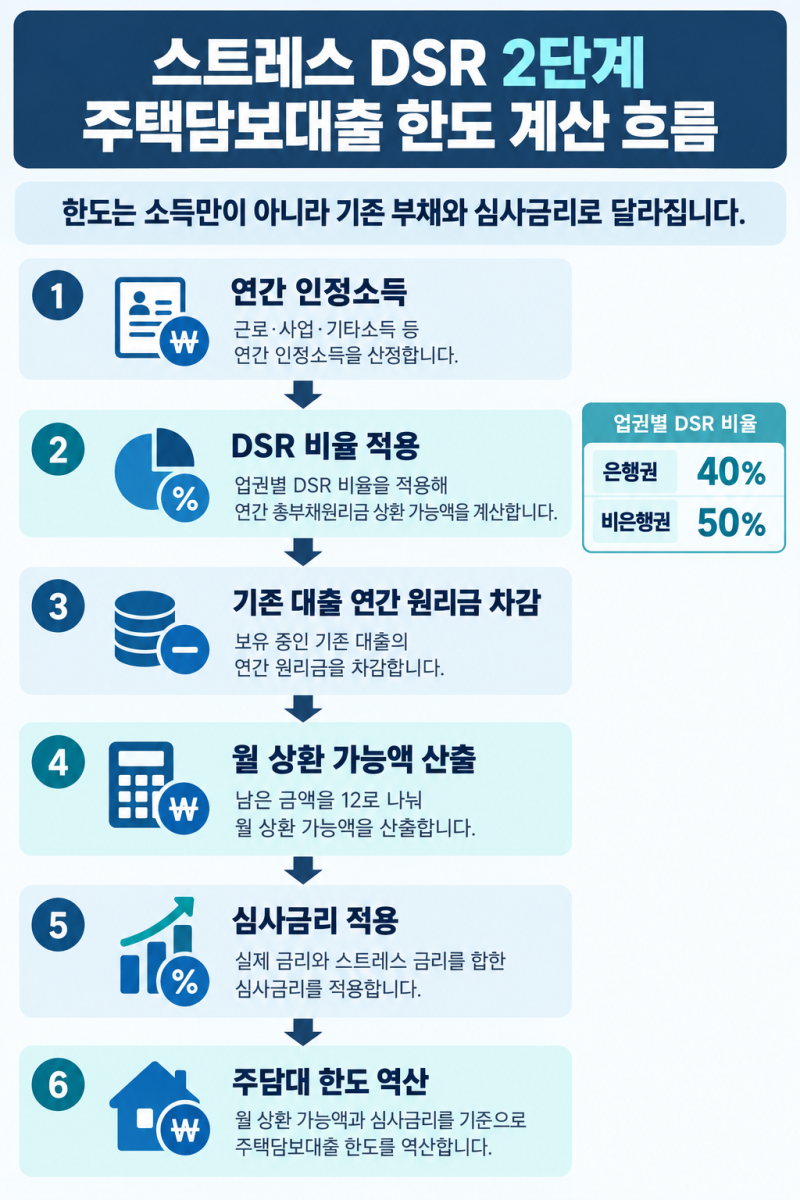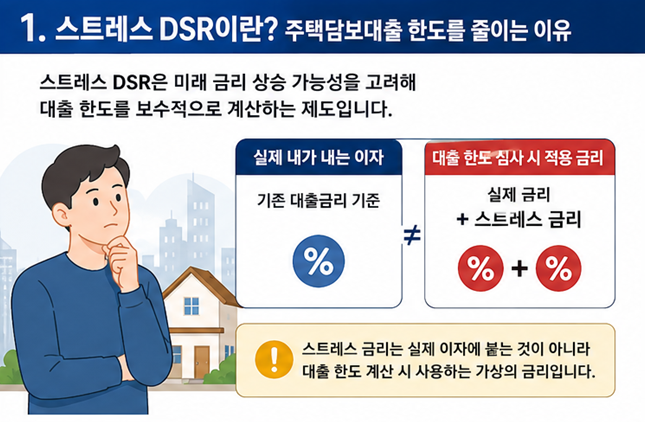

스트레스 DSR은 미래 금리 상승 가능성을 고려하여 대출 한도를 보수적으로 산정하는 제도입니다. 이는 실제 대출 금리에 가상의 스트레스 금리를 더해 DSR을 계산함으로써, 차주가 받을 수 있는 대출 금액을 줄이는 역할을 합니다. 특히 현재 주택담보대출 한도 산정에 큰 영향을 미치며, 금융 시장의 안정성을 높이는 데 기여하고 있습니다.
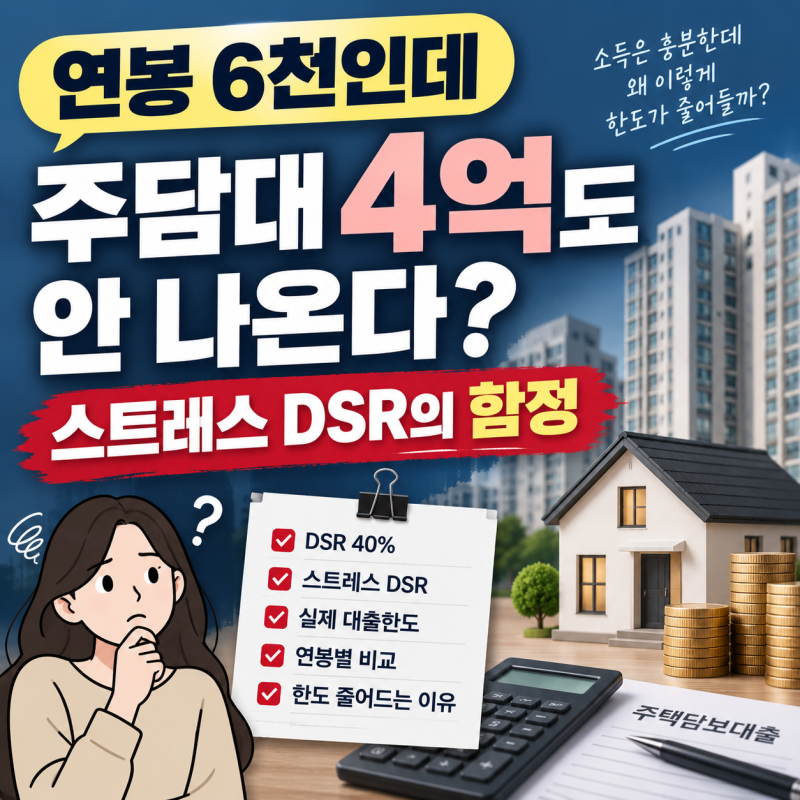
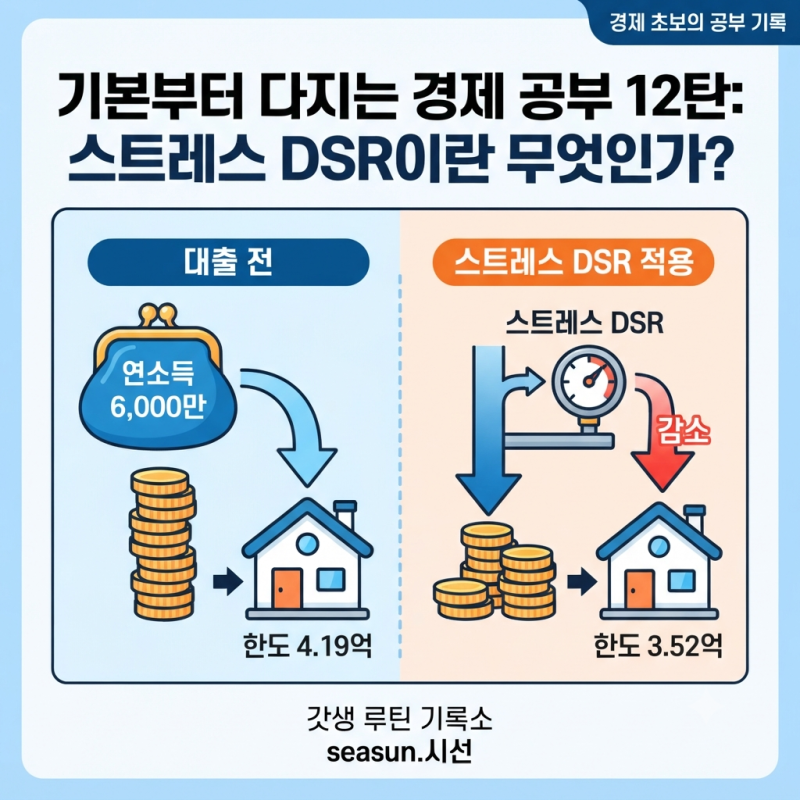
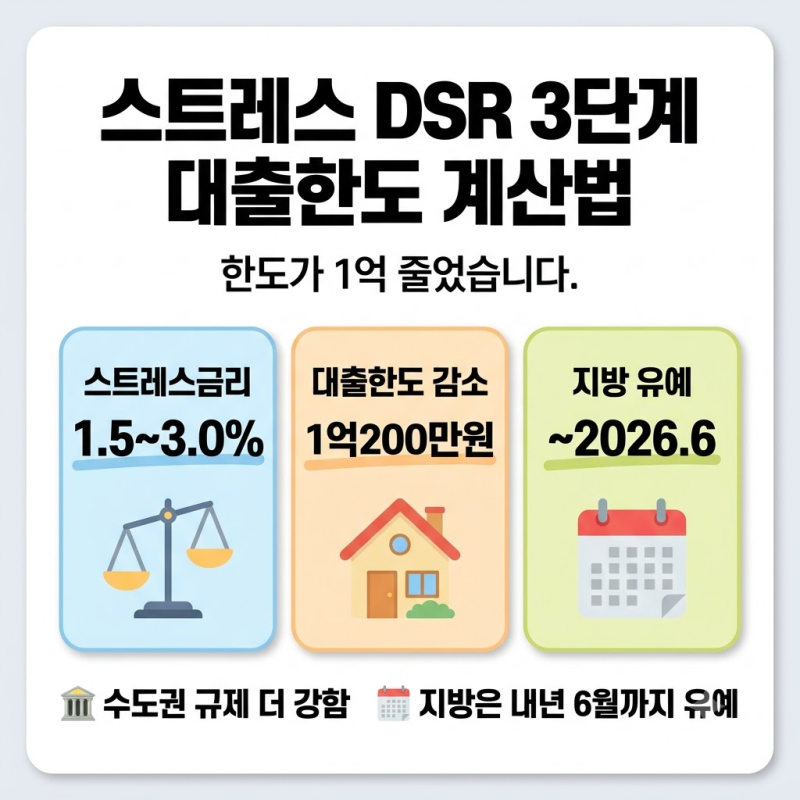
실제 블로그 후기들을 보면, 연봉 6천만 원의 차주도 스트레스 DSR 적용 시 주택담보대출 한도가 4억 원 미만으로 크게 줄어드는 사례가 보고됩니다. 이는 실제 납부하는 이자가 아닌, 대출 한도 계산 시 적용되는 심사 금리가 높아지기 때문입니다. 특히 수도권 및 규제지역과 지방 비규제지역 간 스트레스 금리 적용 방식에 차이가 있어 지역별 대출 한도에도 영향을 미칩니다.
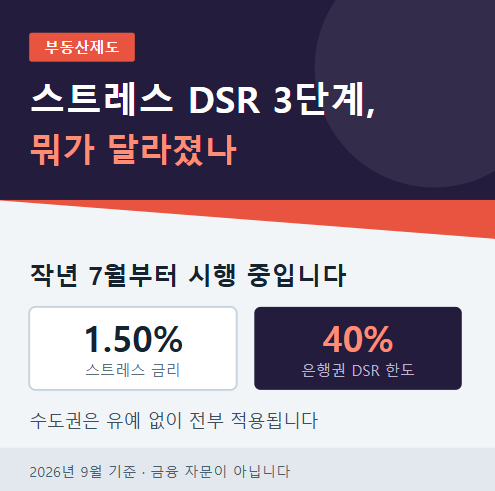
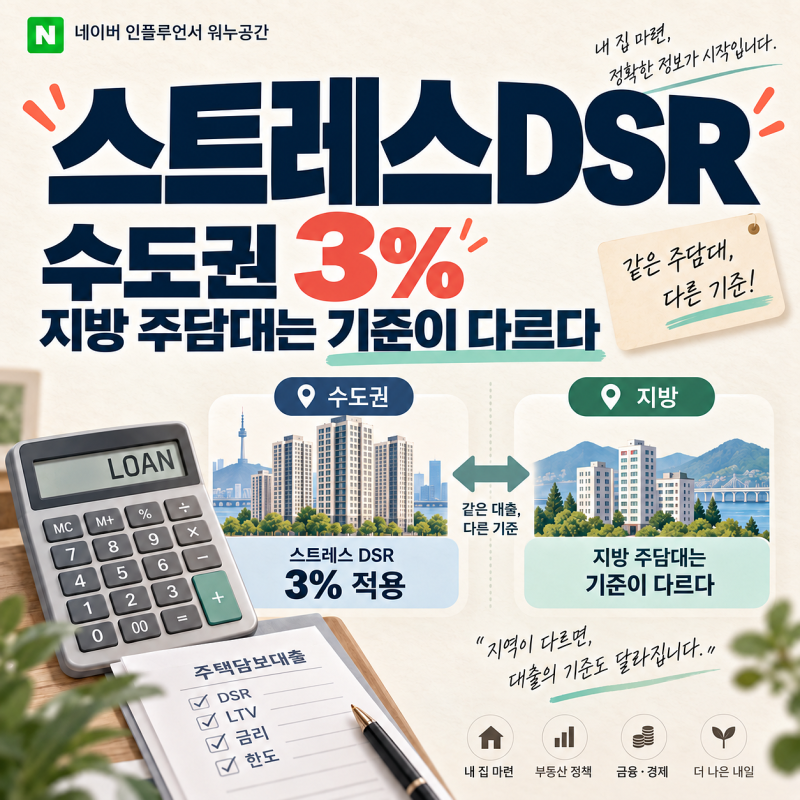
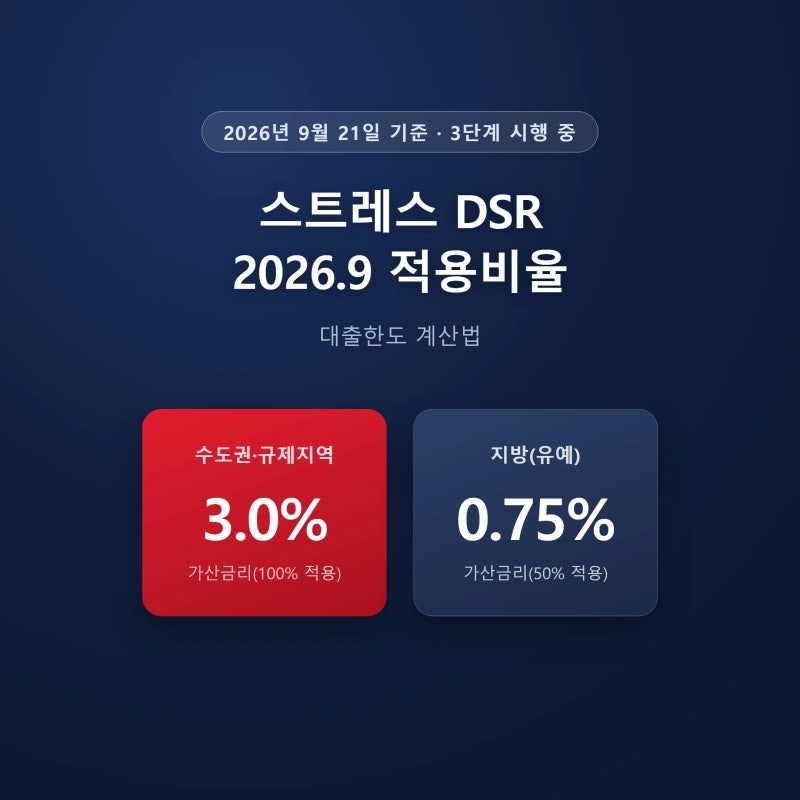
스트레스 DSR은 2025년부터 단계적으로 강화되어 현재 3단계가 적용 중이며, 수도권·규제지역 주담대에는 3.0%의 스트레스 금리 하한이 적용됩니다. 반면 지방 비규제지역은 2026년 말까지 0.75%의 완화된 기준이 유지됩니다. 이 제도는 실제 이자 부담을 늘리는 것이 아니라, 과도한 대출을 제한하여 가계 부채 위험을 관리하는 데 중점을 두고 있습니다.