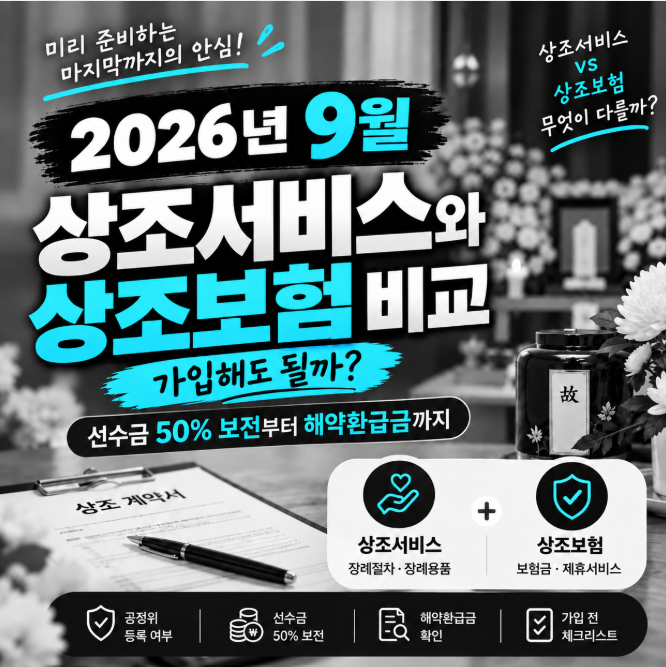

최근 부모님 연세가 들면서 상조 가입을 고민하는 분들이 많아지고 있습니다. 이때 상조보험과 상조서비스는 엄연히 다른 상품이라는 점을 명확히 인지해야 합니다. 상조회사는 장례 서비스를 제공하는 사업자이며, 보험회사는 사망보험금 지급 또는 제휴 서비스를 제공하는 금융상품입니다. 현재 , 가입하려는 상품이 어떤 유형인지 정확히 파악하는 것이 중요합니다.
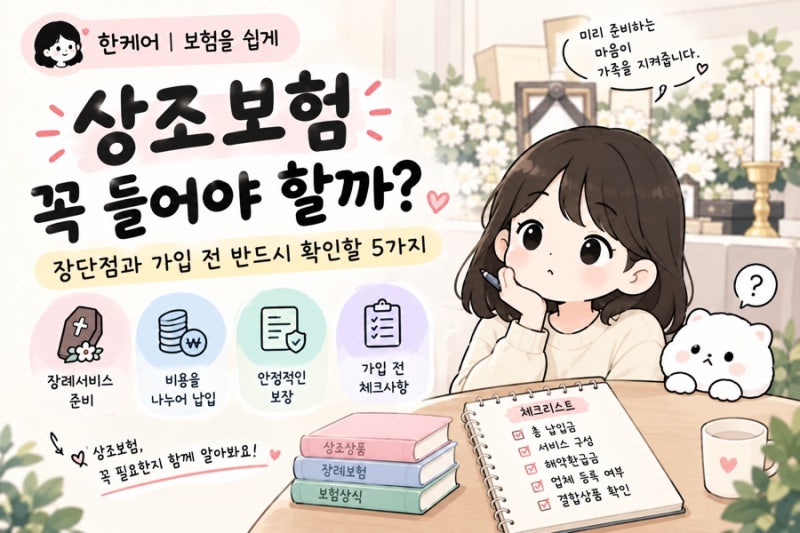
실제 사용자들은 상조상품의 장점으로 장례를 미리 준비하고 비용을 분할 납입할 수 있다는 점을 꼽습니다. 그러나 중도 해약 시 납입금을 전부 돌려받지 못할 수 있고, 장기간 납입으로 고정 지출이 발생하며, 계약 외 서비스에 추가 비용이 발생할 수 있다는 단점도 존재합니다. 상조 가입 시에는 이러한 장단점을 객관적으로 비교 분석하는 것이 필요합니다.
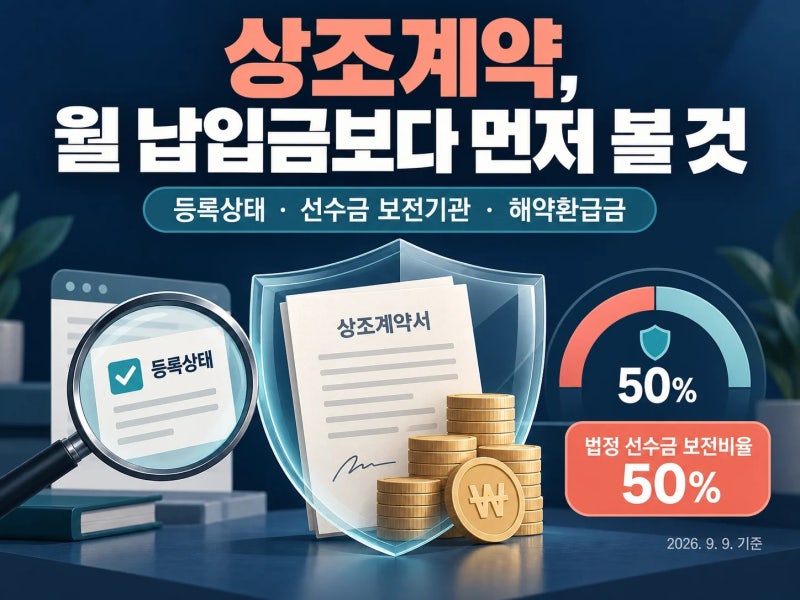
블로거들은 상조 가입 전 공정거래위원회 등록 여부, 선수금 50% 보전 여부, 해약환급금 비율, 그리고 제공 항목의 구체화를 반드시 확인할 것을 조언합니다. 특히 '내상조 그대로'와 같은 피해 구제 시스템을 이해하고, 계약서에 명시된 내용을 꼼꼼히 살피는 것이 안전한 선택을 위한 핵심 체크포인트입니다.