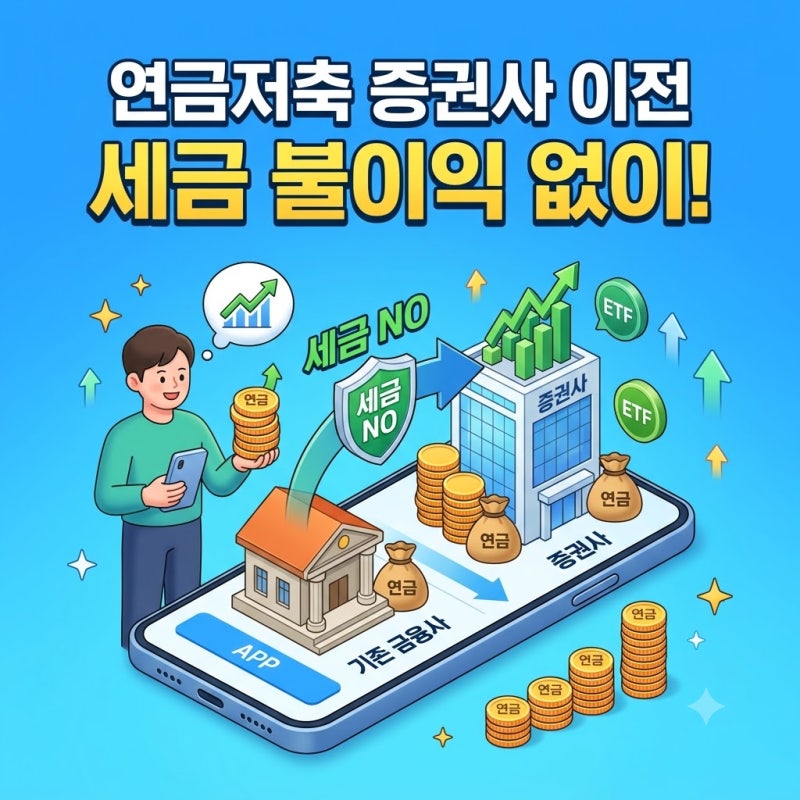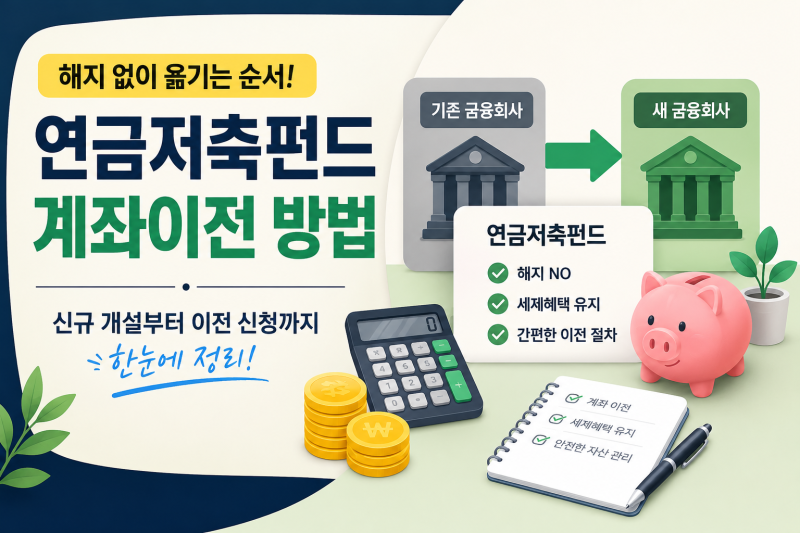
연금저축은 노후 자산 마련을 위한 중요한 금융 상품으로, 더 나은 조건의 금융사로 계좌를 옮기려는 수요가 많습니다. 특히 수수료, 운용 상품, ETF 매매 가능 여부 등을 고려하여 증권사 이전을 고민하는 경우가 일반적입니다. 기존 계좌를 해지하지 않고 계약 이전 방식으로 옮겨야 세제상 불이익 없이 세액공제 혜택을 유지할 수 있습니다. 무턱대고 해지하면 기타소득세 16.5%가 발생할 수 있어 주의가 필요합니다.
실제 블로그 후기들을 보면 연금저축 이전은 기존 증권사가 아닌 새로 이전받을 증권사에서 신청하는 것이 핵심입니다. 모바일 앱을 통한 비대면 신청도 가능하여 바쁜 직장인도 비교적 쉽게 진행할 수 있습니다. 다만, 기존에 보유하던 펀드나 ETF 같은 상품은 동일 유형 상품일 경우 실물 이전이 가능하지만, 불가 시에는 매도 후 현금으로 이체될 수 있으므로 사전에 확인해야 합니다. 이전 기간 동안에는 통상 영업일 기준 3~5일이 소요되며, 이 기간 동안에는 신규 매매 거래가 일시 정지됩니다.
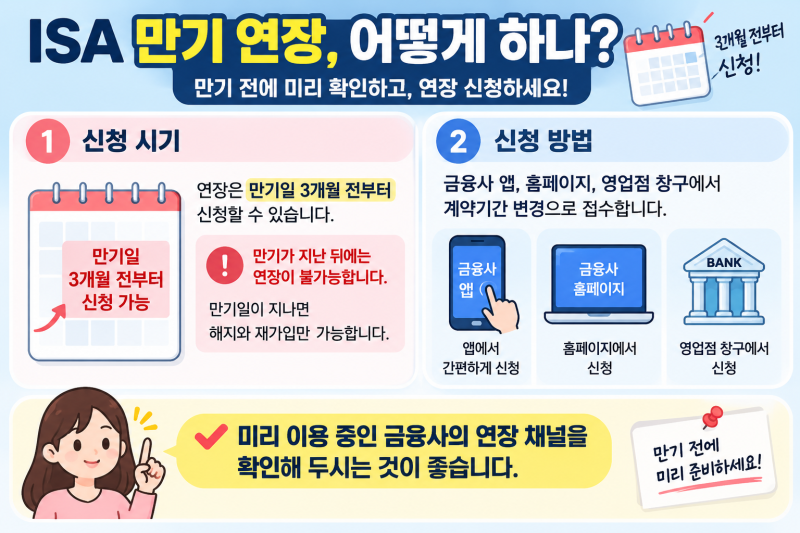
연금저축 이전은 부분 이전이 안 되는 경우가 많아 계좌 전체 기준으로 판단해야 하며, 대출이 있는 계좌는 정리가 필요할 수 있습니다. 또한, ISA 만기 자금을 연금계좌로 이전할 경우 전환 금액의 10%, 최대 300만원까지 세액공제 한도를 추가로 인정받을 수 있는 혜택도 있습니다. 이전 후에는 현금성 자산만 남을 수 있어 원하는 상품을 다시 매수해야 하므로, 이후 자산 배분 계획을 미리 세워두는 것이 현명합니다.