부모 자식 간의 금전 거래는 증여세 문제로 이어질 수 있어 많은 이들이 궁금해합니다. 특히 부모님께 드리는 용돈이나 생활비가 증여세 대상이 되는지, 혹은 자녀에게 주는 자금 지원이 세금 폭탄으로 돌아올지 우려하는 목소리가 높습니다. 상속세 및 증여세법에 따르면 사회통념상 인정되는 피부양자의 생활비나 교육비 등은 비과세 대상으로 규정되어 있으나, 그 기준이 모호하여 주의가 필요합니다.
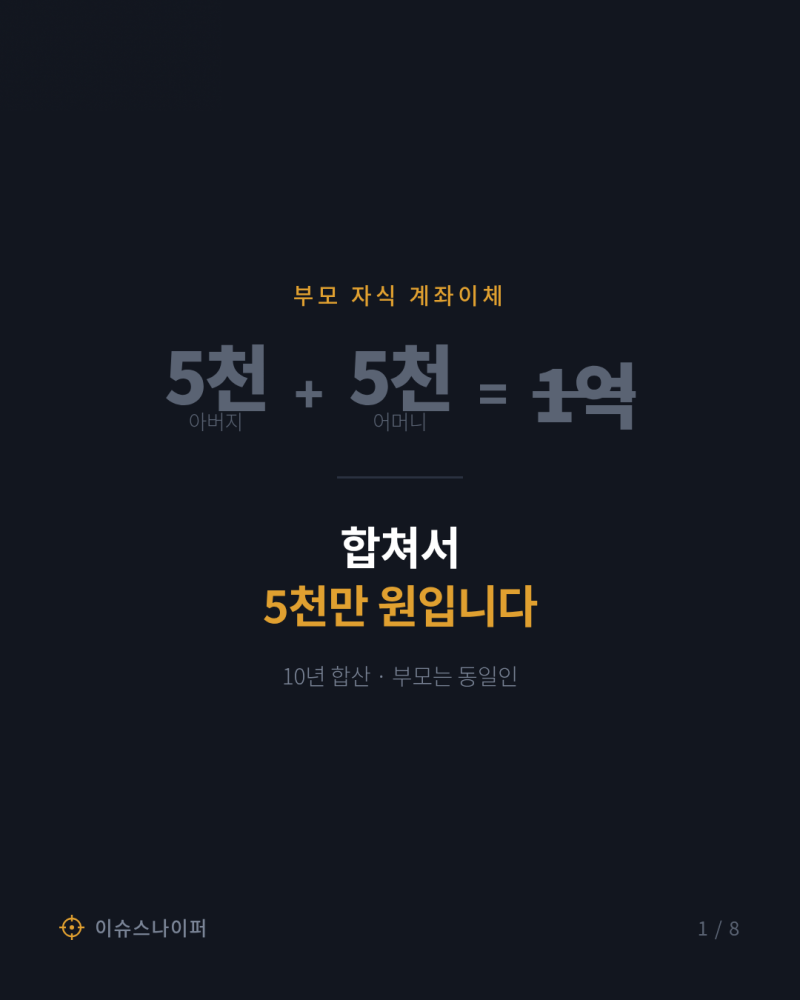
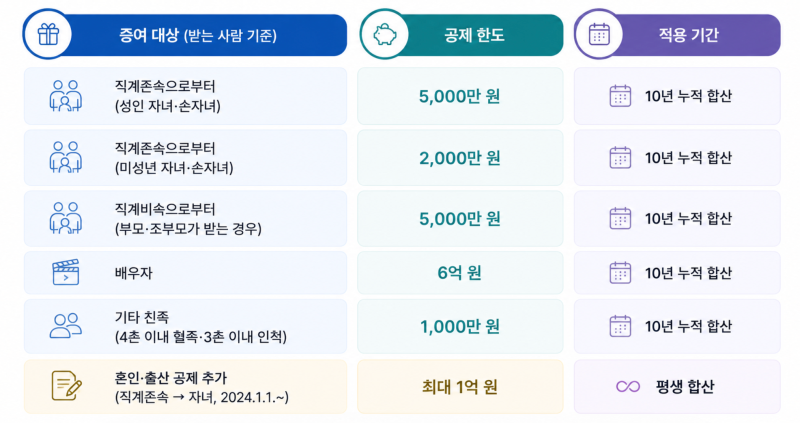
블로거들은 부모 자식 간 증여세 비과세 기준에 대해 다양한 관점을 제시하고 있습니다. 자식이 부모에게 증여하는 경우 10년간 최대 5천만원까지 비과세가 가능하며, 소득이나 재산이 없는 피부양자에게 지급하는 생활비는 증여로 보지 않는다는 의견이 있습니다. 반면, 부모님이 경제활동을 하거나 충분한 자력이 있음에도 거액을 송금하여 자산을 형성하게 하면 과세 대상이 될 수 있다는 점을 강조하며, 계좌이체 시 '생활비' 등 명목을 명확히 기재하는 것이 중요하다고 조언합니다.
세무조사 시 과거 10년 치 계좌 내역까지 확인될 수 있으므로, 가족 간 금전 거래 시에는 적요란에 상세 내용을 기재하는 습관을 들이는 것이 현명합니다. 특히 생활비 명목으로 받은 돈을 예금, 주식, 부동산 취득 등 자산 증식에 사용하면 비과세 혜택을 받기 어려우므로, 실제 용도에 맞게 지출하는 것이 중요합니다. 또한, 큰 금액을 빌려주는 경우에는 차용증 작성 및 공증, 이자 상환 내역 기록 등 명확한 근거를 남겨두는 것이 좋습니다.