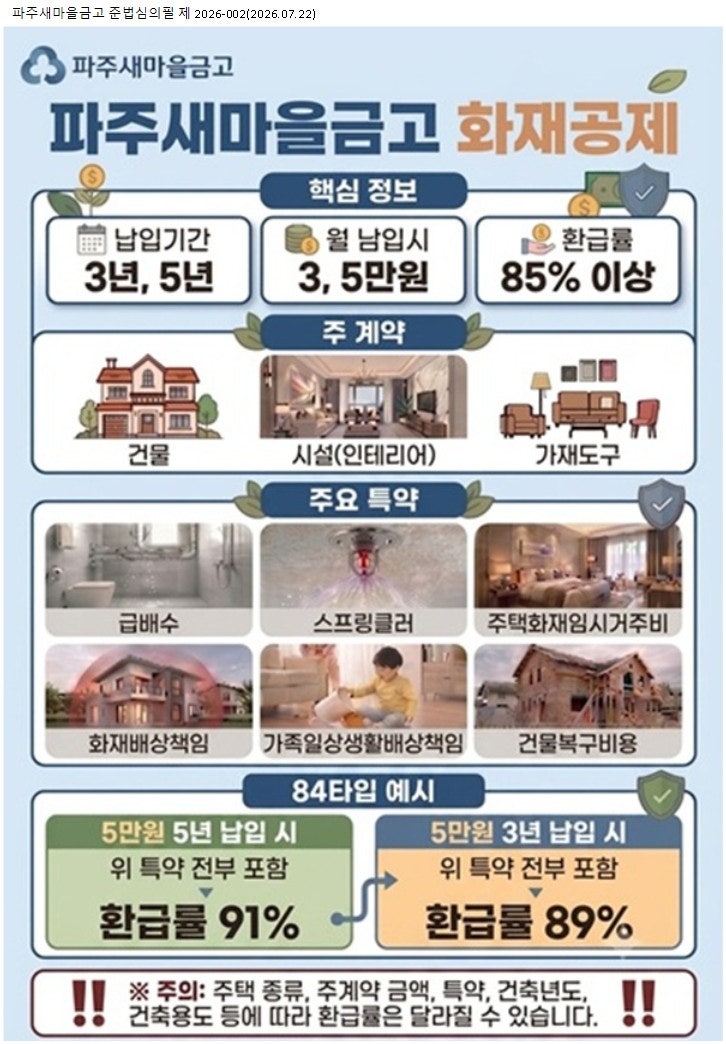
화재보험은 단순히 화재 피해 보상뿐만 아니라 만기 시 환급금을 통해 재테크 수단으로도 주목받고 있습니다. 특히 적립보험료를 포함한 만기환급형 상품은 10년 이상 장기 유지 시 시설 보수 자금이나 다음 보험료 완충제로 활용 가능한 장점을 제공합니다.
시중 금리 변동에도 최저보증이율로 안정적인 자산 관리가 가능하다는 점에서 많은 가입자가 관심을 보입니다. 실제 가입자들은 만기환급금이 10년 뒤 주택이나 사업장의 리모델링 자금으로 유용하게 쓰일 수 있다는 점을 긍정적으로 평가합니다.
또한, 급전이 필요할 때 중도인출 기능을 활용할 수 있어 비상금 역할까지 기대됩니다. 그러나 중도 해지 시에는 납입 보험료 전액을 돌려받기 어렵고, 단기요율 적용으로 예상보다 적은 환급금이 발생할 수 있으므로 신중한 결정이 필요합니다.
화재보험 가입 시에는 순수보장형과 만기환급형 중 재정 계획에 맞는 상품을 선택하는 것이 중요합니다. 장기보험의 경우, 중도 해지 시 환급금 산정 기준이 일반보험과 다르므로 가입 전 약관을 면밀히 확인해야 합니다.
적립금을 활용한 만기환급금은 미래를 위한 안전한 재투자 기회가 될 수 있으니, 각 보험사의 최저보증이율과 중도인출 가능 여부를 비교하여 현명하게 선택하십시오.