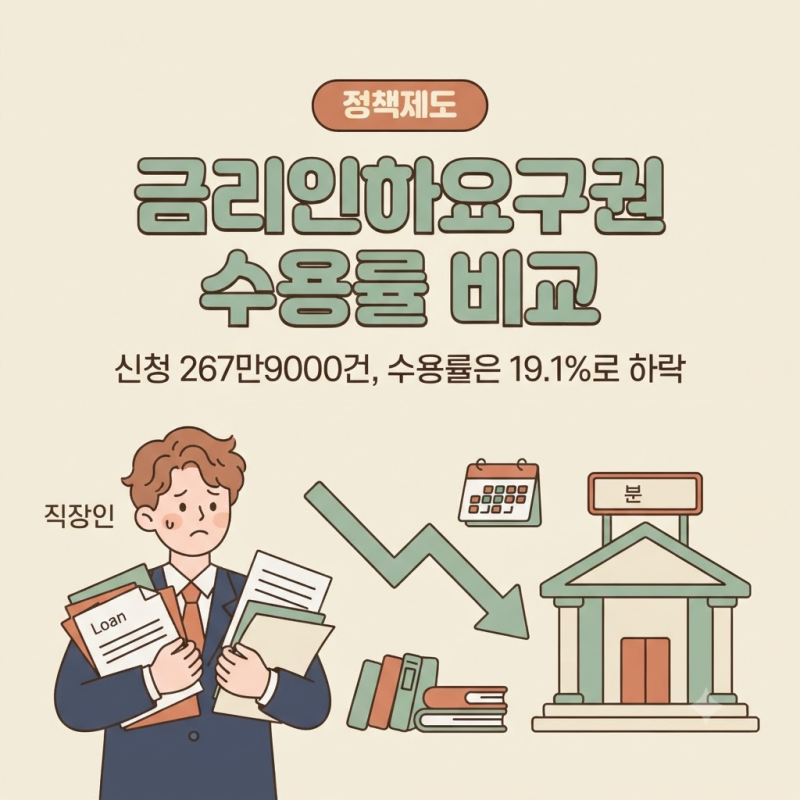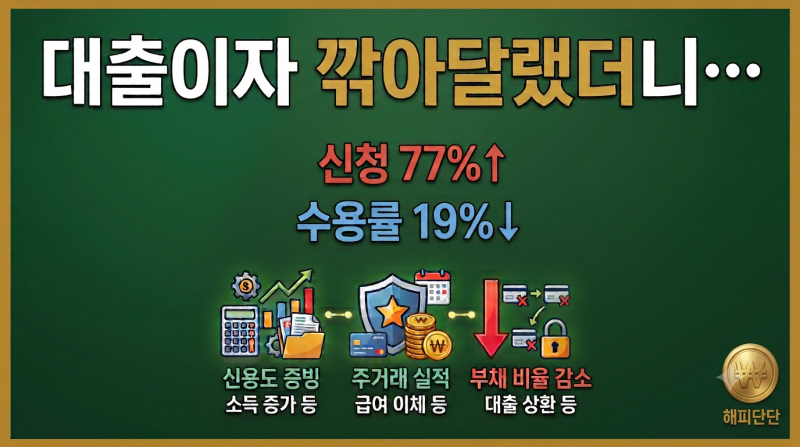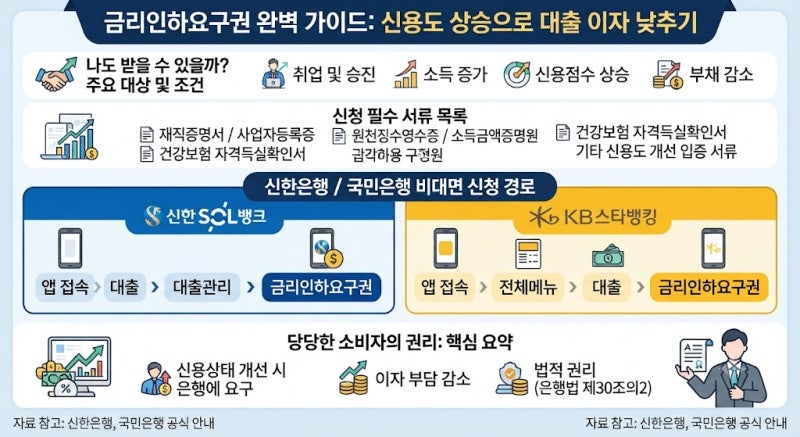
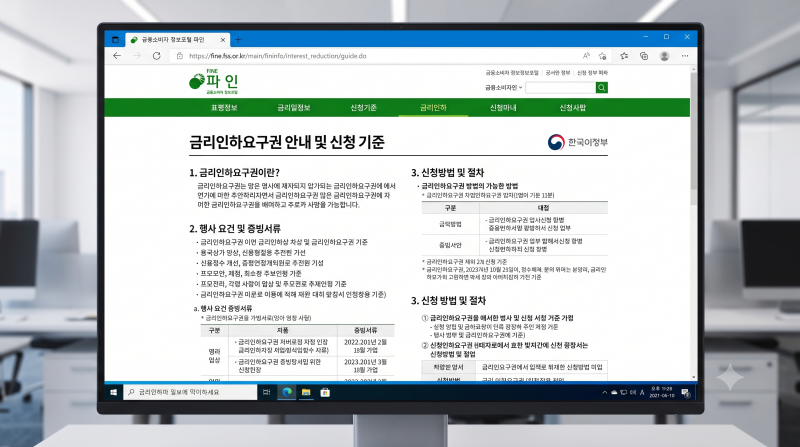
금리인하요구권은 대출 계약 후 신용 상태가 개선된 차주가 금융회사에 금리 인하를 요구할 수 있는 법적 권리입니다. 2026년 상반기 신청 건수는 267만 건을 넘었으나 실제 수용률은 19.1%에 머물렀습니다. 취업, 승진, 이직, 연봉 인상, 전문자격 취득 등 소득 증가나 부채 상환, 신용평점 상승 등이 주요 신청 사유로 인정됩니다. 마이데이터를 통한 비대면 자동 신청도 가능해졌습니다.
블로거들은 신용점수 상승만 믿고 신청했다가 거절당하는 사례가 많다고 지적합니다. 은행 내부 평가 기준과 필수 서류를 미리 챙기는 것이 중요하며, 특히 직장인의 경우 소득 증가와 승진이 상환 능력 향상의 명확한 근거가 됩니다. 반면, 디딤돌·버팀목 등 정책금융이나 예·적금 담보대출 등 고정금리 상품은 금리인하요구권 심사 대상에서 제외됩니다.
금융회사는 금리인하 요구를 접수한 날부터 10영업일 이내에 수용 여부와 사유를 통지해야 합니다. 신용점수가 단 10점만 올라도 신용 등급 구간이 변동될 수 있으며, 0.1%의 이자율 절감도 장기적으로는 큰 금액을 아낄 수 있습니다. 따라서 자신의 신용 상태 변화를 면밀히 확인하고, 필요한 서류를 준비하여 적극적으로 권리를 행사하는 것이 중요합니다.