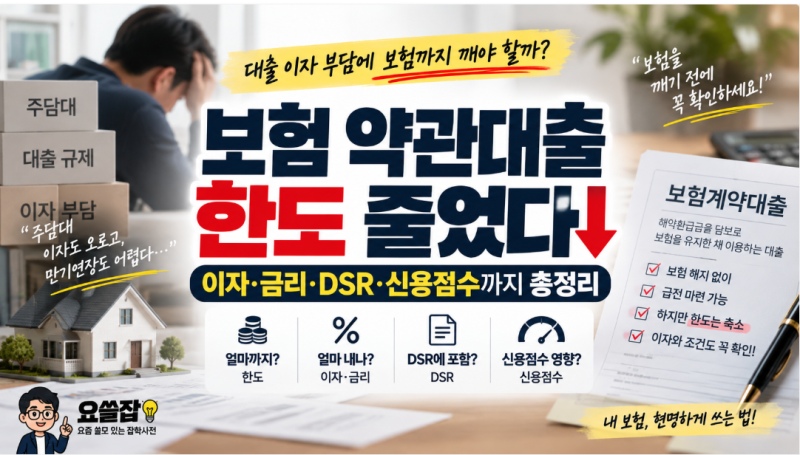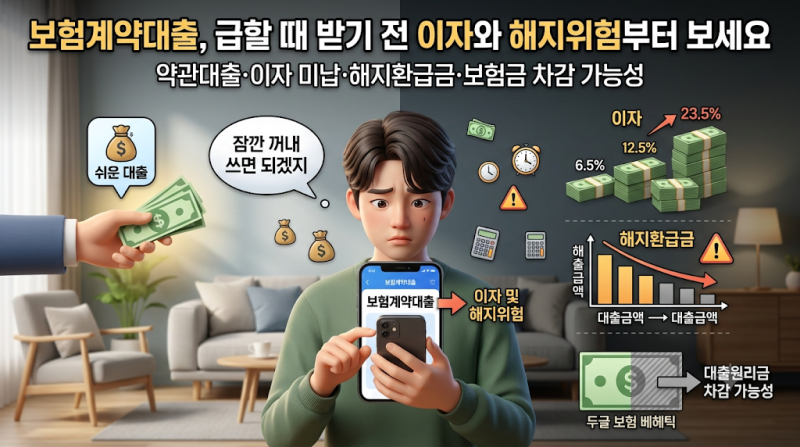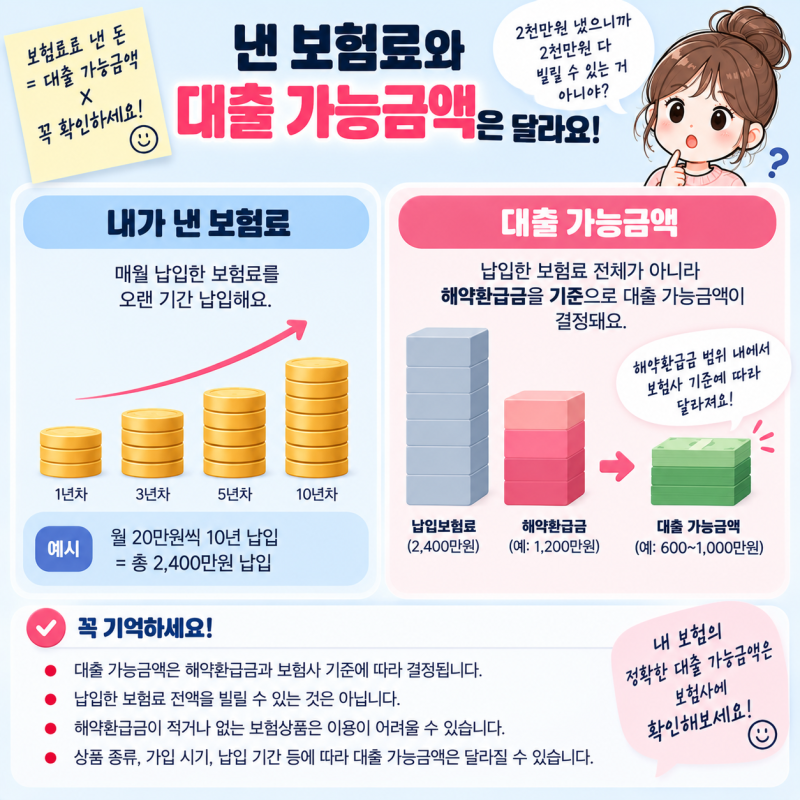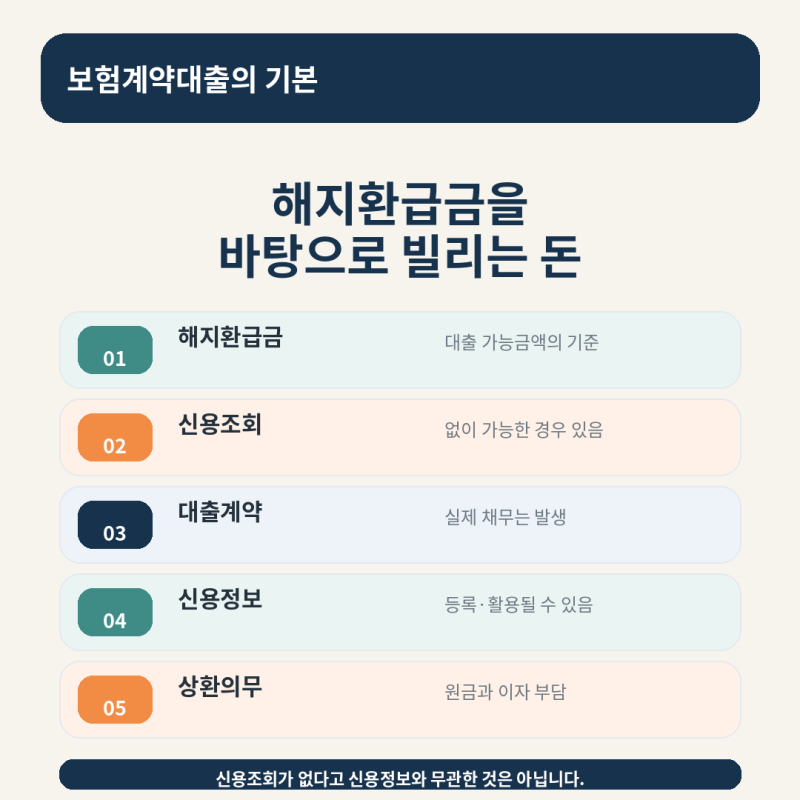
보험약관대출은 가입한 보험의 해약환급금을 담보로 자금을 빌리는 방식으로, 현재는 보험계약대출이라는 명칭으로 주로 안내됩니다. 일반 신용대출과 달리 소득이나 직장 심사 없이 해약환급금을 기준으로 한도가 정해지는 것이 특징입니다.
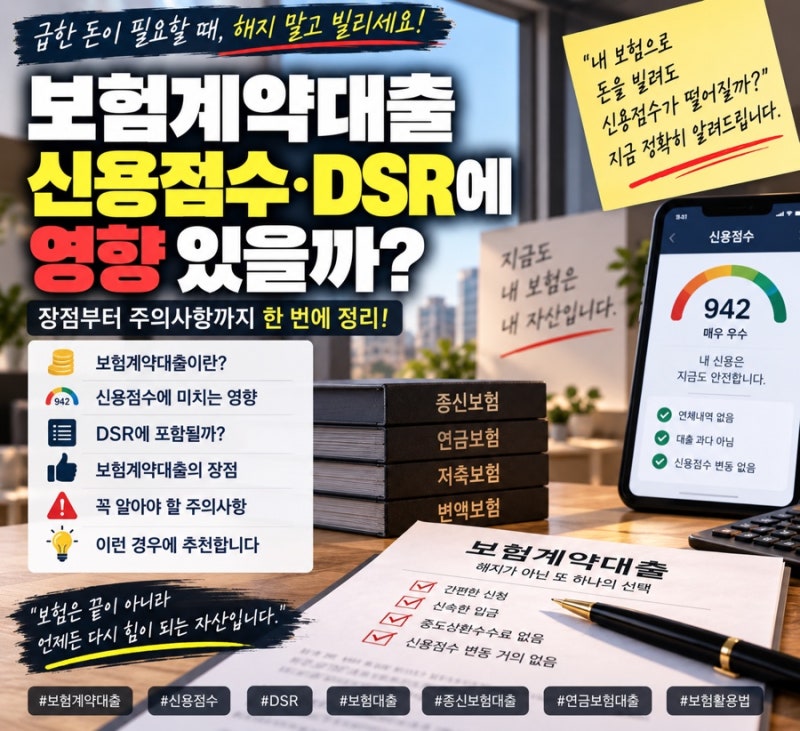
특히 DSR(총부채원리금상환비율) 적용 예외 항목에 포함되며, 보험사에 따라 별도의 신용조회 없이 이용할 수 있어 급전이 필요한 경우 유용한 대출 상품으로 주목받습니다. 보험을 해지하지 않고 자금을 활용할 수 있다는 점이 큰 장점으로 꼽힙니다.
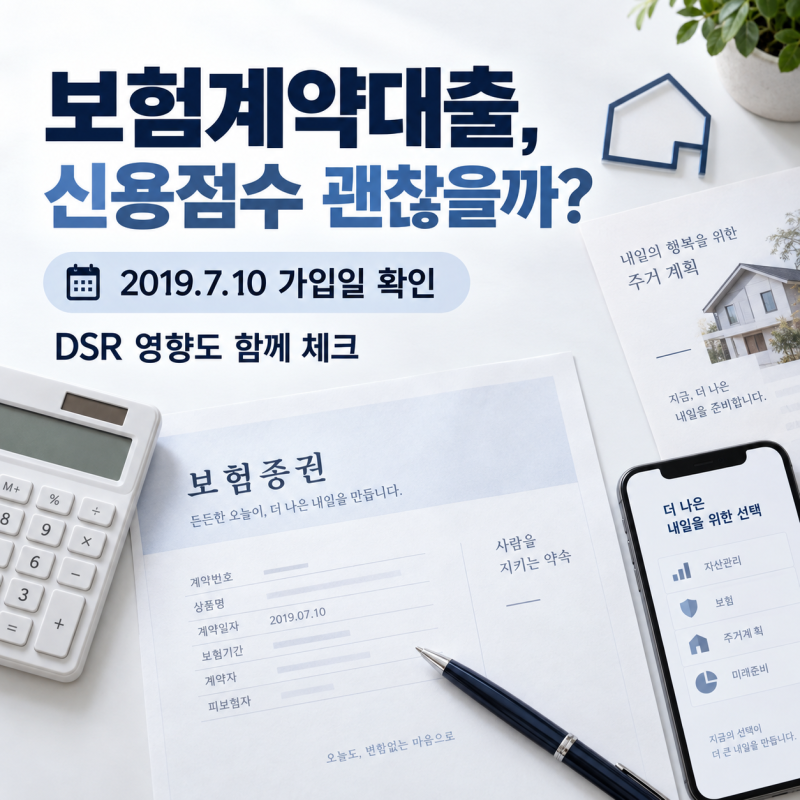
많은 이용자들이 보험약관대출은 신용점수에 영향을 주지 않는다고 생각하지만, 이는 절반만 맞는 정보입니다. 2019년 7월 10일 이후 신규 가입한 보험계약에서 받은 대출은 신용정보원에 집중·공유되어 개인신용평점에 영향을 줄 수 있습니다.
또한, 대출 실행 시 DSR에 포함되지 않더라도, 향후 주택담보대출 등 다른 대출 신청 시에는 보험약관대출의 이자 상환액이 DSR 계산에 포함될 수 있어 신중한 접근이 필요합니다.
보험약관대출을 고려하고 있다면, 가장 먼저 본인의 보험계약 가입일이 2019년 7월 10일 이전인지 이후인지를 확인해야 합니다. 이는 신용점수 영향 여부를 판단하는 중요한 기준이 됩니다.
또한, 보험사 및 상품마다 대출 한도와 실제 적용 금리가 다르므로, 반드시 본인의 계약을 조회하여 정확한 정보를 확인하는 것이 중요합니다. 대부분 중도상환수수료가 없다는 장점이 있으나, 해약환급금을 기준으로 하므로 납입 초기에는 대출 가능 금액이 적을 수 있습니다.