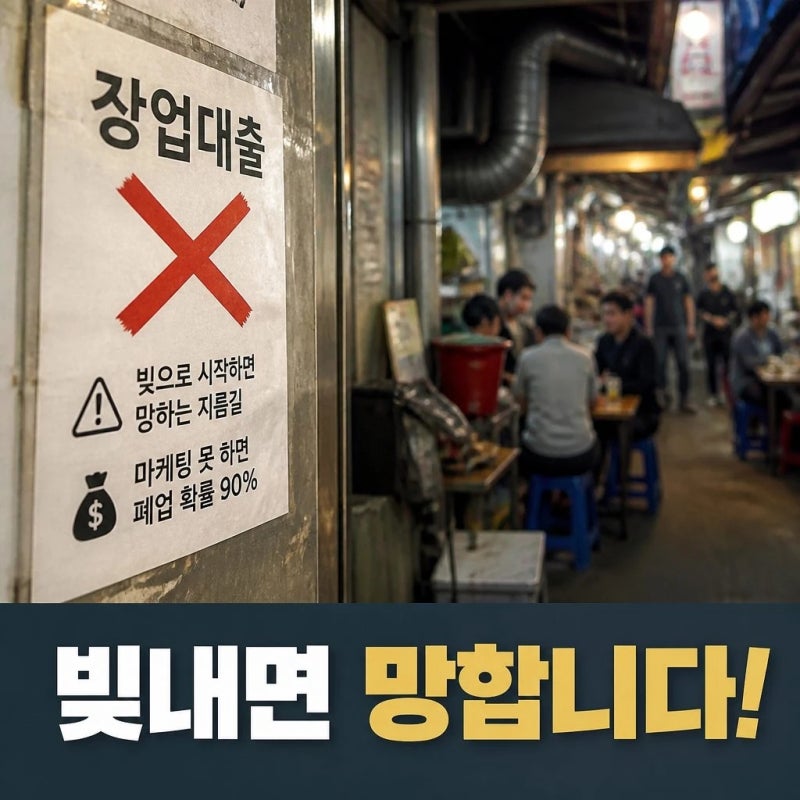
식당창업대출은 많은 예비 창업자들이 사업 시작을 위해 고려하는 주요 자금원입니다. 현장 전문가들은 무리한 대출 의존이 실패로 이어질 수 있다고 경고합니다. 자본이 부족한 상태에서 빚을 내어 시작하면 초기 운영에 어려움을 겪을 가능성이 큽니다.
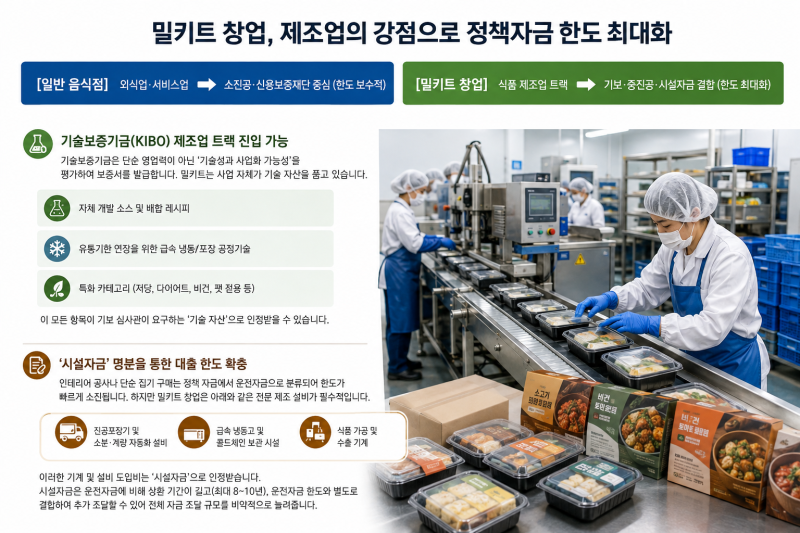
정부 정책자금과 시중 금융권 대출은 까다로운 조건과 심사 과정을 거칩니다. 실제 블로거들은 정책자금이 낮은 금리와 유리한 상환 조건을 제공하지만, 까다로운 자격 요건과 긴 심사 기간이 단점이라고 지적합니다.
시중 금융권 대출은 신속하지만 높은 이자를 요구하며, 일부 프랜차이즈 본부의 대출은 숨겨진 비용을 발생시킬 수 있습니다. 특히 신규 사업자는 매출 자료가 없어 대표자 개인의 신용도와 동종 업계 경력이 심사에 결정적입니다.
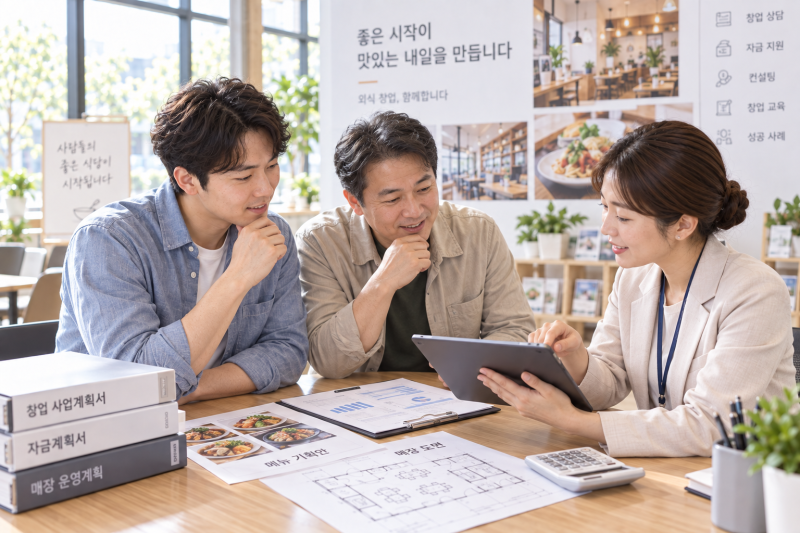
창업 전에는 대출을 만능열쇠로 여기기보다 충분한 자기자본 확보와 철저한 사업 계획 수립이 중요합니다. 지원금과 정책자금의 차이를 명확히 이해하고, 사업자등록 전후 여부, 교육 이수 시간 등 세부 조건을 꼼꼼히 확인해야 합니다.
개인 신용 관리와 동종 업계 경력 증빙이 대출 심사에 유리하게 작용하므로 미리 준비하는 것이 현명합니다.