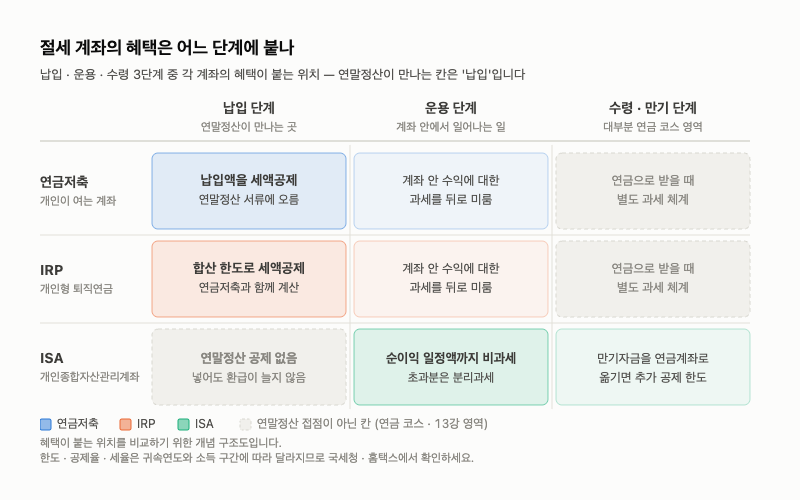
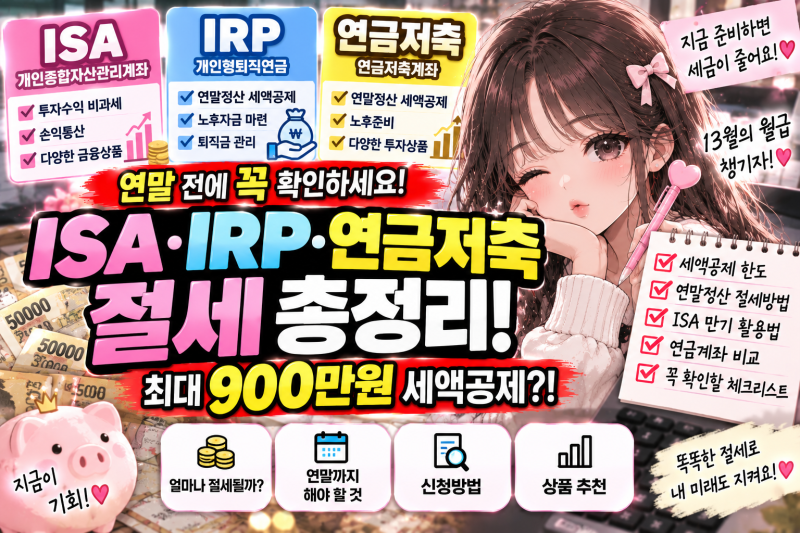
ISA는 연금저축이나 IRP와 달리 계좌 자체로 연말정산 세액공제를 직접 제공하지 않습니다. 하지만 다양한 금융상품을 하나의 계좌에서 운용하며 투자 수익에 대한 비과세 및 저율 분리과세 혜택을 제공하여 필수 재테크 수단으로 주목받고 있습니다.
특히 2026년 연말정산을 앞두고 많은 직장인이 ISA의 절세 효과에 큰 관심을 보입니다. 실제 ISA 이용자들은 계좌 납입만으로는 세액공제가 어렵다는 점을 종종 오해합니다.
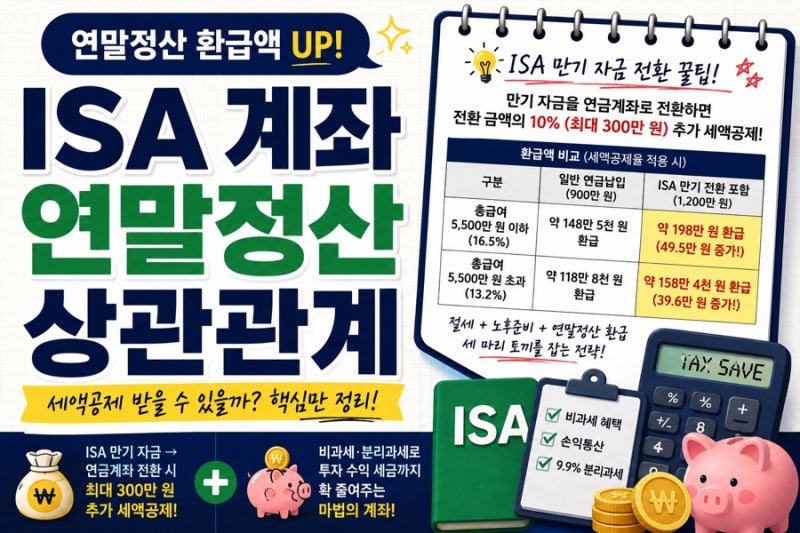
ISA는 납입 금액에 대한 직접적인 세액공제 대신, 일반형 기준 200만원(서민형·농어민형 400만원)까지의 비과세 혜택과 초과 수익에 대한 9.9% 분리과세를 통해 실질적인 자산 증식 효과를 제공합니다.
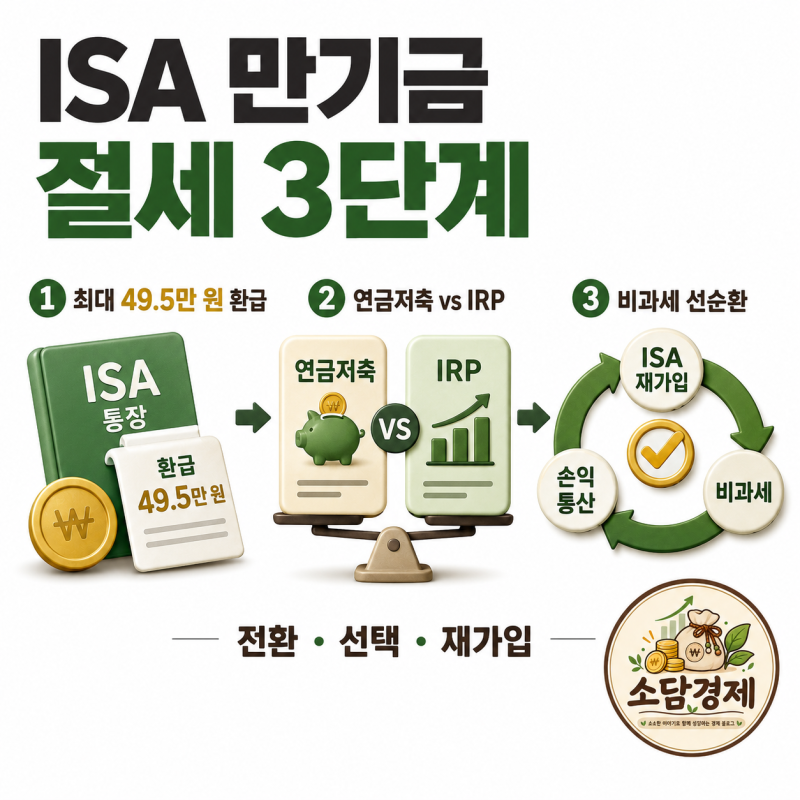
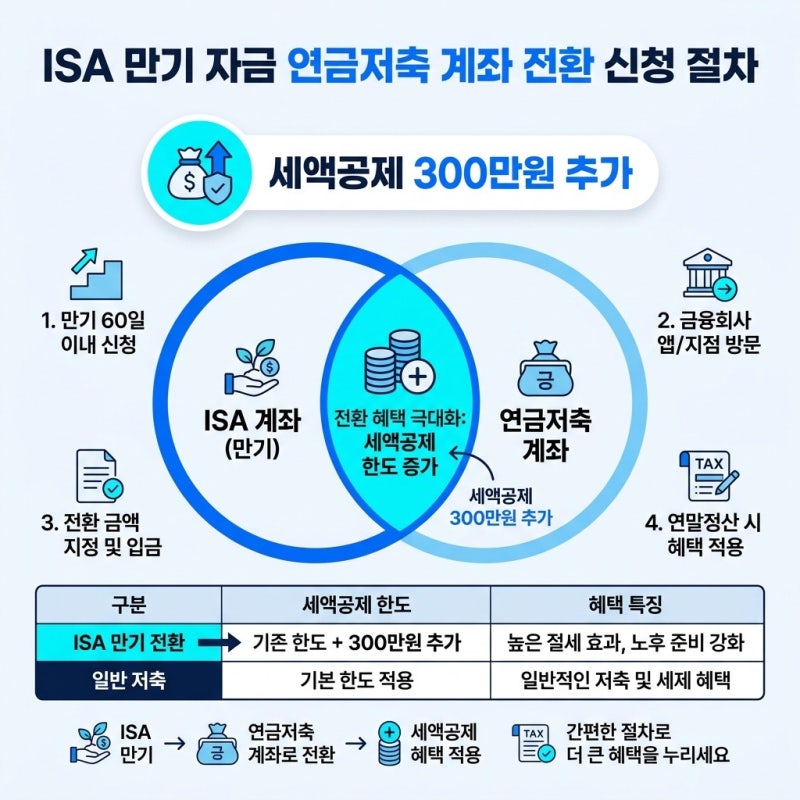
이는 연금저축·IRP와는 다른 방식으로 절세 혜택을 누리는 것입니다. ISA의 진정한 연말정산 세액공제 혜택은 만기 자금을 연금계좌로 전환할 때 발휘됩니다.
만기 후 60일 이내 연금저축이나 IRP로 이전 시, 전환 금액의 10% (최대 300만원)까지 추가 세액공제 한도가 주어집니다. 이는 기존 연금계좌 공제 한도와 별개로 적용되어 절세 효과를 극대화할 수 있습니다.