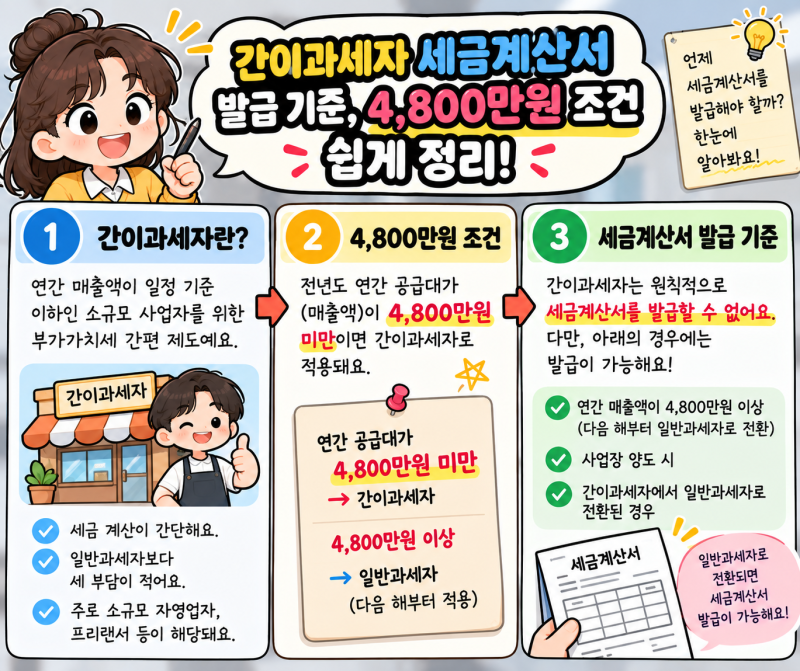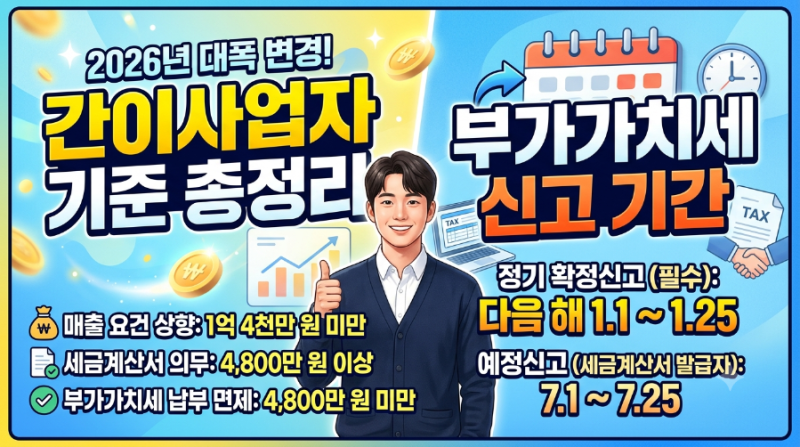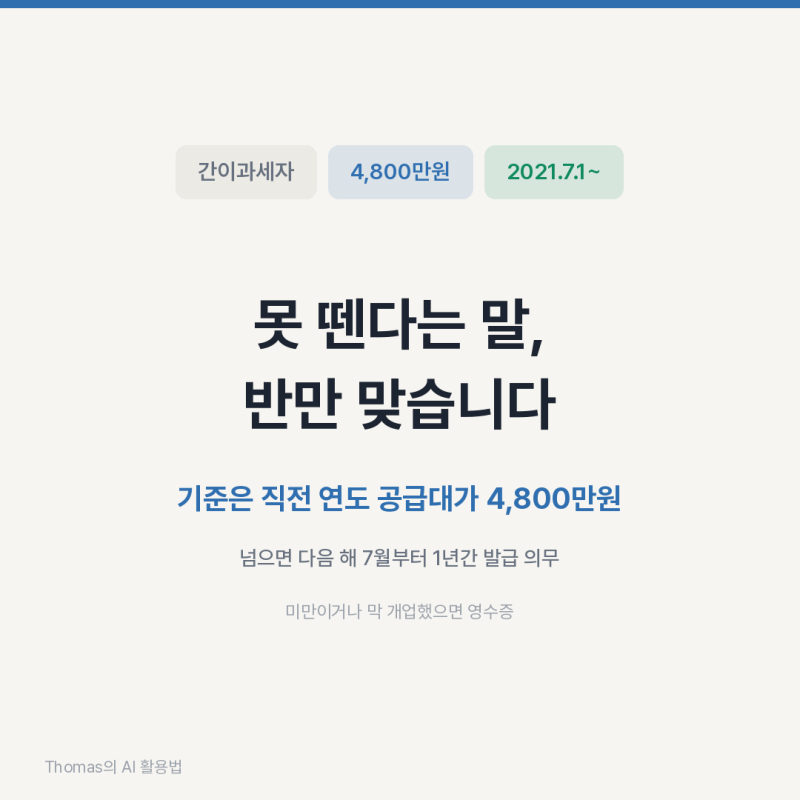
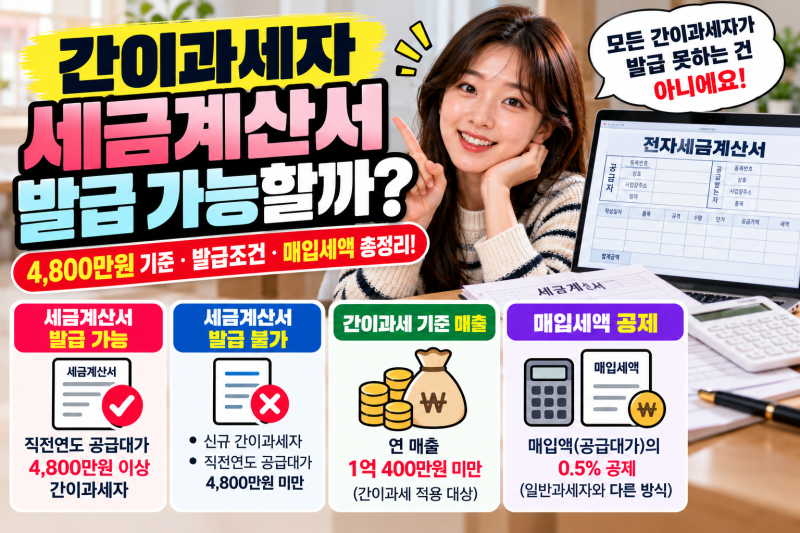
간이과세자의 세금계산서 발급 여부는 많은 사업자들이 혼동하는 부분입니다. 과거에는 간이과세자가 세금계산서를 발급할 수 없다는 인식이 지배적이었으나, 2021년 제도 변경 이후 직전연도 공급대가 4,800만원 이상인 간이과세자는 세금계산서 발급 의무가 발생합니다. 이는 간이과세 적용 기준인 1억 400만원과 별개로 운영되는 중요한 기준이며, 신규 사업자는 최초 과세기간에 영수증 발급 대상에 해당합니다.
블로거들은 간이과세자의 세금계산서 발급 가능 여부가 직전연도 공급대가 4,800만원을 기준으로 나뉜다는 점을 공통적으로 강조합니다. 특히, 4,800만원과 간이과세자 적용 기준인 1억 400만원을 혼동하지 않도록 명확히 구분해야 한다고 조언합니다. 일부 블로거는 매출이 4,800만원을 넘었다고 해서 즉시 발급 방식이 바뀌는 것이 아니라, 직전연도 공급대가를 기준으로 다음 해 7월 1일부터 적용 기간이 달라진다는 점을 구체적인 예시를 들어 설명하며 실질적인 주의를 당부하고 있습니다.
따라서 간이과세자는 거래처의 세금계산서 요청 시 단순히 간이과세자라는 이유로 발급 불가하다고 답하기보다, 본인의 직전연도 공급대가와 현재 적용 기간을 먼저 확인하는 것이 중요합니다. 특히, 4,800만원 기준을 넘는 경우에도 실제 세금계산서 발급 의무가 발생하는 시점이 다르므로, 관련 규정을 정확히 숙지하여 불이익을 받지 않도록 주의해야 합니다.