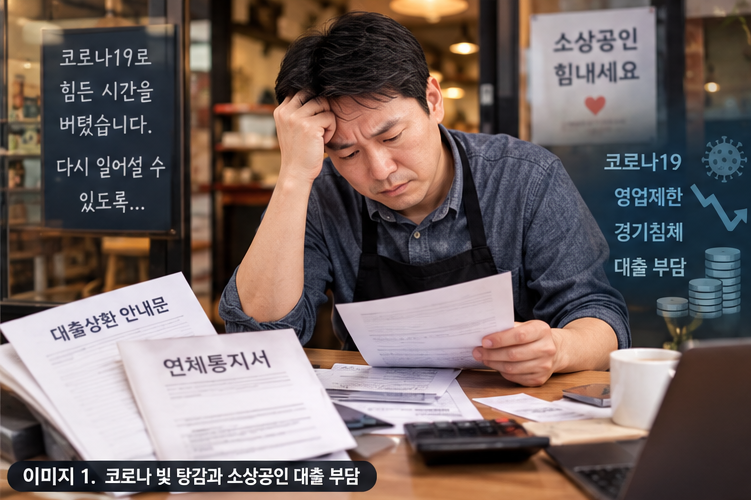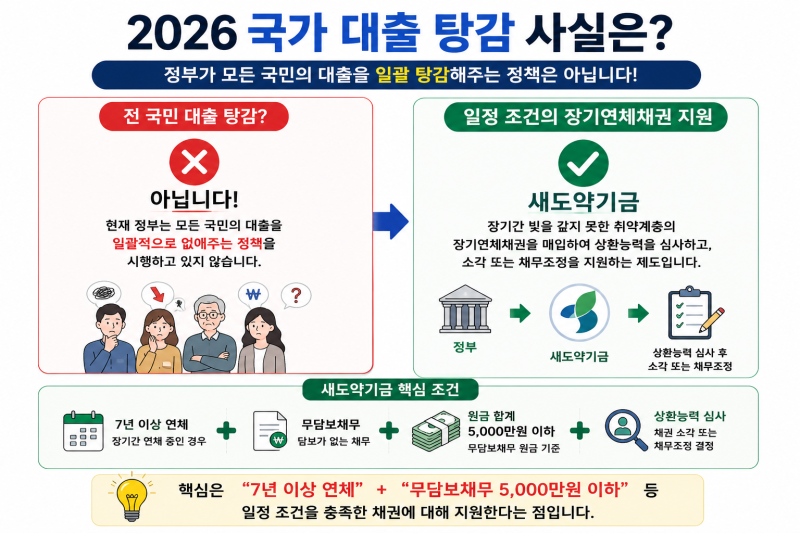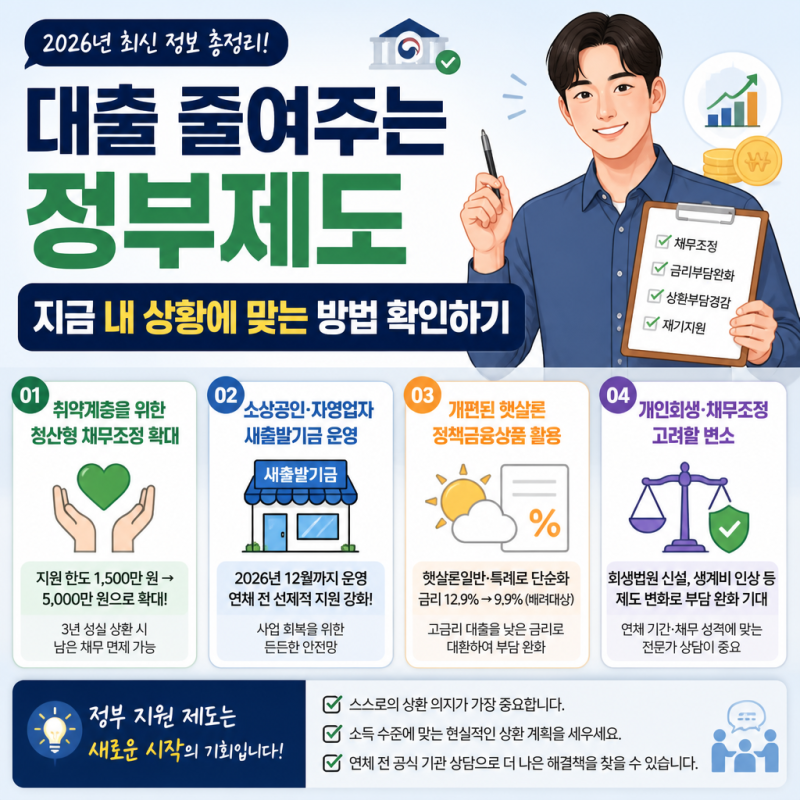
최근 고금리와 경기 불확실성으로 인해 대출 상환에 어려움을 겪는 이들이 늘면서, 정부의 대출 탕감 및 채무조정 제도에 대한 관심이 뜨겁습니다. 정부는 서민 경제 회복을 위해 다양한 지원책을 내놓고 있으며, 특히 2026년에는 취약계층을 위한 청산형 채무조정 한도 확대, 소상공인·자영업자를 위한 새출발기금 운영, 햇살론 정책금융상품 개편 등이 주요 변화로 주목받고 있습니다. 그러나 이러한 제도는 무조건적인 빚 탕감이 아닌, 본인의 연체 상황과 소득 수준에 따라 활용할 수 있는 방법이 제각각 다르다는 점을 명확히 인지해야 합니다.
실제 블로그 후기들을 살펴보면, '코로나 빚 6조 탕감'과 같은 언론 보도에 대한 오해와 함께, 성실 상환자와의 형평성 문제가 주요 쟁점으로 떠오르고 있습니다. 정부의 채무조정은 대상과 조건이 엄격하며, 원금 감면뿐 아니라 이자 감면, 금리 조정, 상환 기간 연장 등의 방식으로 지원이 이루어집니다. 특히 취약계층 채무조정의 경우 특정 감면율을 단정하기보다는 연령, 소득, 재산, 연체 기간 등을 종합적으로 고려하여 지원 여부와 감면 범위가 결정되는 특징이 있습니다.
따라서 무조건적인 빚 탕감을 기대하기보다는, 본인의 상황에 맞는 제도를 정확히 파악하는 것이 중요합니다. 신용회복위원회 채무조정(신속채무조정, 프리워크아웃, 개인워크아웃)이나 소상공인·자영업자를 위한 새출발기금 등 다양한 선택지가 존재합니다. 인터넷 정보에만 의존하기보다 신용회복위원회와 같은 전문 기관을 통해 자신의 조건을 확인하고, 실제 지원 가능 여부와 감면 범위를 상담받아 신중하게 상환 계획을 수립하는 것이 현명한 접근법입니다.