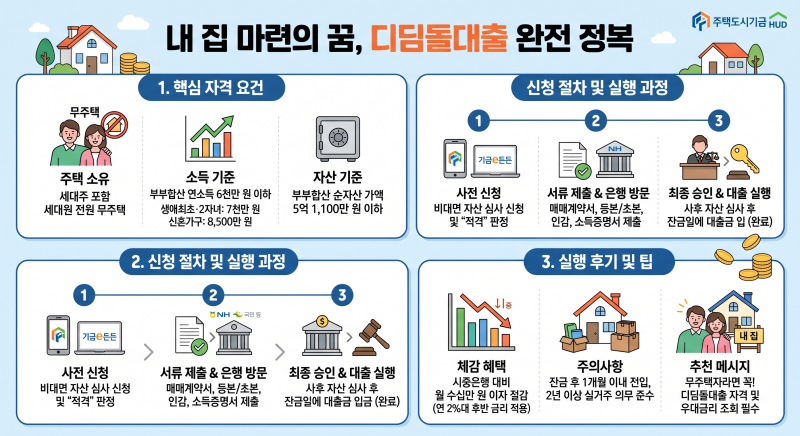
최근 금리 변동성이 커지면서 내 집 마련을 준비하는 무주택자들에게 디딤돌 대출은 중요한 정책 모기지로 주목받고 있습니다. 시중은행 대출과 달리 금리 상승폭이 제한적이며, 만기까지 안정적인 금리 유지가 가능한 옵션을 제공합니다.
특히 현재 , 디딤돌 대출은 고정금리 또는 5년 주기 변동금리 등 다양한 금리 방식을 선택할 수 있어 활용도가 높습니다. 실제 사용자들은 디딤돌 대출의 금리 방식 선택에 있어 고정 기간에 따른 가산금리 차이를 중요하게 고려합니다.
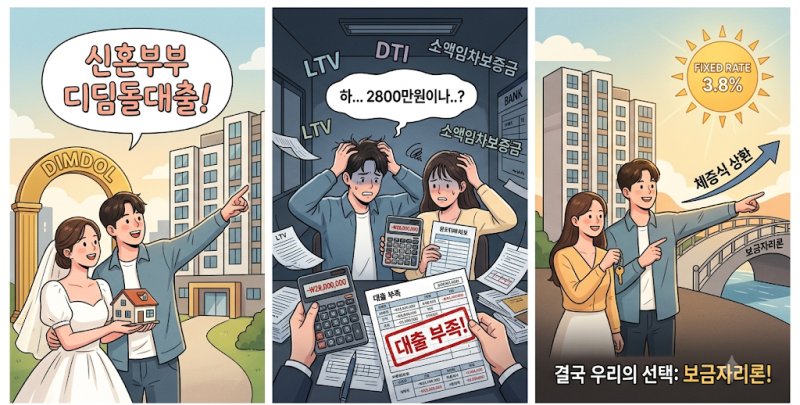
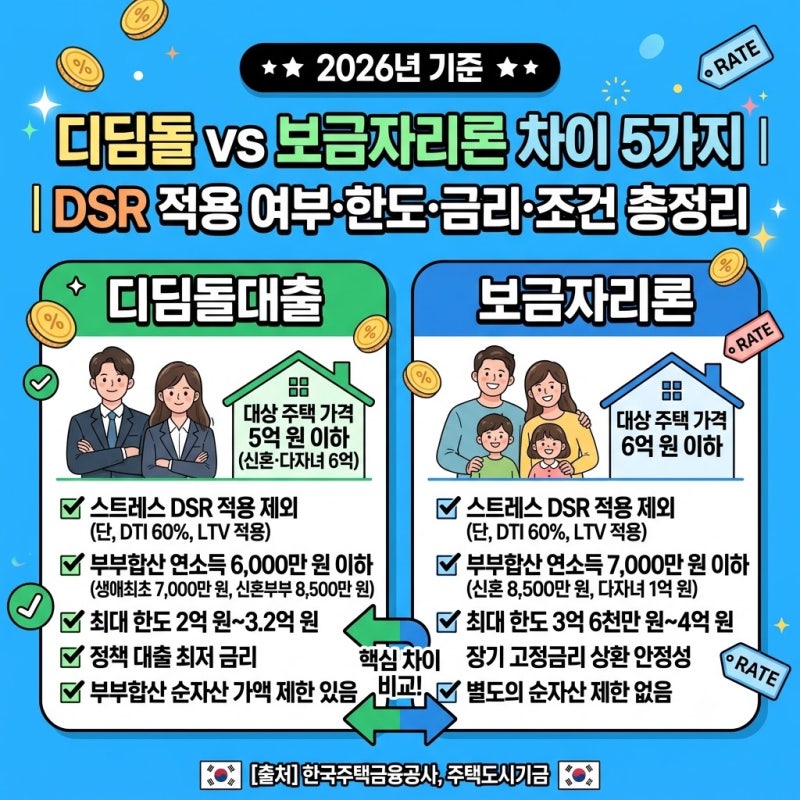
5년 단위 변동금리가 순수 고정금리보다 가산금리가 낮지만, 금리 인상기에는 만기까지 변동 없는 고정금리형이 유리하다는 의견이 많습니다. 일부 신혼부부는 디딤돌 대출 한도 부족으로 보금자리론을 선택하기도 합니다.
디딤돌 대출을 선택할 때는 순수 고정, 10년 고정 후 변동, 5년 단위 변동 등 네 가지 방식 중 자신의 주거 계획과 상환 능력을 면밀히 검토해야 합니다. 특히 체증식 상환을 고려하는 청년층은 5년 변동금리 조합이 불가하므로 주의가 필요합니다.
대출 기간과 가산금리 차이를 종합적으로 판단하여 가장 적합한 금리 방식을 선택하는 것이 현명합니다.