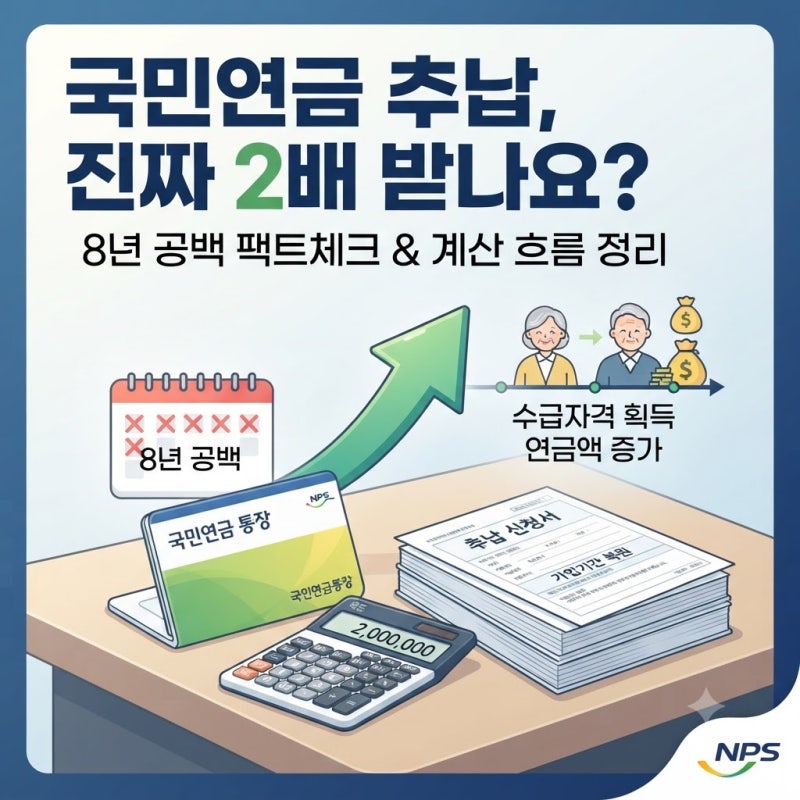


국민연금 추납 제도는 노후 준비의 핵심 수단으로, 과거 실직이나 경력 단절 등으로 보험료를 내지 못했던 기간을 나중에 납부하여 가입 기간을 인정받는 제도입니다.
특히 최근 소득대체율이 43%로 상향 조정되면서, 추납을 통한 연금액 증대에 대한 관심이 크게 증가하고 있습니다. 이는 불안정한 노후 현금 흐름을 확보하려는 예비 수급자들의 움직임과 맞물려 주목받고 있습니다.
실제 블로그 후기들을 보면, 추납은 최소 가입 기간 10년을 채우지 못해 연금 수급이 불가능했던 이들에게 노령연금 수급권을 부여하는 결정적인 장점이 있습니다. 또한, 이미 10년을 채운 가입자에게는 연금액을 대폭 늘릴 수 있는 효과적인 방법으로 평가됩니다.
다만, 추납 금액만으로 수령액이 결정되는 것이 아니라 개인의 기존 가입 기간과 소득 수준 등이 복합적으로 반영된다는 점을 유의해야 합니다. 국민연금 추납을 고려한다면 최소 가입 기간 10년과 20년의 의미를 정확히 이해하는 것이 중요합니다.
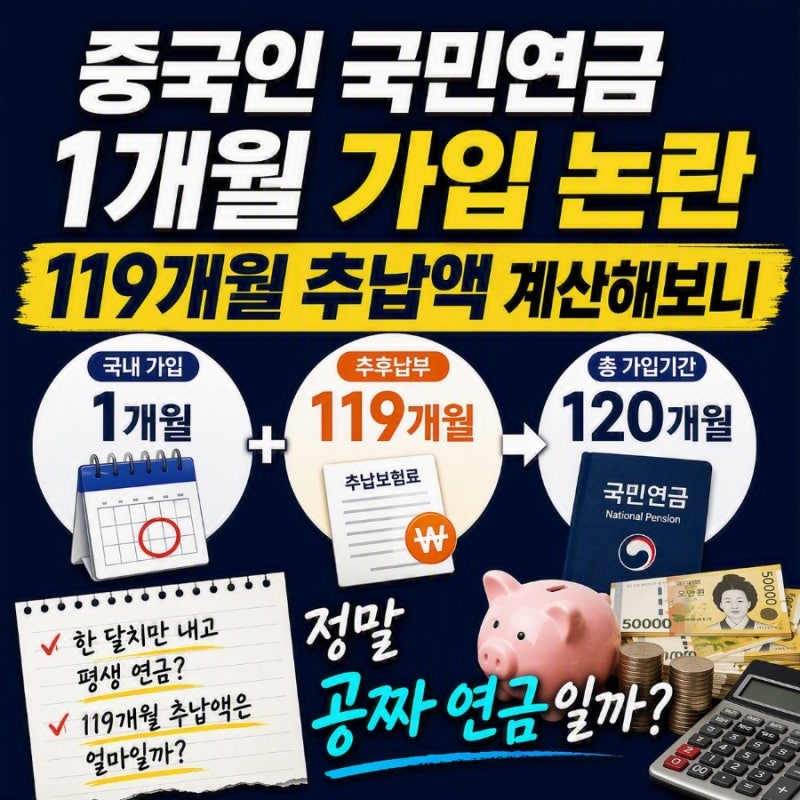
10년 미만 가입자는 연금 대신 일시금만 받게 되므로, 추납으로 10년을 채우는 것이 평생 연금 수급권을 확보하는 핵심입니다.
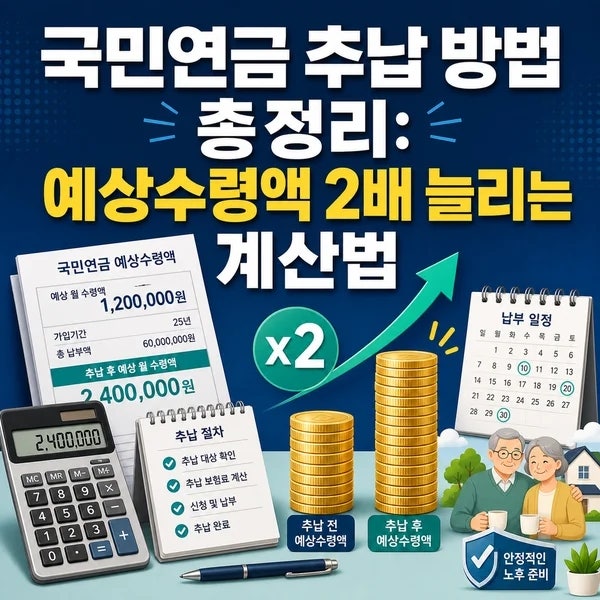
추납 보험료는 신청 당시의 기준소득월액과 보험료율 9.5%를 곱하여 산정되므로, 본인의 상황에 맞는 정확한 예상 수령액을 국민연금공단을 통해 확인하는 것이 현명합니다.