
보금자리론은 주택 구입 시 주택담보대출의 중요한 선택지로 많은 관심을 받고 있습니다. 특히 잔금일에 맞춰 대출을 실행해야 하는 특성상 정확한 신청 시기를 파악하는 것이 매우 중요합니다.
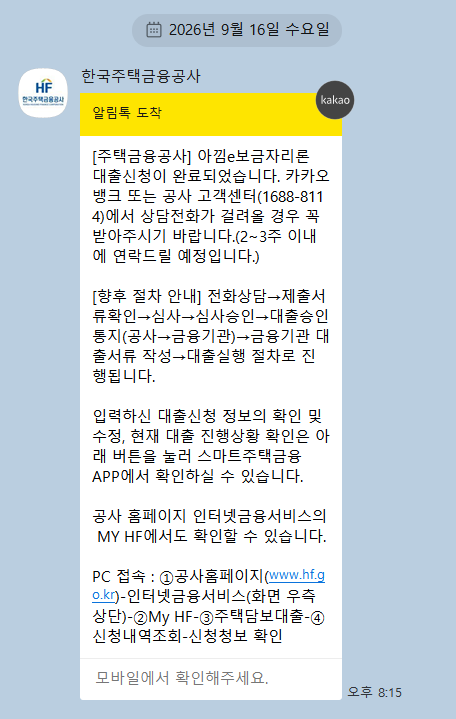
공식적인 신청 기한과 실제 실행 소요 기간에 대한 정보가 다양하여 혼란을 겪는 경우가 많습니다. 실제 블로그 후기들을 살펴보면, 한국주택금융공사의 '60일 이내 승인', '30일 이내 실행' 등의 처리 기한을 대출 실행까지의 평균 기간으로 오해하는 경우가 많습니다.
이는 공사 내부 처리 기한일 뿐, 모든 대출이 해당 기간 내에 반드시 실행되는 것은 아닙니다. 개인별 심사 일정과 서류 준비 상황에 따라 실제 소요 기간은 크게 달라질 수 있습니다.
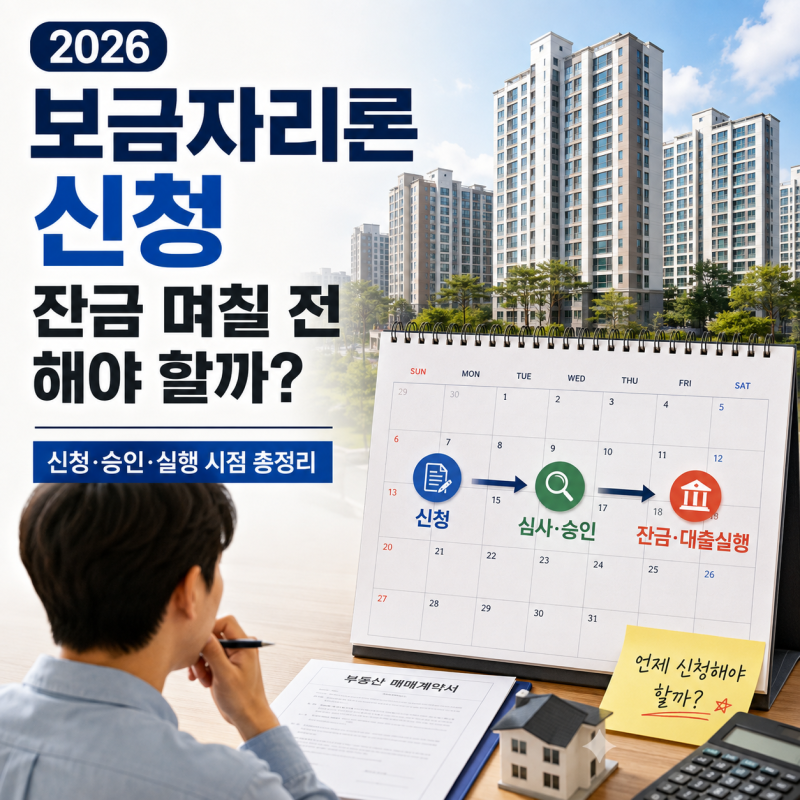
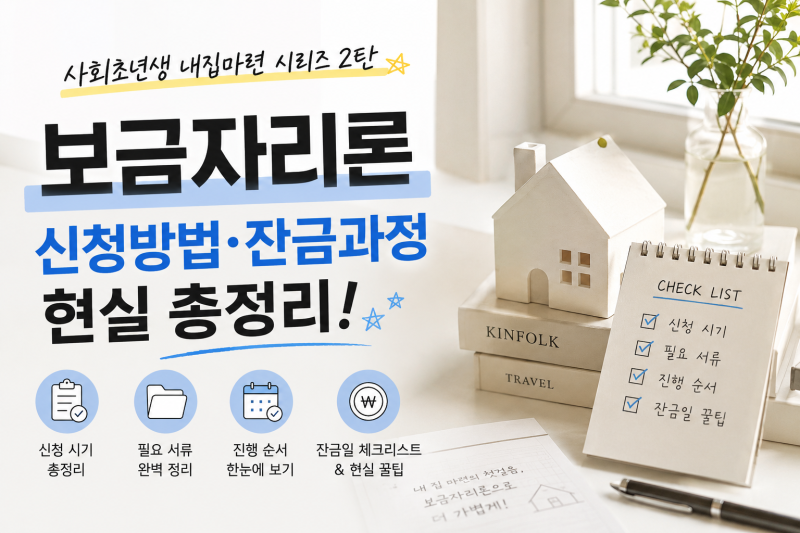
따라서 잔금일에 맞춰 보금자리론을 실행하려면, 단순히 '며칠 전' 정보보다는 본인의 잔금일을 명확히 알리고 필요한 서류와 절차를 상담하는 것이 중요합니다. 심사 기간을 고려하여 잔금일보다 넉넉하게 1~2개월 전부터 신청을 준비하십시오.
서류 제출일과 담당자 연락처를 기록해두면 진행 상황을 효율적으로 관리할 수 있습니다.
공식적인 신청 기한과 실제 실행 소요 기간에 대한 정보가 다양하여 혼란을 겪는 경우가 많습니다. 실제 블로그 후기들을 살펴보면, 한국주택금융공사의 '60일 이내 승인', '30일 이내 실행' 등의 처리 기한을 대출 실행까지의 평균 기간으로 오해하는 경우가 많습니다.
이는 공사 내부 처리 기한일 뿐, 모든 대출이 해당 기간 내에 반드시 실행되는 것은 아닙니다. 개인별 심사 일정과 서류 준비 상황에 따라 실제 소요 기간은 크게 달라질 수 있습니다.
따라서 잔금일에 맞춰 보금자리론을 실행하려면, 단순히 '며칠 전' 정보보다는 본인의 잔금일을 명확히 알리고 필요한 서류와 절차를 상담하는 것이 중요합니다. 심사 기간을 고려하여 잔금일보다 넉넉하게 1~2개월 전부터 신청을 준비하십시오.
서류 제출일과 담당자 연락처를 기록해두면 진행 상황을 효율적으로 관리할 수 있습니다.