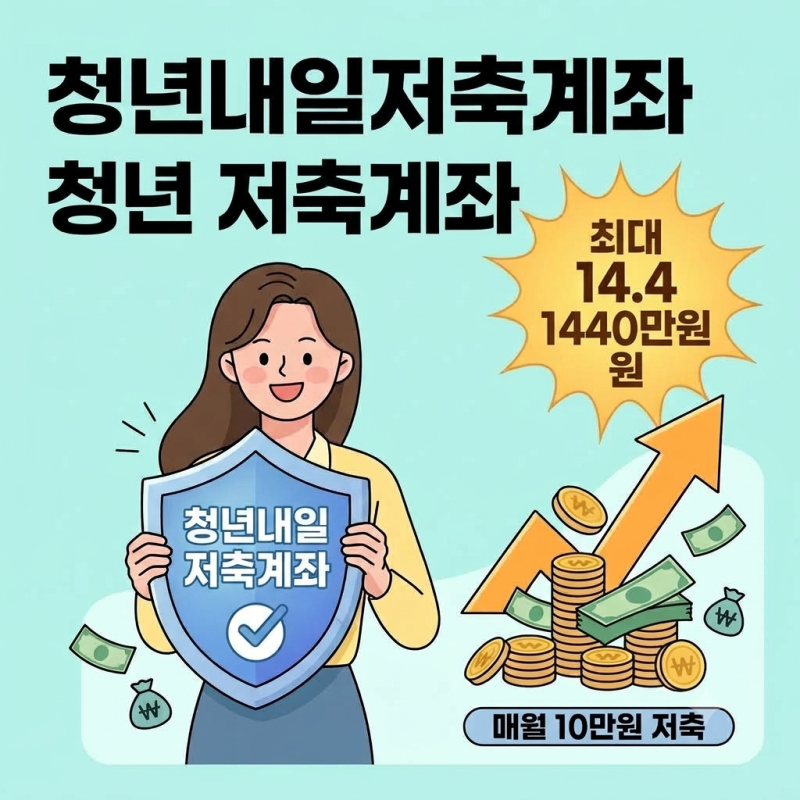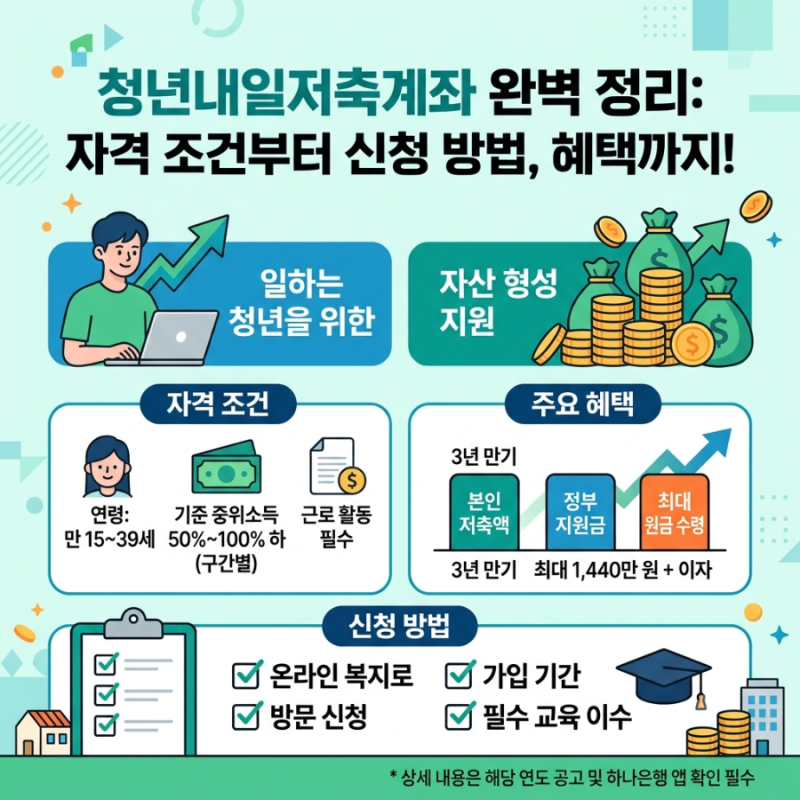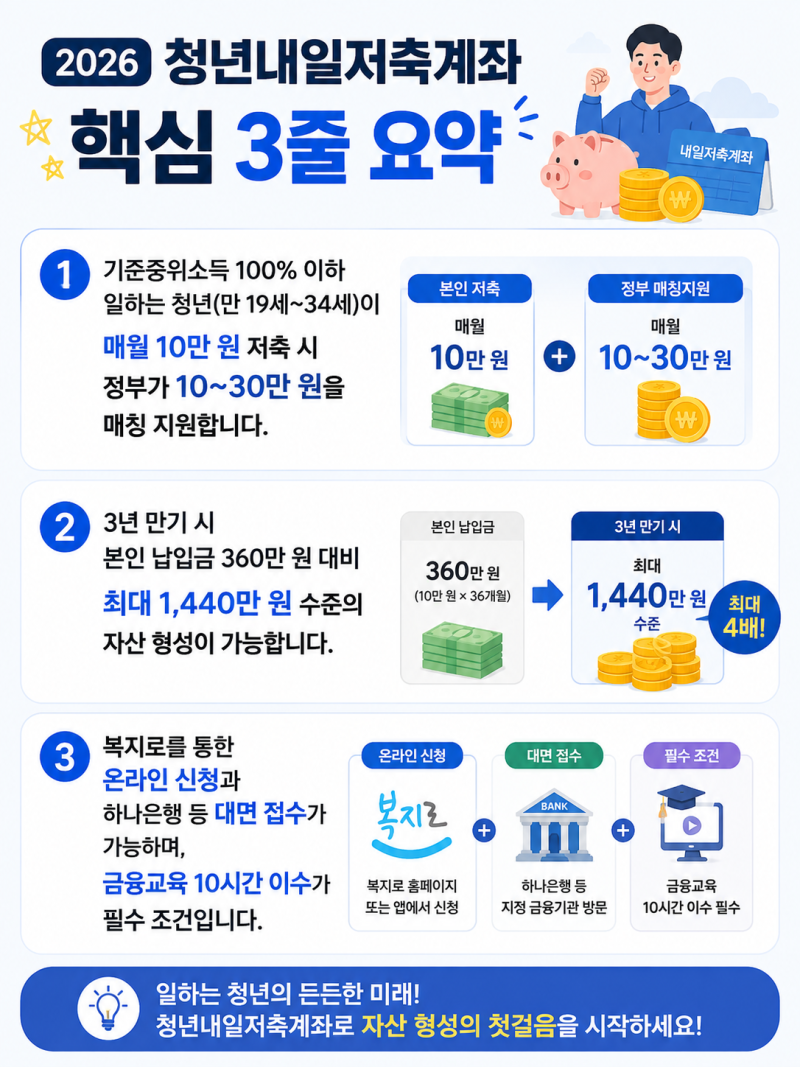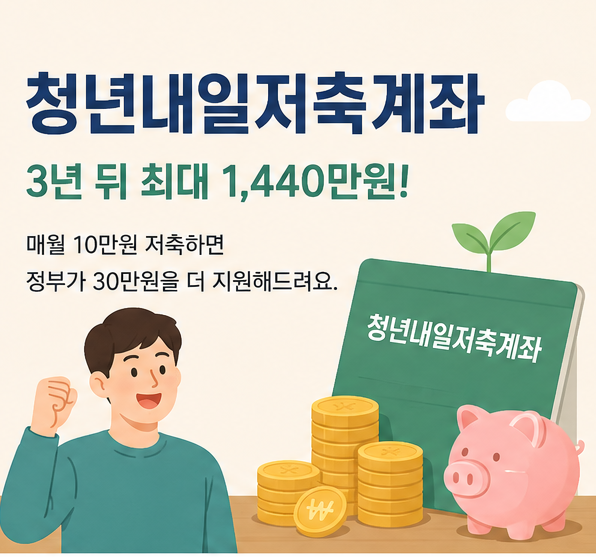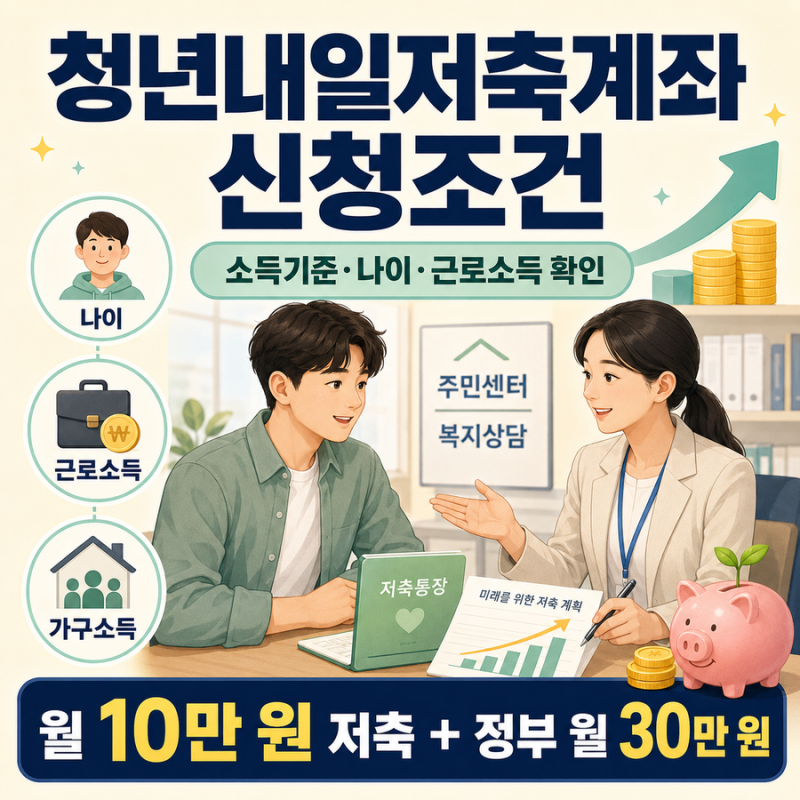
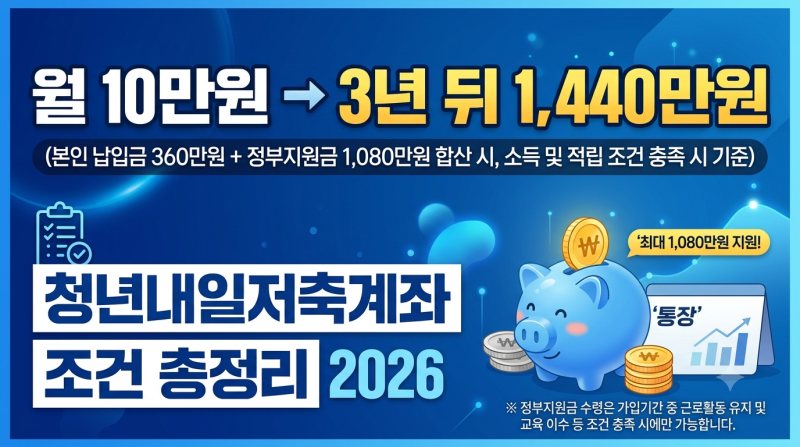
청년내일저축계좌는 일하는 저소득 청년의 자산 형성을 돕는 정부 지원 사업입니다. 3년간 매월 10만 원을 저축하면 정부가 30만 원을 매칭 지원하여 만기 시 최대 1,440만 원의 목돈을 마련할 수 있습니다.
그러나 최근 신규 가입 기준이 대폭 강화되어, 기준 중위소득 50% 이하 청년에게만 지원이 집중되는 추세입니다. 이는 한정된 재원을 가장 취약한 계층에 효율적으로 배분하기 위한 정책적 변화로 분석됩니다.
실제 블로그 후기에서는 변경된 소득 기준에 대한 혼란과 아쉬움이 크게 나타나고 있습니다. 특히 사회초년생 자녀의 소득이 낮더라도 부모의 소득과 재산이 합산되어 탈락하는 경우가 많아, 가구 전체의 소득인정액을 면밀히 확인해야 한다는 조언이 많습니다.
기존에 중위소득 50% 초과 100% 이하 구간에 해당했던 청년들은 더 이상 신규 신청이 불가능해진 점이 주요 특징입니다. 따라서 청년내일저축계좌 신청을 고려하는 청년들은 복지로 모의계산 시스템을 통해 본인 가구의 소득인정액을 정확히 파악하는 것이 중요합니다.
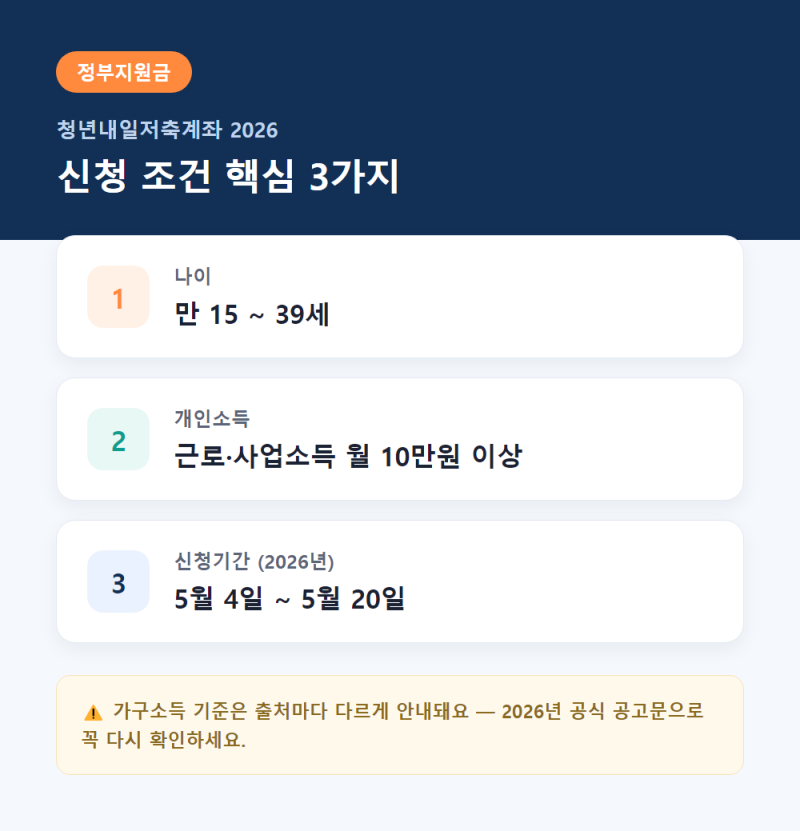
연 1회, 단 며칠간만 진행되는 신청 기간을 놓치지 않도록 매년 4~5월 복지로 공지를 주시해야 합니다. 또한, 만기 수령을 위해서는 3년간 근로활동 유지, 교육 이수 등 여러 조건을 충족해야 하므로 사전에 충분히 숙지해야 합니다.
그러나 최근 신규 가입 기준이 대폭 강화되어, 기준 중위소득 50% 이하 청년에게만 지원이 집중되는 추세입니다. 이는 한정된 재원을 가장 취약한 계층에 효율적으로 배분하기 위한 정책적 변화로 분석됩니다.
실제 블로그 후기에서는 변경된 소득 기준에 대한 혼란과 아쉬움이 크게 나타나고 있습니다. 특히 사회초년생 자녀의 소득이 낮더라도 부모의 소득과 재산이 합산되어 탈락하는 경우가 많아, 가구 전체의 소득인정액을 면밀히 확인해야 한다는 조언이 많습니다.
기존에 중위소득 50% 초과 100% 이하 구간에 해당했던 청년들은 더 이상 신규 신청이 불가능해진 점이 주요 특징입니다. 따라서 청년내일저축계좌 신청을 고려하는 청년들은 복지로 모의계산 시스템을 통해 본인 가구의 소득인정액을 정확히 파악하는 것이 중요합니다.
연 1회, 단 며칠간만 진행되는 신청 기간을 놓치지 않도록 매년 4~5월 복지로 공지를 주시해야 합니다. 또한, 만기 수령을 위해서는 3년간 근로활동 유지, 교육 이수 등 여러 조건을 충족해야 하므로 사전에 충분히 숙지해야 합니다.