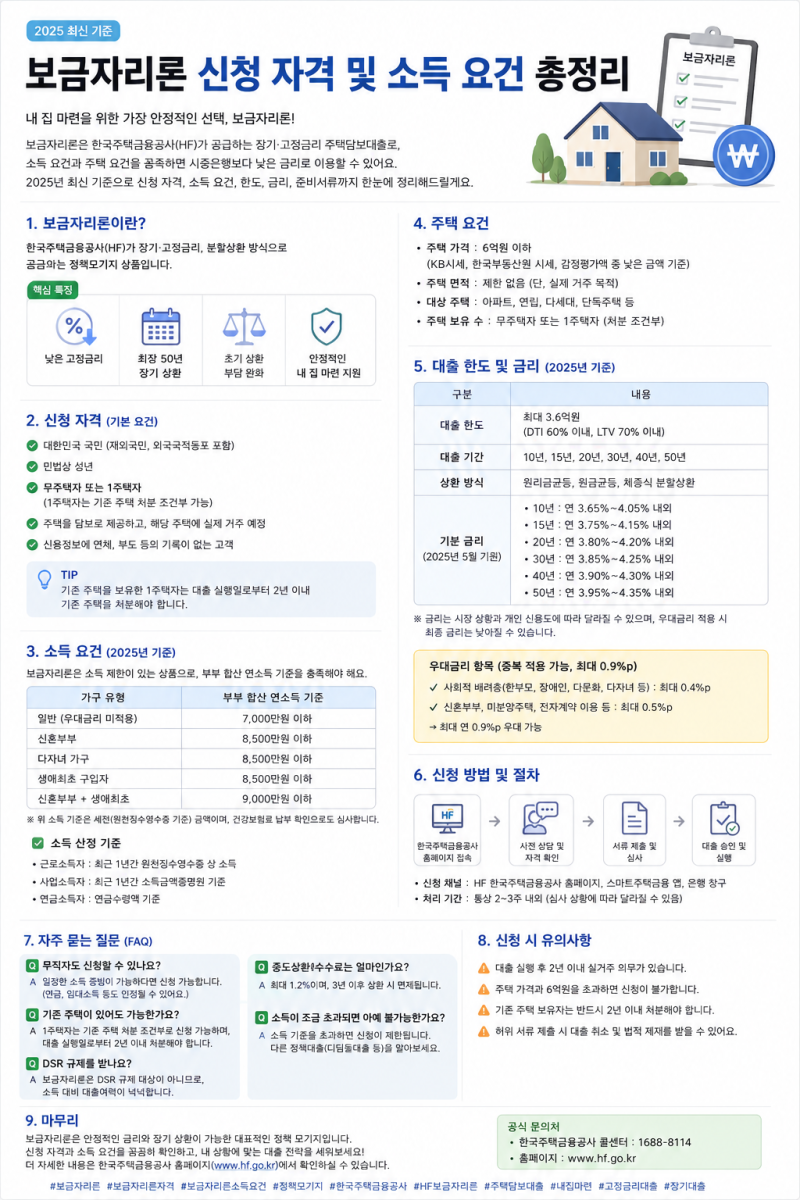
2026년 현재, 보금자리론은 생애최초 신혼부부에게 주택 구입 자금 마련의 중요한 통로가 되고 있습니다. 특히 LTV 80%까지 지원하며 최대 4억 2천만 원의 한도를 제공하여, 내 집 마련을 꿈꾸는 신혼부부들에게 큰 관심을 받고 있습니다.
금리 인상 기조 속에서도 비교적 안정적인 금리로 주택담보대출을 이용할 수 있다는 점이 가장 큰 장점으로 꼽히고 있습니다. 실제 블로그 후기들을 살펴보면, 많은 신혼부부가 보금자리론과 디딤돌대출 사이에서 고민하는 모습을 보였습니다.
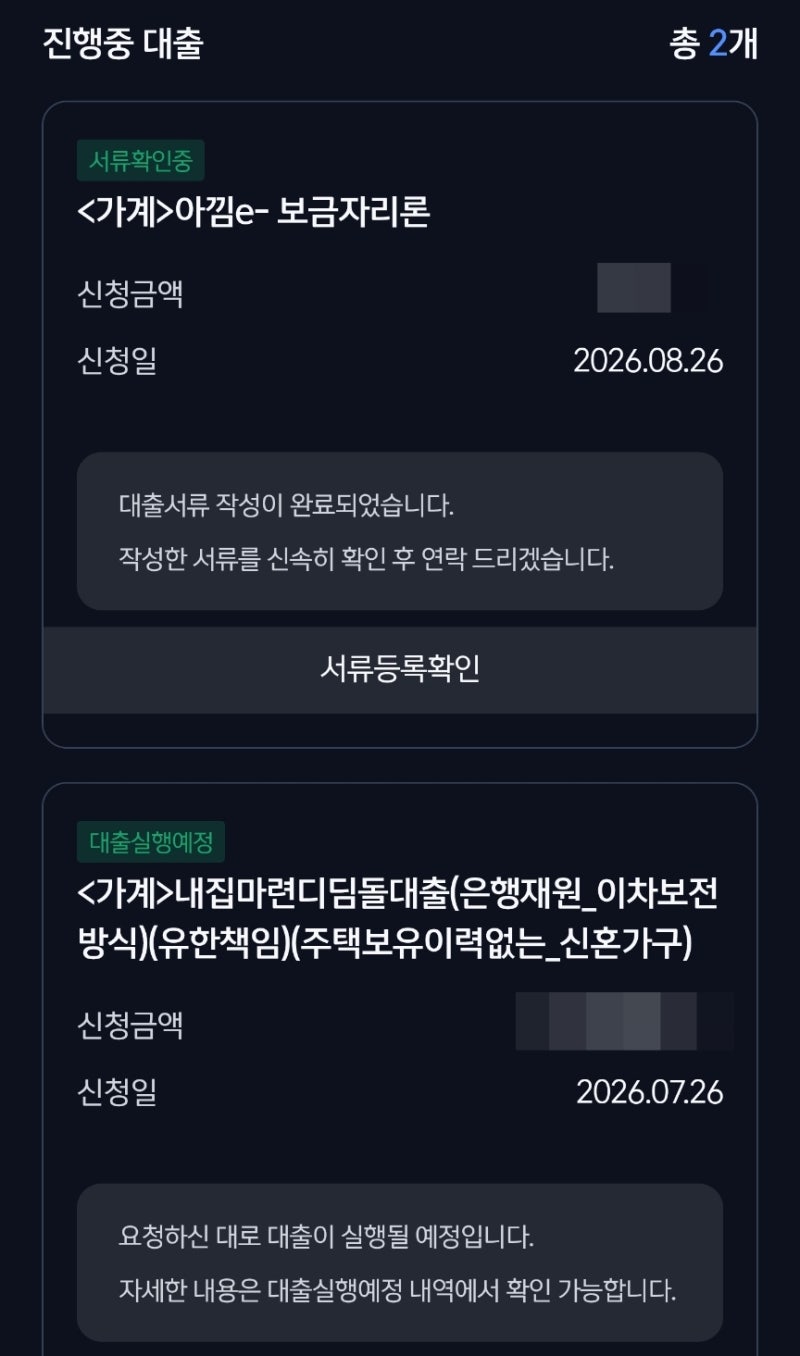
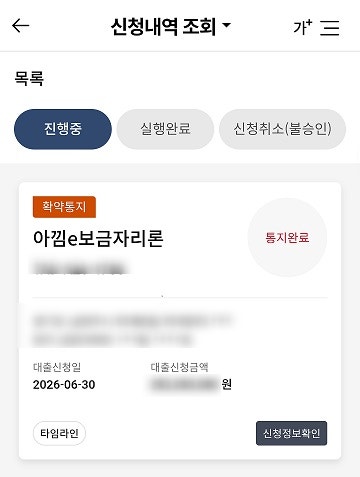
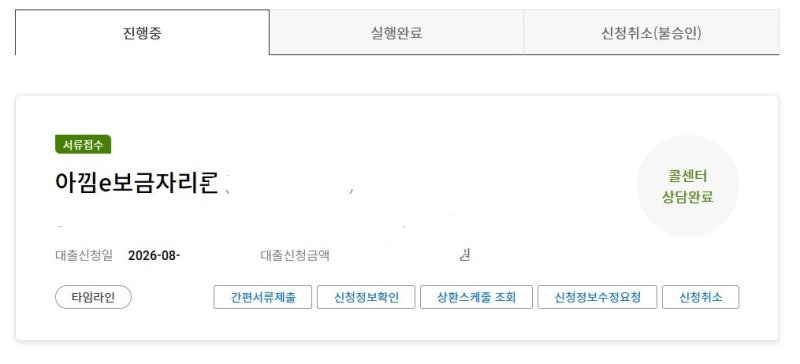
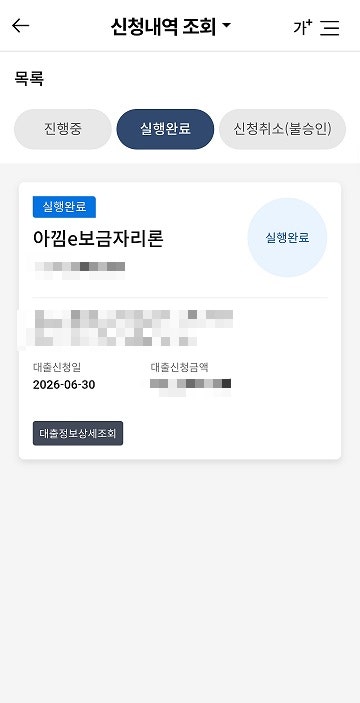
보금자리론은 생애최초 및 신혼부부에게 LTV 우대 혜택을 제공하지만, 소득 요건이나 주택 가격 제한 등 세부 조건들을 꼼꼼히 확인해야 합니다. 특히 아낌e보금자리론을 통해 온라인으로 신청하는 경우, 복잡한 서류 절차를 간소화할 수 있어 편리하다는 평가가 많았습니다.
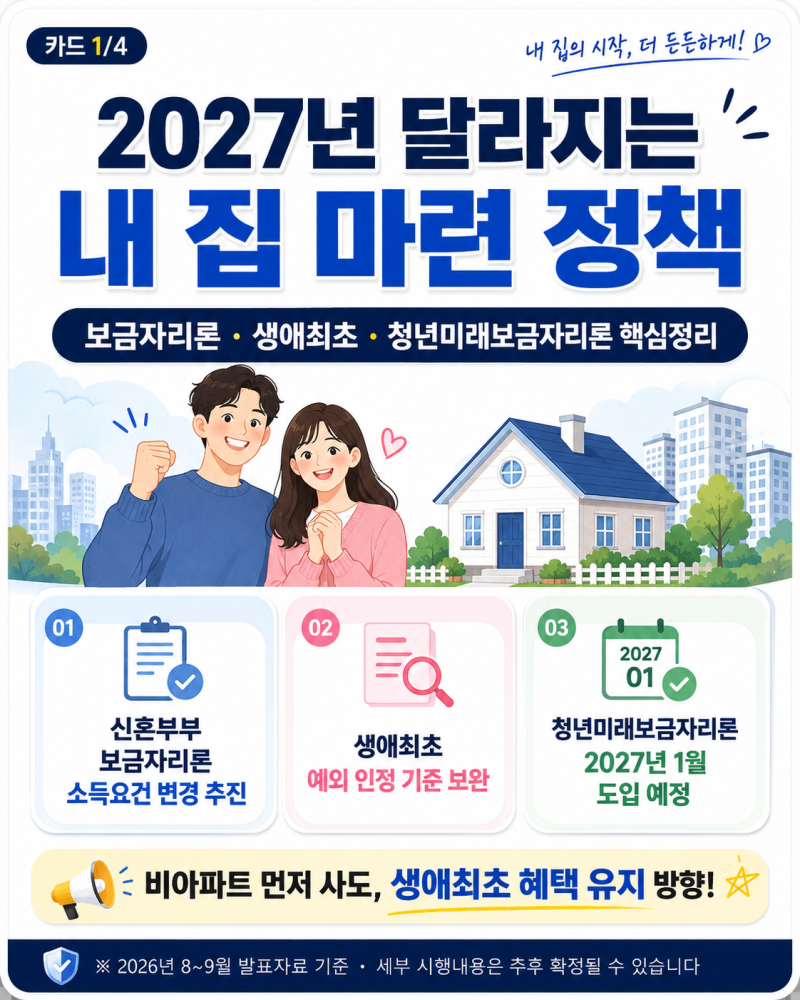
신혼부부들은 보금자리론 신청 시 부부합산 소득 기준과 주택 가격 한도를 면밀히 검토해야 합니다. 특히 2026년 10월 신혼부부 소득 요건 완화가 예정되어 있어, 이 시기를 활용하는 것도 좋은 전략입니다.
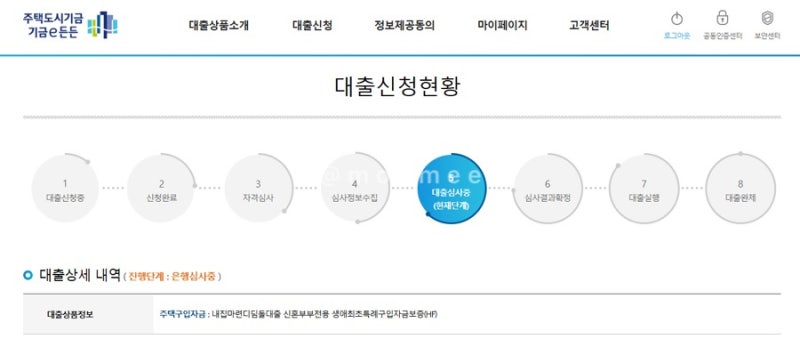
디딤돌대출과 보금자리론을 함께 비교하여 본인의 소득과 주택 조건에 가장 유리한 상품을 선택하는 것이 현명하며, 실제 대출 실행 후기들을 참고하여 예상치 못한 변수에 대비하는 것이 중요합니다.
금리 인상 기조 속에서도 비교적 안정적인 금리로 주택담보대출을 이용할 수 있다는 점이 가장 큰 장점으로 꼽히고 있습니다. 실제 블로그 후기들을 살펴보면, 많은 신혼부부가 보금자리론과 디딤돌대출 사이에서 고민하는 모습을 보였습니다.
보금자리론은 생애최초 및 신혼부부에게 LTV 우대 혜택을 제공하지만, 소득 요건이나 주택 가격 제한 등 세부 조건들을 꼼꼼히 확인해야 합니다. 특히 아낌e보금자리론을 통해 온라인으로 신청하는 경우, 복잡한 서류 절차를 간소화할 수 있어 편리하다는 평가가 많았습니다.
신혼부부들은 보금자리론 신청 시 부부합산 소득 기준과 주택 가격 한도를 면밀히 검토해야 합니다. 특히 2026년 10월 신혼부부 소득 요건 완화가 예정되어 있어, 이 시기를 활용하는 것도 좋은 전략입니다.
디딤돌대출과 보금자리론을 함께 비교하여 본인의 소득과 주택 조건에 가장 유리한 상품을 선택하는 것이 현명하며, 실제 대출 실행 후기들을 참고하여 예상치 못한 변수에 대비하는 것이 중요합니다.