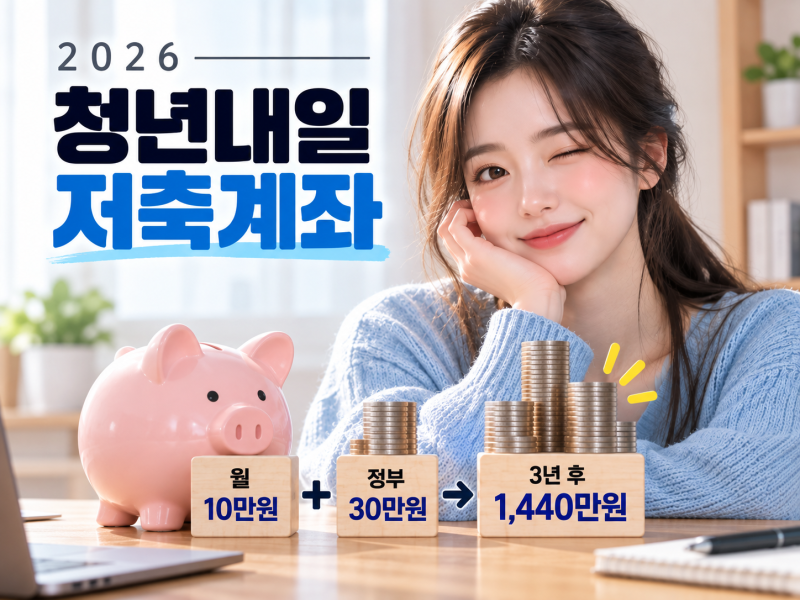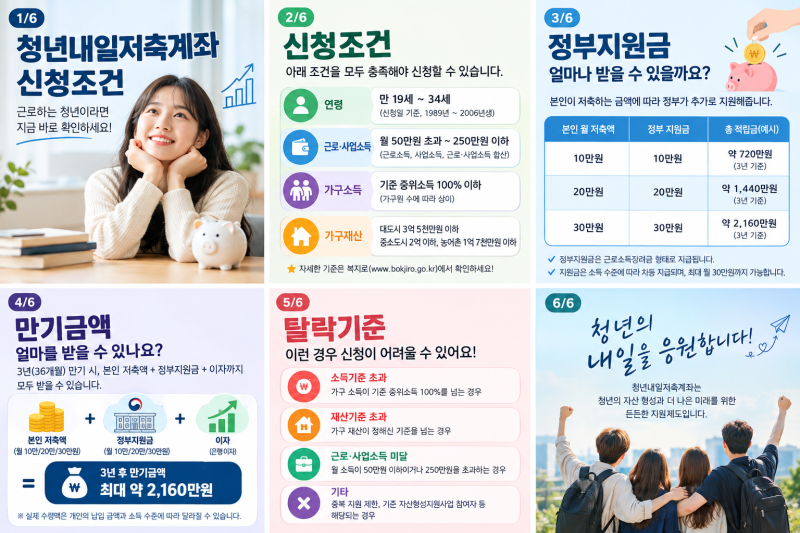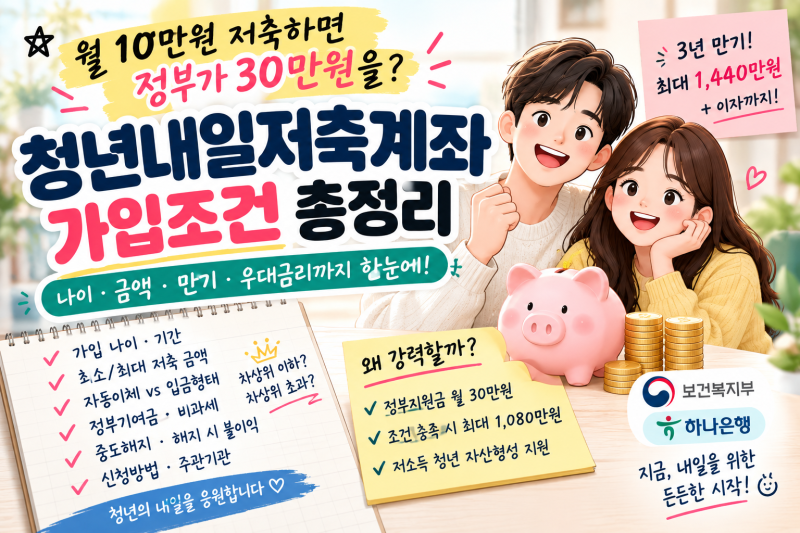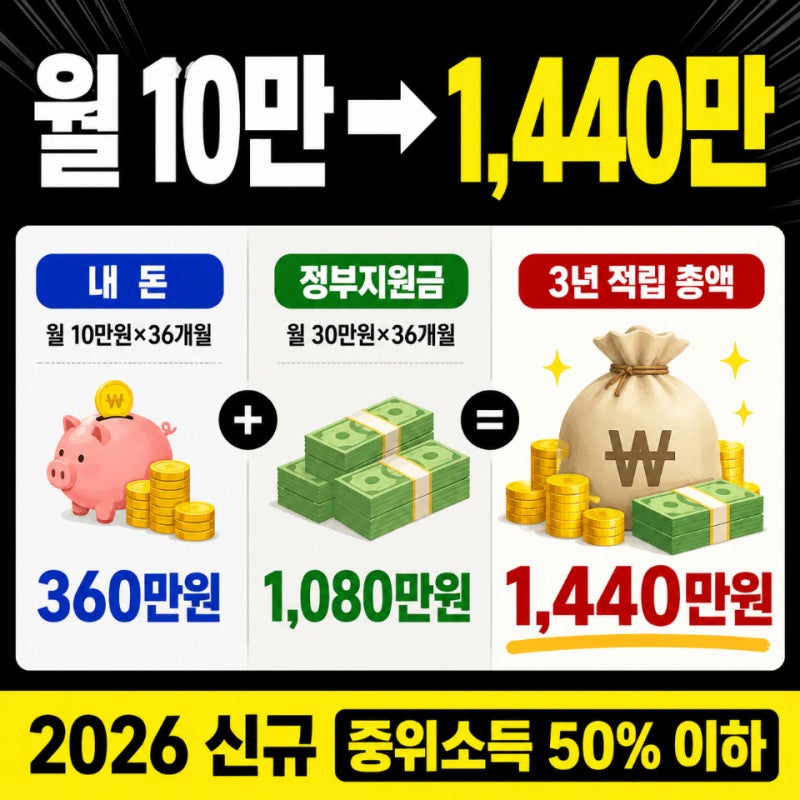
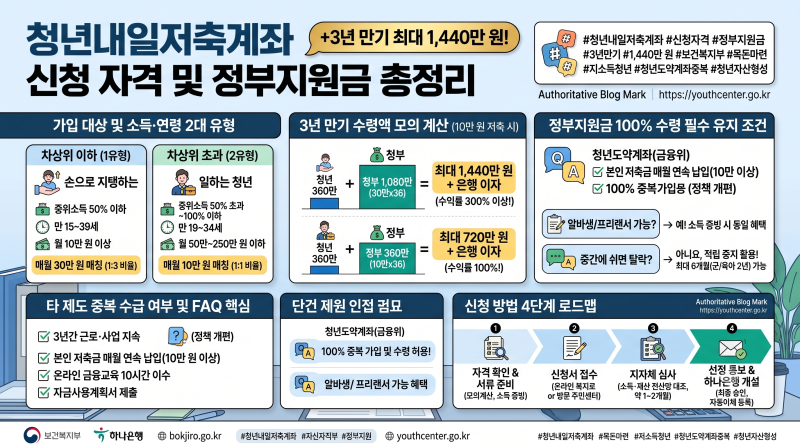
청년내일저축계좌는 저소득 근로 청년의 자산 형성을 돕는 정부 지원 사업입니다. 본인이 매월 10만 원을 저축하면 정부가 30만 원을 추가로 지원하여 3년 만기 시 최대 1,440만 원과 이자를 받을 수 있습니다.
2026년부터는 가입 대상이 기준 중위소득 100% 이하에서 50% 이하로 변경되어 기초생활수급자와 차상위계층 청년 중심으로 지원이 집중됩니다. 이 제도는 청년들의 목돈 마련을 위한 핵심적인 정책으로 주목받고 있습니다.
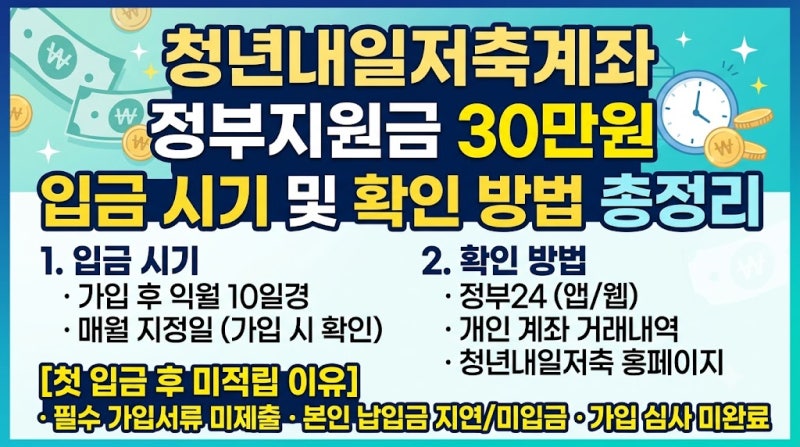
실제 가입자들은 정부지원금이 첫 달에 바로 입금되지 않거나, 통장 잔액에 합산되지 않는 점에 대해 궁금증을 가집니다. 이는 정상적인 처리 과정으로, 정부지원금은 익월에 전산상으로 적립되며 별도 시스템에서 확인할 수 있습니다.
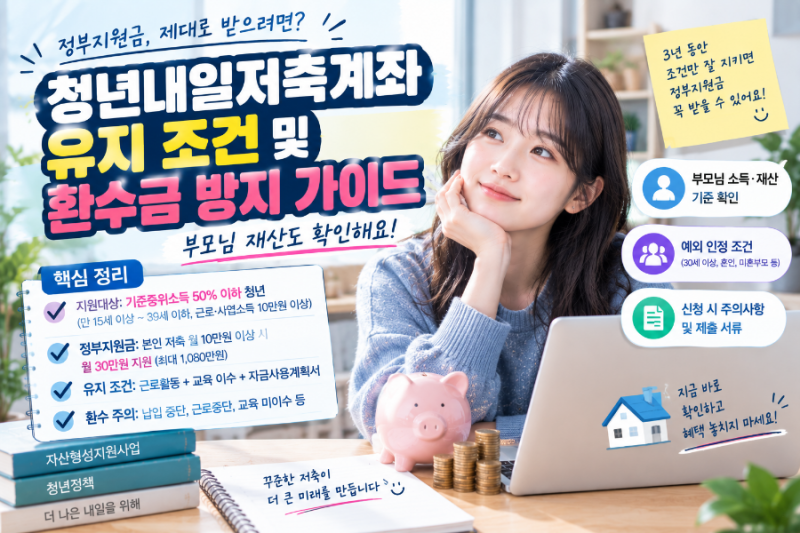
또한, 중도해지 시 본인 납입액만 돌려받고 정부지원금은 환수될 수 있어 3년 동안 근로활동 유지, 교육 이수, 자금사용계획서 제출 등 조건을 충족하는 것이 중요합니다.
정부지원금을 온전히 받기 위해서는 매월 1일에서 22일 사이에 본인 저축액을 납입해야 하며, 잔액 부족으로 인한 미납을 방지하기 위해 자동이체일을 10일에서 15일 사이로 설정하는 것이 권장됩니다.
갑작스러운 실직 등으로 저축이 어려울 경우, 2026년부터 최대 12개월까지 확대된 적립중지 제도를 활용하여 환수를 방지할 수 있습니다. 이처럼 세부적인 유지 조건을 미리 확인하고 관리하는 것이 성공적인 목돈 마련의 핵심입니다.
2026년부터는 가입 대상이 기준 중위소득 100% 이하에서 50% 이하로 변경되어 기초생활수급자와 차상위계층 청년 중심으로 지원이 집중됩니다. 이 제도는 청년들의 목돈 마련을 위한 핵심적인 정책으로 주목받고 있습니다.
실제 가입자들은 정부지원금이 첫 달에 바로 입금되지 않거나, 통장 잔액에 합산되지 않는 점에 대해 궁금증을 가집니다. 이는 정상적인 처리 과정으로, 정부지원금은 익월에 전산상으로 적립되며 별도 시스템에서 확인할 수 있습니다.
또한, 중도해지 시 본인 납입액만 돌려받고 정부지원금은 환수될 수 있어 3년 동안 근로활동 유지, 교육 이수, 자금사용계획서 제출 등 조건을 충족하는 것이 중요합니다.
정부지원금을 온전히 받기 위해서는 매월 1일에서 22일 사이에 본인 저축액을 납입해야 하며, 잔액 부족으로 인한 미납을 방지하기 위해 자동이체일을 10일에서 15일 사이로 설정하는 것이 권장됩니다.
갑작스러운 실직 등으로 저축이 어려울 경우, 2026년부터 최대 12개월까지 확대된 적립중지 제도를 활용하여 환수를 방지할 수 있습니다. 이처럼 세부적인 유지 조건을 미리 확인하고 관리하는 것이 성공적인 목돈 마련의 핵심입니다.