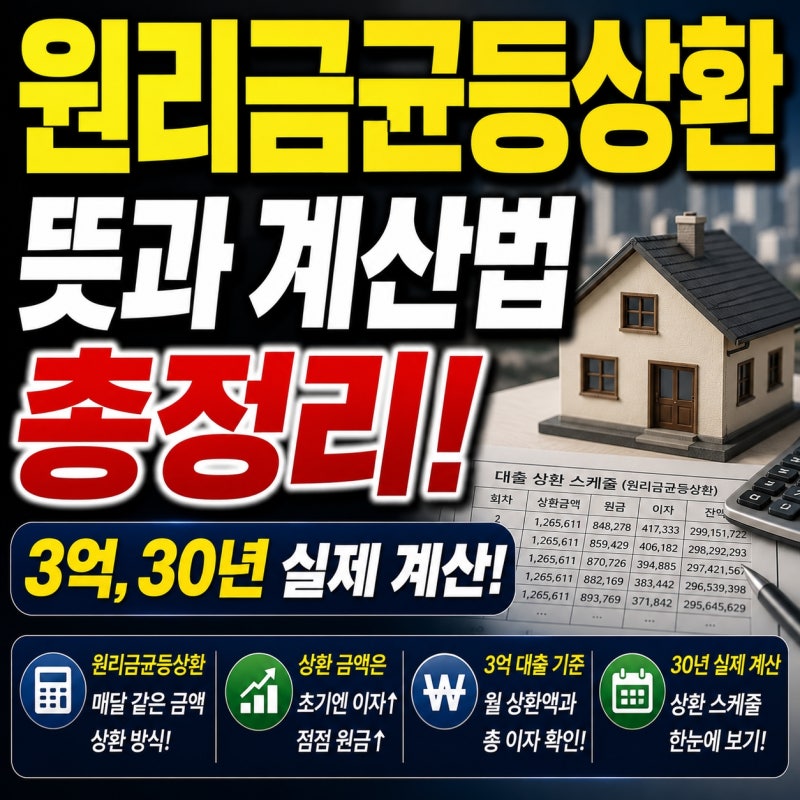
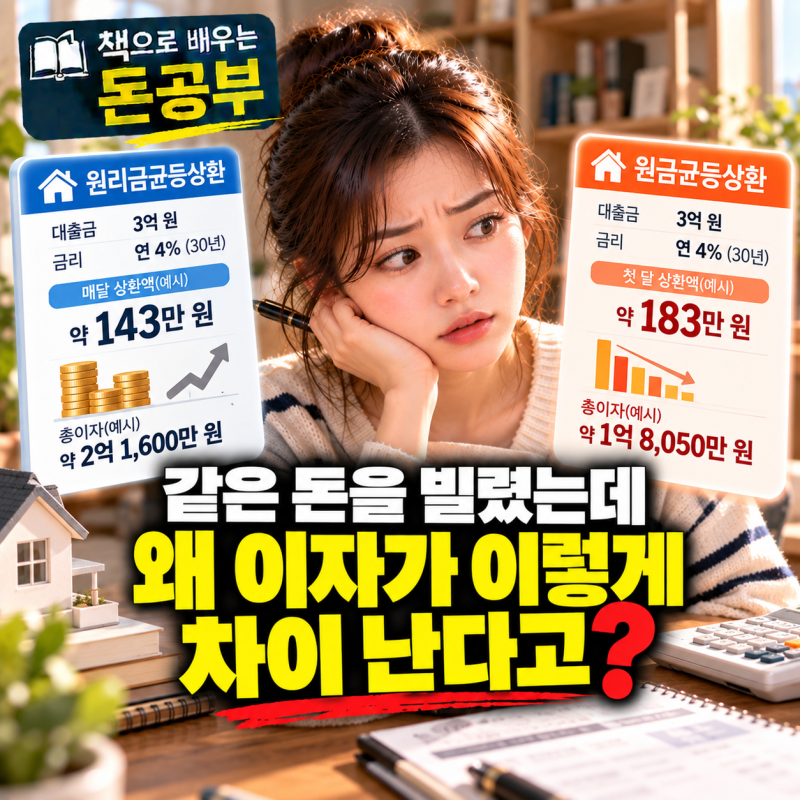

원리금 균등상환 방식은 대출 원금과 이자를 합한 총액을 대출 기간 동안 매달 동일하게 나누어 갚는 형태입니다. 이 방식은 매월 고정된 상환액으로 가계 재정 계획을 세우기 용이하여, 특히 주택담보대출이나 전세자금대출에서 많은 분들이 선택하고 있습니다. 하지만 매달 내는 금액은 같더라도, 대출 초기에는 이자 비중이 높고 후반으로 갈수록 원금 상환 비중이 커지는 내부 구조를 이해하는 것이 중요합니다.
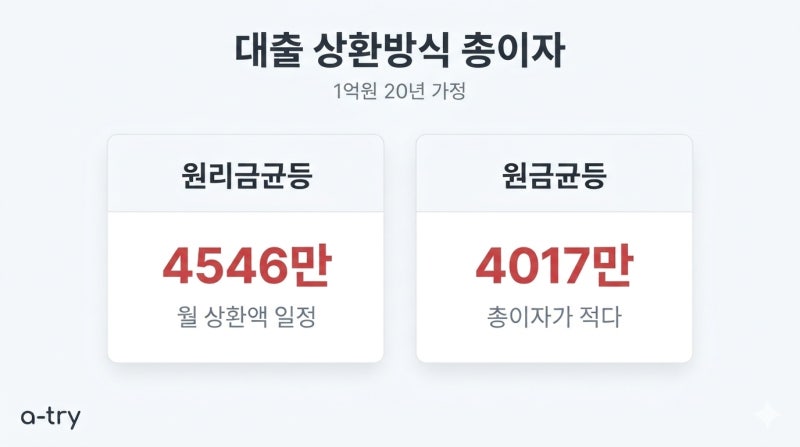
실제 블로그 후기들을 살펴보면, 원리금 균등상환 계산기를 활용할 때 단순히 월 납입액만 확인하기보다 상환 방식과 거치기간 설정을 면밀히 검토해야 한다고 강조합니다. 원금균등상환 방식과 비교했을 때 초기 상환 부담이 적다는 장점이 있지만, 총 이자액은 원금균등상환보다 많을 수 있어 개인의 소득 흐름과 재정 계획에 맞춰 신중하게 선택해야 합니다. 특히 대출 초기에 여유 자금이 생겼을 때 중도 상환을 고려하면 총 이자 부담을 효과적으로 줄일 수 있습니다.
한국주택금융공사 등에서 제공하는 계산기를 이용할 때는 대출 원금, 연 이자율, 상환 기간 외에 거치기간 유무를 정확히 입력하는 것이 중요합니다. 거치기간을 설정하면 해당 기간 동안은 이자만 납부하고 이후 월 상환액이 크게 증가하므로, 이러한 변화를 미리 예측하고 대비해야 합니다. 계산기에서 산출된 월 상환액이 실제 금융기관 출금액과 미세하게 다를 수 있다는 점도 참고하여, 전체적인 상환 흐름을 파악하는 데 집중하는 것이 현명합니다.