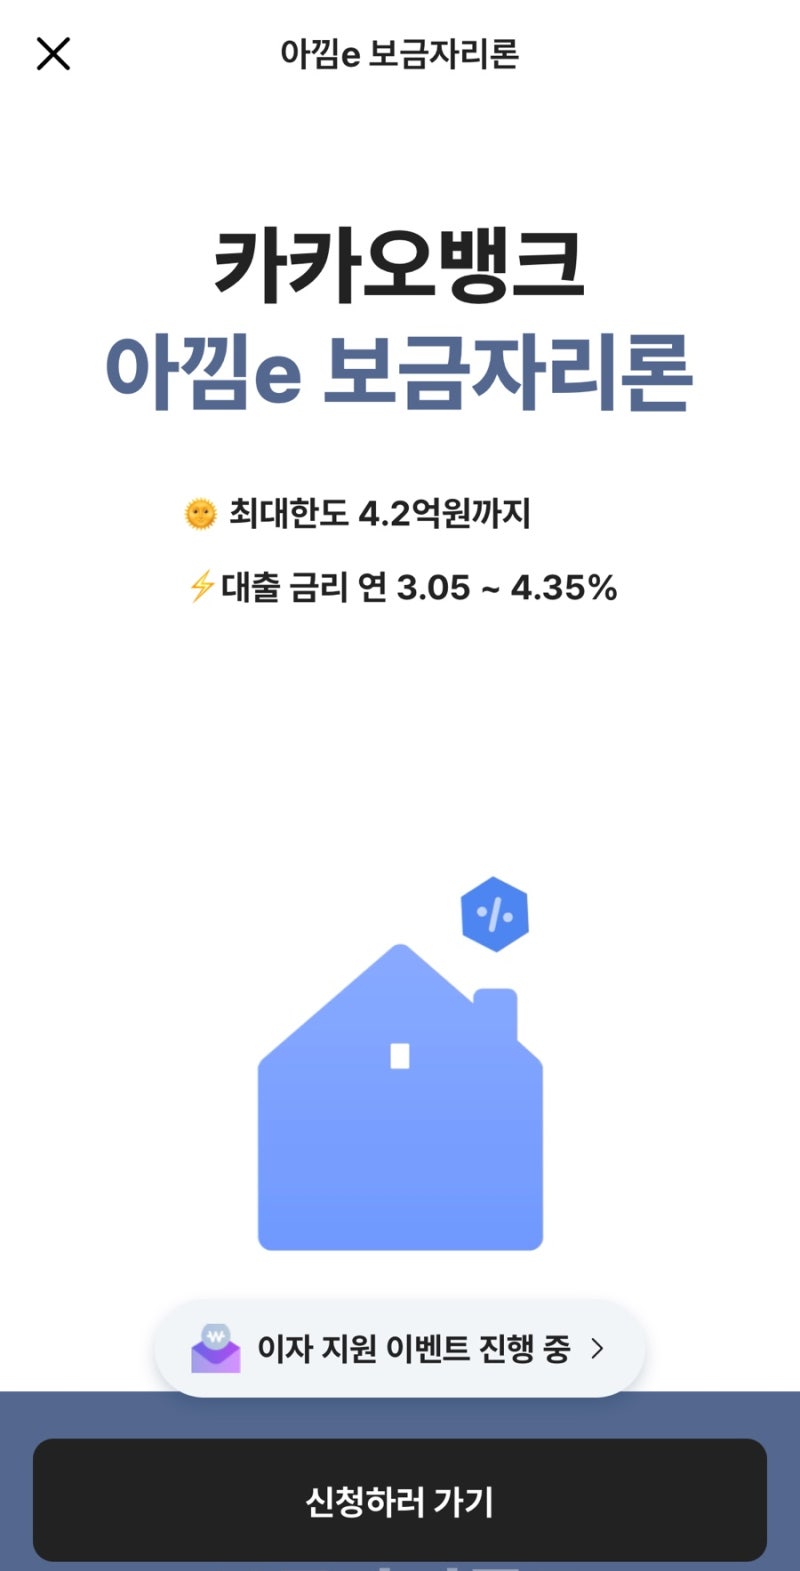

보금자리론은 내 집 마련을 위한 대표적인 정책 대출 상품으로, 낮은 고정금리 덕분에 많은 이들의 주목을 받고 있습니다. 현재 서울 집값 상승과 청약 경쟁률 심화 속에서 주택 구입 자금 마련의 핵심 수단으로 여겨집니다.
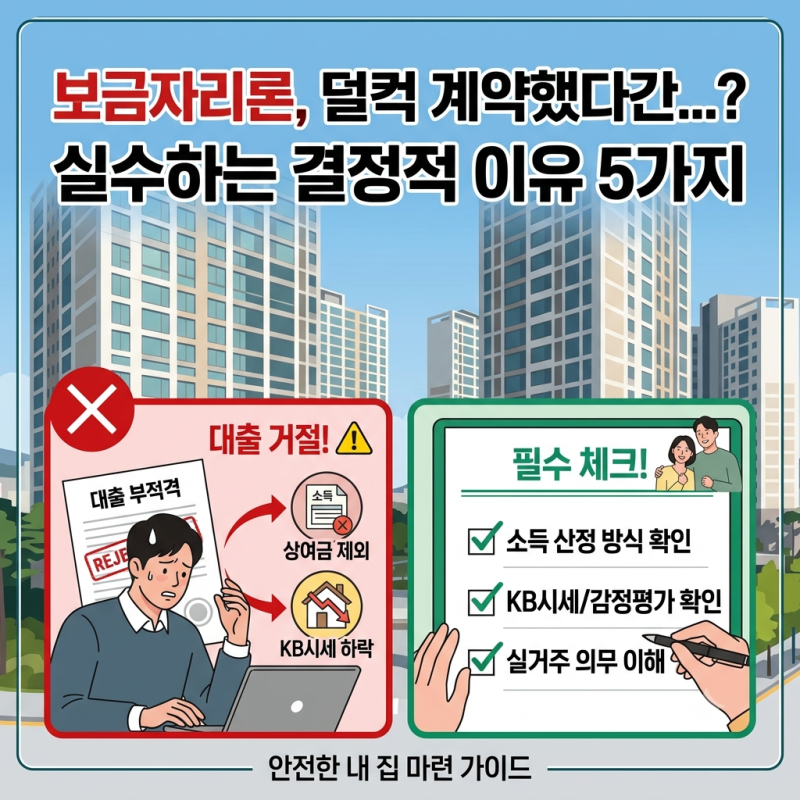
하지만 신청만으로 대출이 확정되는 것은 아니며, 여러 요인으로 인해 은행 거절 사례가 발생하고 있습니다. 실제 사용자들은 보금자리론의 고정금리가 금리 하락기에는 오히려 불리하게 작용할 수 있다고 지적합니다.
특히 KB시세가 실거래가를 초과하거나, 신청 후 아파트값 상승으로 대출이 취소되는 치명적인 단점도 존재합니다. 잔금일 전 신용카드 고액 결제 또한 거절의 주요 원인이 될 수 있습니다.
보금자리론 신청 시에는 KB시세 변동 가능성을 염두에 두고, 잔금일 전까지 신용 변동을 일으킬 고액 결제를 피하는 것이 중요합니다. 신생아 특례대출이 자산 요건으로 거절된 경우 보금자리론이 대안이 될 수 있으나, 소득 기준을 충족해야 합니다.
이러한 세부 조건과 주의사항을 미리 확인하여 대출 거절을 예방해야 합니다.