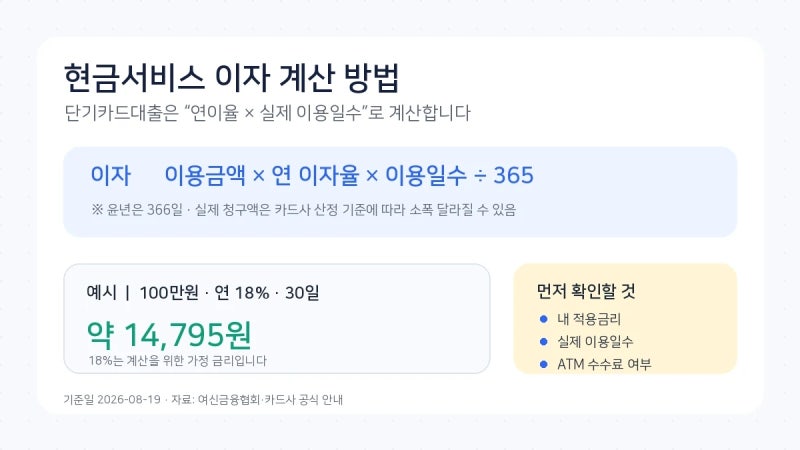

연체이자계산기는 대출이나 월세 등 연체금액에 대한 이자를 산정하는 데 활용됩니다. 특히 연체 안내 문자가 오거나 금액이 예상과 다를 때 정확한 연체액을 파악하는 데 필수적입니다. 연체이자는 연체된 금액에 연체이자율과 연체일수를 곱한 후 365로 나누어 계산하는 것이 일반적입니다. 금융 당국이 정한 가산 이자율 상한선이 존재하며, 실제 이율은 카드 이용대금명세서, 여신거래약정서, 금융회사 앱 등을 통해 확인할 수 있습니다.
블로거들은 연체이자 계산 시 가장 많이 틀리는 부분이 '연체금액'이라고 지적합니다. 대출잔액 전체가 아닌 실제로 연체이자 산정 대상이 된 금액을 기준으로 해야 한다는 것입니다. 또한 대출금리가 아닌 계약서나 금융회사 앱에 표시된 '연체이율' 또는 '지연배상금률'을 확인하는 것이 중요하다고 강조합니다. 월세 연체의 경우, 계약서에 약정 이율이 없으면 민법상 법정 이율 연 5%가 적용되며, 소송 단계에서는 소송촉진법상 연 12%가 적용될 수 있다고 설명합니다.
연체 기간이 길어지면 '기한이익상실'로 인해 남은 원금 전체에 연체이자가 붙을 수 있으므로, 금융회사의 통지서를 꼼꼼히 확인해야 합니다. 개인회생 신청 시에는 연체이자계산기 결과와 무관하게 월 소득에서 생계비를 제외한 가용소득으로 변제금이 정해진다는 점도 알아두면 좋습니다. 연체이자율은 연 20%를 초과할 수 없도록 규정되어 있으니, 이를 참고하여 자신의 상황에 맞는 정확한 연체이자를 계산해 보시기 바랍니다.